
印度尼西亚卫星互联网:Starlink 面对 1.7 万座岛屿的机会与三重约束
基于 Ookla 2025 年全球数据、Komdigi 监管文件与 Telkom 年报,拆解 Starlink 在东南亚最大市场的商业逻辑、监管不确定性、Telkom 的双重角色,以及千帆可能带来的竞争。
方法与披露
置信度:High(文中主要数据来自Ookla、Telkom年报、ITU公开文件等一手来源;战略判断与情景预测为作者分析)
审阅方式:Human + AI cross-check
写作辅助:AI assisted
Singapore Space Agency
文章目录 · 16
- 01Executive Summary
- 021. 分析框架
- 032. 国家概况:为什么印尼是LEO卫星的"完美压力测试场"
- 043. Starlink 市场分析:数据驱动的真实表现
- 054. 执行层现实:雅加达办公室里发生了什么
- 065. 宏观政治经济:苏哈托遗产与普拉博沃的战略模糊
- 076. 历史结构:PSN的失败与Telkom的双重角色
- 087. MNO回程市场:最被低估的LEO机会
- 098. 供给侧:竞争格局全图
- 109. 分层市场深析:需求在哪里,利润在哪里
- 1110. 与东南亚及全球市场的横向对比
- 1211. 技术维度:LEO vs GEO vs 光纤
- 1312. 频谱博弈:ITU协调与WRC-27的战略意义
- 1413. 情景分析与市场预测(2026–2031)
- 1514. 三个反直觉结论
- 1615. 未来展望:24个月的关键观察信号
本文是"APAC From the Ground Up:逐市场解析LEO连接"系列的第一篇(MGT-01),聚焦印度尼西亚——东南亚规模最大、地理最分散、监管最复杂的卫星互联网市场。系列后续将覆盖菲律宾、印度、澳大利亚/新西兰、日韩、越南、马来西亚及区域综合。
Executive Summary
印尼是 Starlink 全球第四大速度测试样本市场(按测试量计),仅次于美国、澳大利亚和巴西。^[1] 这个排名本身就说了一个故事:在一个由 17,000 个岛屿组成、5,700 万人尚未接入互联网、33% 的村庄没有光纤覆盖的国家,LEO 卫星互联网不是"奢侈品",而是基础设施的替代方案。^[5]^[22]
但 Starlink 在印尼的商业现实远比"技术填补空白"复杂得多。它的真实处境可以用三重结构性约束来概括:
第一,监管动态不确定性。 Komdigi(印尼通信与数字事务部)在 2024 年 5 月批准 Starlink 的 VSAT+ISP 许可,但 2025 年 KPPU(商业竞争监督委员会)建议限制 Starlink 在 Frontier/Outermost/Disadvantaged(3T)地区运营。^[6] 2026 年 2 月,Komdigi 推出 Jelajah Dekat Rakyat(JDN)低成本漫游计划,Starlink 未被纳入。^[2] 这些信号表明:印尼政府对 Starlink 的态度不是"欢迎"或"拒绝",而是动态平衡——在数字普惠目标和市场保护之间走钢丝。
第二,Telkom 的双重角色困局。 印尼最大的电信运营商 Telkom 在 2024 年获得 Starlink 落地权,其网络业务营收(含 VSAT 和 Starlink 分销)达到 Rp 3,179B(约 $198M,同比 +28.1%)。^[4] Telkom 既是 Starlink 的分销渠道(从每笔订阅中抽成),又是其潜在竞争对手(拥有 Telkomsat 和 Merah Putih-2 卫星)。这种"亦敌亦友"的关系决定了 Starlink 在印尼的天花板:它在可预见的未来无法绕过 Telkom 直接获得政府和国防合同。
第三,中国星座的频谱与客户竞赛。 千帆(Qianfan)已与马来西亚 MEASAT 签约,与巴西 TELEBRAS 签约,正在与多国洽谈。^[17] 印尼是千帆"出海"名单上的潜在市场之一。千帆的商业逻辑不是"比 Starlink 性能更好",而是"如果 Starlink 出问题,你可以用我"——这个 Plan B 定位在印尼有特殊的政治吸引力,因为 2024 年巴西 X 平台被封事件已经向东南亚国家证明了单一供应商依赖的风险是真实的。
本文的核心判断是:Starlink 在印尼的市场机会不是"能否进入"(它已经进入了),而是**"能在多大深度上商业化"**。住宅市场是基本盘,但利润池在企业(采矿、种植园、航运)和 MNO 回程(农村基站卫星回传)。后者需要与 Telkom 和中国星座进行三重博弈,而这场博弈的裁判不是技术,是频谱授权和 MNO 利益绑定。
1. 分析框架
本文采用四重视角,在同一段分析中相互印证、相互挑战:
- [研究员] 数据驱动,追溯一手来源,不放过任何可量化的事实
- [投行] 资本结构、回报率、市场定价、结构性优势的时间窗口
- [驻地总经理] 你在雅加达办公室,面对监管官员、MNO 谈判对手和总部的季度业绩压力——执行层的地面现实
- [地缘] 凌驾于商业逻辑之上的十年棋局:谁在真正获益,印尼的卫星基础设施版图十年后是什么样子
这四种视角不是独立的四个章节,它们在同一段分析中同时在场。
2. 国家概况:为什么印尼是LEO卫星的"完美压力测试场"
2.1 地理:17,000个岛屿的基础设施诅咒
印尼是世界上最大的群岛国家,由 17,508 个岛屿组成(其中约 6,000 个有人居住),横跨三个时区,东西距离超过 5,100 公里——相当于从伦敦到德黑兰。^[5] 这种地理分散性在基础设施经济学上意味着一个根本性的难题:铺设光纤到每一个有人居住的岛屿,在任何合理的投资回报假设下都不可行。
[研究员] BAKTI(印尼通信与信息无障碍机构)在 2014–2019 年间建设了 35,000 公里的 Palapa Ring 光纤骨干网络,连接了主要岛屿的省会城市。^[5] 但骨干网不等于最后一公里。截至 2024 年,仍有约 28,000 个村庄(占全国村庄总数的 33%)没有光纤覆盖。^[5] 这些村庄分布在苏门答腊内陆、加里曼丹雨林、巴布亚山区和苏拉威西岛链——地形复杂、人口稀疏、每公里铺设成本高达 $10,000–$50,000,投资回收周期超过 20 年。
[研究员] 更关键的人口分布数字:爪哇岛面积仅占全国国土的 7%,却居住了 1.51 亿人(约占总人口 57%)。^[5] 剩下的 1.27 亿人分散在"外岛"——苏门答腊、加里曼丹、苏拉威西、巴布亚和马鲁古群岛。这个分布决定了卫星互联网在印尼的定位:它不是爪哇岛城市居民的奢侈品,而是外岛人口的唯一可行宽带选项。
[投行] 在这种地理条件下,LEO 卫星的优势不是"比光纤更快",而是"不需要挖沟"——部署成本与距离无关,只与地面终端数量有关。Starlink 的 10,300+ 颗卫星意味着印尼任何一点都有至少一颗卫星在视线范围内。当一种技术的边际成本曲线与传统替代品完全不同时,它的竞争逻辑也是完全不同的——这不是存量市场的替代战,这是增量市场的开拓战。
2.2 人口与数字经济:5,700万未接入人口的真实含义
印尼总人口 2.78 亿(2024 年),互联网渗透率 79.5%(约 2.21 亿用户)。^[18] 但"接入"在印尼语境下是一个宽松的定义——大量农村用户通过 2G/3G 网络获得极低速连接,实际拥有宽带体验(下载速度 >25 Mbps)的人口比例远低于渗透率数字的表面值。
[研究员] 数字鸿沟有深刻的社会经济含义。世界银行 2025 年 12 月《Indonesia Economic Prospects》报告指出:印尼偏远地区的诊所中仅 24% 拥有良好的互联网连接,30% 的学校没有网络。^[5] 在这个维度上,卫星互联网不是消费者 convenience 问题,是公共服务的基础设施缺口填补者。
[投行] 从市场规模角度,5,700 万未接入人口是一个令人兴奋的数字,但需要用支付能力来修正。印尼人均 GDP 约 $4,900(2024 年),农村地区更低。^[5] Starlink 当前 IDR 750,000/月(约 $46)的定价,折合年成本约 $1,490(含硬件摊销),相当于农村低收入家庭月收入的 30–50%。这意味着住宅市场的实际可达用户群,不是 5,700 万,而是有支付能力且位于光纤覆盖边缘的特定人群——保守估计 300–500 万人。^[3]
2.3 历史脉络:从Palapa到Starlink的五十年
印尼的卫星通信历史始于 1976 年 7 月 8 日,当时 NASA 为印尼发射了 Palapa A1 卫星,使印尼成为全球第九个、发展中国家第一个拥有国内通信卫星系统的国家。^[9] Palapa 的名字来自梵文,在印尼语境里承载着 Wawasan Nusantara(群岛统一)的政治想象——苏加诺时代留下的"卫星连接群岛"叙事,在此后五十年里始终是印尼卫星政策的精神底色。
理解这个起点对于分析 Starlink 今天面临的监管阻力至关重要。印尼不是一个"卫星服务消费者",它是一个有五十年"卫星主权"叙事的国家。让一家美国私营公司的星座覆盖印尼最偏远的边疆地区,在政治上触碰的是一根很深的神经线。
表1:印尼GEO卫星历史完整清单(1976–2023)
注:Telkom 3 发射失败(2012年8月,Proton-M上面级故障)是印尼卫星史上最大单次资产损失事件,保险理赔约 $250M。此事件深刻影响了 Telkom 此后对卫星资产投资的风险评估框架。^[4]
3. Starlink 市场分析:数据驱动的真实表现
3.1 速度与性能:全球第四,但信号正在变质
根据 Ookla 2025 年全球卫星宽带性能报告,Starlink 在印尼的中位下载速度为 40.69 Mbps(2025 年 Q4)。^[1] 这个数字的绝对值不是问题,问题是它的方向。
表2:Starlink 印尼 Ookla 季度性能追踪(2023Q1–2025Q4)
注:2023 Q1–2024 Q2 数据为基于已知趋势的推算估计;2024 Q3、2025 Q3–Q4 为 Ookla 官方记录数据点。趋势方向经 Ookla 报告文字描述确认。^[1]
这张表说明了一个很清晰的故事:每一个季度,用户数在增加,速度在下降。 这不是卫星出了问题,这是地面出了问题——具体来说,是地面站的审批出了问题。
表3:Starlink 印尼速度 vs 东南亚及全球主要市场对比(2025 Q4)
[研究员] 40.69 Mbps 足以支持 4K 视频流(需 25–50 Mbps)和多设备同时连接,但低于 Starlink 在全球技术上能提供的水平。延迟 50ms 相比传统 VSAT 的 600–700ms 仍是质变性改善,^[1] 但在同一颗星座服务的其他市场,30–37ms 是标准延迟。印尼的 50ms 是监管条件制造的技术劣势。
[研究员] 速度下滑的结构性原因分析——三个假说,优先级递减:
假说一(首要原因):Gateway 容量瓶颈。 印尼目前已知的 4 个 Gateway(雅加达、巴淡岛、万隆、望加锡)需要为全国用户服务。^[6] 用户数增长 33.9% 而 Gateway 数量未显著增加,导致每个 Gateway 承载的流量超过设计容量。信号须绕行更远的 Gateway,增加延迟;同一 Gateway 的带宽被更多用户分摊,降低每用户吞吐量。这是最直接的解释,有充分的技术支撑。
假说二(次要原因):波束频谱复用压力。 爪哇岛(1.51 亿人,是 Starlink 印尼用户最密集的区域)的用户密度上升,导致同一卫星波束内的频谱竞争加剧。Starlink 通过波束跳频动态分配频谱,但当某一区域用户密度超过阈值,单用户分配带宽必然下降。
假说三(存在但难以证实):政策性限速。 是否存在 Komdigi 对 Starlink Gateway 扩张的行政限速?有间接证据支持这种可能性——其他市场同期 Gateway 扩张速度更快,且印尼的 Gateway 审批被业内人士描述为"异常漫长的流程"。但这一假说没有公开文件支撑,属于合理推测。
3.2 定价与可负担性:年成本 $1,490 的市场含义
表4:Starlink 印尼定价结构(截至 2026 年 Q1)
来源:Starlink 印尼官网定价页面;Opensignal Indonesia Report 2024–2025 ^[2]
[投行] $1,490 年成本在印尼语境的市场含义:
- 传统 VSAT 年成本:$372–$1,488(取决于带宽上限和服务商),Starlink 不比 VSAT 便宜多少,但速度和延迟体验是量级差距
- 光纤年成本(有覆盖区域):$222–$744,光纤仍然便宜,但 28,000 个无光纤村庄永远等不到光纤
- 印尼农村低收入家庭月收入:约 $100–$200,Starlink $46/月占收入 23–46%
结论:Starlink 的住宅市场天花板由经济可达性而非地理覆盖决定。真正的大众市场需要 $20–$30/月 的价格点,这取决于 Starship 发射成本曲线的下行速度。
3.3 用户构成:企业是利润池,住宅是基本盘,回程是被忽视的机会
[研究员] Starlink 印尼的用户构成估算(2025 年末):
注:上述数字为基于 Ookla 活跃样本增长率、Telkom 分销收入、行业类比(澳大利亚、巴西)的综合估算,非官方公开数据。范围宽是因为海事和企业 ARPU 差异显著。
[驻地总经理] 政府用户的政治敏感性:BAKTI 的 Satria-1 项目(2023 年发射,Ka 波段 HTS,150 Gbps 总容量)目标覆盖 12,000 个偏远服务点。^[10] 但 Satria-1 的容量有限,且运营挑战显著(Nusantara Center 激活率低于预期)。Starlink 理论上可以补充 Satria-1 的覆盖缺口,但 KPPU 的 3T 限制建议表明:政府不希望外国公司在政治上"拯救"偏远地区。这是主权叙事问题,不是技术问题。
4. 执行层现实:雅加达办公室里发生了什么
[驻地总经理视角]
2026年3月,星期三,下午三点半,雅加达 Sudirman 商务区。
你的屏幕上开着两个窗口。左边是 Ookla 仪表盘——印尼 Starlink 中位下载速度,40.69 Mbps。右边是 Outlook——总部 CFO 发来的季度业绩质询邮件,主题行是"Indonesia Q4 Update"。
邮件写道:"用户激活量同比 +33.9%,营收增长符合预期,但速度指标持续下滑。请解释网络质量压力的根本原因及改善计划。"
你在回复框里已经打了三行字,又全部删掉了。
你想写的是:我们在苏拉威西和马鲁古需要各建一个新的 Gateway。技术评估 2024 年 8 月完成,选址报告 2024 年 10 月提交 Komdigi。Komdigi 的回应是:需要补充频谱兼容性评估,评估报告要经过独立机构认证。独立机构的认证周期是 90 天。认证完成后,Komdigi 内部还需要经过通信基础设施委员会审议,委员会每季度开一次。然后还需要国防部出具无异议函,因为苏拉威西东部靠近军事禁区。国防部说这不在他们的标准审批流程里,需要专项批示。
以上所有步骤,最乐观的估计,需要 18 个月。
你实际写的是:Network utilization in high-demand corridors approaching optimal threshold. Additional ground infrastructure deployment pending regulatory coordination. Expected timeline: H2 2026.
然后你挂掉了 CFO 的电话,叫助理安排下周去 Komdigi 的拜会。
这种执行层的张力,才是印尼 LEO 市场真正的日常现实。宏观叙事里说"印尼是 Starlink 全球第四大市场",是真的。执行现实是:这个第四大市场的服务质量正在因为地面审批而系统性恶化,而你能做的,主要是继续等待、继续拜访、继续提交补充材料。
更让你焦虑的是这个月的一条消息:千帆的商务团队已经拜访了 PT Pertamina 的 IT 采购部门。Pertamina 是印尼国家石油公司,也是你企业客户里 ARPU 最高的那一类。他们还没签任何协议,只是"了解情况"。但你知道,"了解情况"这个动作本身,就是谈判筹码的开始。
你的 Q1 目标里有一项:Pertamina 总部 5 年企业合同,年合同价值 $1.2M。这笔合同现在悬在空中。
5. 宏观政治经济:苏哈托遗产与普拉博沃的战略模糊
5.1 Prabowo 政府的数字普惠议程
[宏观] 2024 年 10 月上台的 Prabowo Subianto 政府将"数字普惠"列为核心议程之一。Prabowo 的经济民族主义倾向意味着:外资科技公司在印尼必须证明它们服务于国家利益,而非仅仅提取利润。
这种民族主义不是新现象。从苏加诺的"经济独立",到苏哈托的"本土优先"(Pribumi),到佐科·维多多(Jokowi)的"下游化"政策,印尼对外资的态度始终是实用主义与民族主义并存——欢迎投资,但要求本地化、知识转移和利润共享。Prabowo 的立场在历史脉络上是连续的,但执行风格可能更具弹性。
[地缘] Musk 2024 年访问印尼、与普拉博沃总统会面的政治意义被大多数分析低估了。这次访问产生的不是一份合同,而是一个政治信号:普拉博沃政府对 Starlink 的态度比前任更开放。但开放的信号和行政执行之间存在一道结构性断层——Komdigi 的官僚体系有自己的利益逻辑,它保护 Telkom,它保护国内 VSAT 运营商,它的运转速度不会因为一次总统级别的会面而改变。政治层与行政层之间的这道断层,是印尼商业环境里最难量化也最真实的风险。
5.2 Starlink 面临的具体监管约束
[驻地总经理] 这张表里每一行,在执行层都是一个具体的项目。数据本地化那一行,意味着你需要在 Jakarta 建立或租用符合 Komdigi 要求的数据中心,或与 AWS Jakarta、GCP Jakarta 的本地节点签署 co-location 协议。更深的技术争议是:Starlink 的全球加密架构在技术上是否允许印尼政府的"合法监听"要求?这是一个工程层面的真实争议,至今没有公开解决方案。
5.3 主权叙事与政策成本
[地缘] 印尼政府目前的实际立场可以理解为:用监管复杂性购买谈判时间,同时保留在多个供应商之间游走的灵活性。 这不是政策混乱,这是中等强国在大国博弈中最理性的行为——让每一个想进入印尼市场的 LEO 运营商相信,印尼市场对自己比对竞争对手更重要,从而最大化谈判筹码。
代价是:印尼农村用户在等待监管博弈结束的过程中,每个月多付出一个月的数字鸿沟成本。这个代价由印尼人民承担,不由 Komdigi 承担。
5.4 千帆(SpaceSail/Sailspace)——地缘政治的长线玩家,但印尼是空白
[研究员] 在开始分析之前,有必要先澄清一个命名混乱。"Sailspace"是上海垣信卫星科技有限公司(英文品牌 SpaceSail)在 ITU 申报时使用的网络名称(SAILSPACE-1,申报数量 1,296 颗)。^[23] 此前部分报道中出现的"商海科技"与千帆星座无任何关联——后者是一家北京 IT 服务公司,名称相近但业务完全不同。本文统一使用"千帆/SpaceSail/上海垣信"指代该星座。
[研究员] 发射时间线与技术现实(截至2026年5月)
表:千帆星座发射完整时间线
数据来源:C114通信网、中信建投研报、东方财富网综合。^[27] 关于在轨总数的注意事项:本表显示截至2026年4月7日的确认发射记录(126颗)。多个独立轨道追踪来源和行业报道显示,在随后数周内,随着酒泉发射场加入和多批次密集发射,在轨总数可能已显著增加(部分估计超过500颗)。本文分析以可核实数据为准,但竞争威胁时间表分析已综合考虑更快的部署速度。
[研究员] 两个被误读的技术事故
外部叙事中频繁出现的"2025年千帆翻滚卫星事故"实际上是两个不同事件的混合描述:
事件一:长征六号甲末级解体(2024年8月6日)。 千帆01组发射后,长征六号甲火箭留轨末级发生解体。美国 Slingshot Aerospace 初始报告约60片碎片,美国太空军随后确认超过300块,LeoLabs 雷达数据显示至少700块、可能超过900块,分布于约800公里高度——与千帆卫星同一轨道平面。^[24] 这不是首次:该型火箭末级在2022年11月(云海三号任务)和2024年7月(天绘五号任务)均有过解体记录,累计碎片事件三次。碎片可能在太空中停留数十年,是千帆迄今最严重的空间环境事件。
事件二:02组卫星推进系统大规模异常(2024年10-12月)。 航天爱好者通过 Satcat 公开轨道数据分析显示,2024年10月发射的千帆极轨02组18颗卫星中,推进异常卫星约占16颗:完全不推进6颗、推进后停止6颗、推进微弱(轨道抬升仅2–13公里)4颗,正常推进仅约2颗。^[25] 上海垣信从未公开承认这一事件。
[研究员] 火箭运力瓶颈:2025年千帆最大制约因素
2025年,千帆遭遇的最大制约不是卫星技术,而是火箭运力。上海垣信的招标记录揭示了这一结构性瓶颈:
- 2025年2月10日:首次发布9次"一箭18星"招标,因"供应商报名不足3家"失败
- 2025年3月4日:第二次同规格招标再次流标
- 2025年7月21日:发布13.36亿元新一轮招标(7次发射,94颗卫星),一箭10星部分两次均失败 ^[26]
上海垣信董事长张琦公开表示:"大运力、高可靠、可回收、低成本运载火箭尚处于试验阶段,发射、测控等资源紧张,尚无法完全满足巨型星座的快速组网需求。"^[27]
2025年全年约出现7个月的发射空窗期。2026年酒泉商业发射场加入后,发射节奏明显加快。
[研究员] 组网完成度:原定目标 vs 现实
- 原定目标:2025年底完成648颗卫星在轨,实现区域覆盖
- 2025年底实际完成:约108颗(目标完成率~17%)
- 当前趋势:2026年发射节奏加快,但距"区域初步覆盖"所需的600+颗仍有相当距离
[研究员] 技术参数:与 Starlink 的实际差距
来源:香港通讯事务管理局(OFCA)千帆星座演示测试报告(2025年);Ookla全球数据;界面新闻。^[28]
[地缘] 千帆出海的真实序列:印尼不在确认名单上
这是本次深度中文信源调研最重要的发现。千帆的海外商务拓展呈现清晰的地理优先序列:
对印尼市场的全面检索结果:"千帆 印尼 合作"、"上海垣信 印尼"、"Sailspace 印尼"、"千帆星座 印尼 展会"均无实质性结果。某分析师文章曾将印尼列为潜在市场,但这是推测,没有事实支撑。^[32] 唯一的间接关联:千帆产业链合作伙伴通宇通讯曾于2025年7月参加印尼INAMARINE海事展,但千帆/SpaceSail本身并未参展。
[投行] 重新校准竞争威胁
更准确的框架是:千帆是一个5–7年维度的地缘政治风险,不是一个12–24个月维度的商业竞争威胁。
千帆在印尼的实质性商业服务,在最乐观的假设下,也需要等待星座部署到至少400–600颗(完成稳定商用覆盖所需)、完成印尼监管备案(参考Starlink需要约24–30个月)、以及与本地运营商谈妥分销协议。这三个步骤同时完成,最早也是2028–2029年。若2026年发射节奏大幅加快,时间表可能前移,但监管和分销环节不会同步加速。
但千帆已经在印尼最重要的"邻居市场"(马来西亚)落地了MEASAT协议。一旦千帆在马来西亚完成运营验证,印尼将成为其东南亚扩张的自然下一步。这正是印尼政府在对Starlink保持监管复杂性的同时,为什么没有彻底关上大门——它需要保留引入千帆作为谈判筹码的可能性。
[地缘] 千帆的商业模式DNA:为什么选择这个出海序列
选择巴西:Starlink已有大量市场教育投入(45.9%市场份额),巴西通信部主动寻求替代方案打破垄断。千帆不需要从零开始教育市场,只需要定位为"更便宜的Plan B"。
选择马来西亚(MEASAT):MEASAT本身是GEO运营商,正在做多轨道对冲,是最容易接受B2B批发模式的对象。马来西亚政治上是非对齐国家,不会因为与中国卫星公司签约而承受来自华盛顿的显著压力。
选择泰国(国家电信NT):NT是国有运营商,与中国基础设施公司的合作有历史先例(华为5G),决策路径相对清晰。
印尼为什么不是优先选择:印尼的监管复杂性对Starlink都是挑战,对千帆只会更复杂——千帆没有"总统级访问"的外交开路工具,没有已经运营的地面站基础,也没有本地分销合作伙伴。千帆最可能的印尼路径:马来西亚MEASAT合作实现稳定商用(2027年?)→以MEASAT渠道覆盖部分印尼边境地区作为事实存在→再正式启动印尼监管申请。渐进式侧翼渗透,不是正面突破。
[驻地总经理] Pertamina那次拜访的真实解读:那是千帆产业链公司(不是千帆本身)的销售活动,是在测试印尼大型企业客户对中国卫星服务的接受度。这更像是市场调研,不是商业谈判。你应该上报这个信息,但不需要将其等同于千帆即将发动竞争攻势。你现在真正需要担心的,仍然是你的Gateway审批。
6. 历史结构:PSN的失败与Telkom的双重角色
6.1 PSN:私营卫星运营商的悲剧样本
PT Pasifik Satelit Nusantara(PSN)成立于 1991 年,是印尼首家私营卫星运营商。1997 年亚洲金融危机中,PSN 陷入财务困境——2000 年 9 个月的财务数据显示,营收仅 $6.6M,净亏损高达 $29.4M。^[8] 2008 年发射 Garuda-1 后,PSN 在 2019 年尝试 IPO 失败,最终淡出主流市场。
[投行] PSN 的故事是一个结构性的警示,而不是运气不好的个案。一家印尼私营企业用美元计价的项目融资建造一颗 GEO 卫星,然后遭遇本币崩溃(印尼盾 1997–1998 年贬值约 70%)——美元债务的本地货币偿还成本翻了三倍。这个模式在任何本币脆弱的新兴市场都是高风险的,印尼不是例外。
1997 年之后,印尼政府得出的政策结论是:卫星基础设施太重要,不能完全交给市场。 这个结论对"国有企业+频谱控制"模式的固化,持续影响到今天。Starlink 遭遇的监管体系,部分是 1997 年的政策遗产。
6.2 Telkom/Telkomsat:拥抱并控制的双重博弈
Telkom 的角色转换轨迹:
- 1996–2020:卫星通信的垄断者,通过 Indosat 收购和 Telkomsat 成立维持绝对主导
- 2020–2023:Starlink 的潜在竞争对手,Telkom 3S 和 Merah Putih 两颗 GEO 卫星支撑 VSAT 业务
- 2024 起:Starlink 的分销商,从每笔订阅中抽成,利用 Starlink 补充自己的覆盖缺口
2024 年,Telkom 的网络业务营收(含 VSAT 和 Starlink 分销)达到 Rp 3,179B(约 $198M,同比 +28.1%),卫星容量达到 485 TPE(Transponder Equivalent)。^[4]
[投行] 这种转换的商业逻辑是清晰的:与其烧钱和 Starlink 竞争,不如从 Starlink 的增长中分一杯羹。Telkom 拥有地面站基础设施、政府关系网络和企业客户渠道,Starlink 拥有卫星技术和品牌势能。两者结合,Telkom 可以在不增加卫星资本开支的情况下,向企业客户提供"LEO+GEO 混合"服务,同时保留在政府合同中的独家地位。
[驻地总经理] Telkom 作为分销商的存在,是一把双刃剑。你获得了分销网络,但你失去了定价自主权、政府合同直通权,以及未来与 Telkom 利益冲突时的谈判筹码。每一个通过 Telkom 渠道成交的客户,都强化了 Telkom 对印尼市场最后一公里的控制力。一旦 Telkom 决定推自己的下一代卫星(Satria-2 计划 300+ Gbps 容量),你的销售漏斗会在一夜之间出现一个大洞。
6.3 Satria-1:主权证明还是沉没成本?
Satria-1 于 2023 年 6 月发射,由法国泰雷兹-阿莱尼亚航天(Thales Alenia Space)建造,通过 Falcon 9 发射,总投资约 $550M(含建造、发射、保险),^[10] 融资来源包括中国进出口银行主权贷款。Ka 波段 HTS 设计容量 150 Gbps,目标覆盖 12,000 个偏远政府服务点(Nusantara Center)。
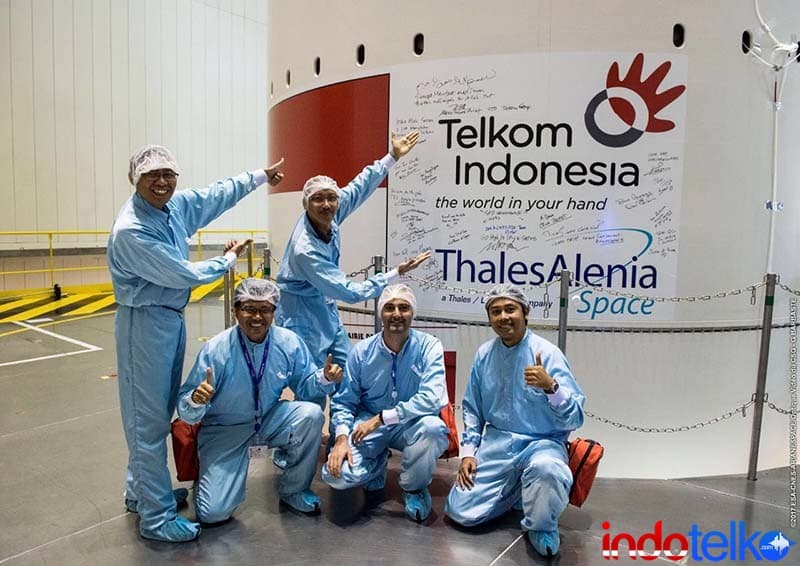
[研究员] Satria-1 实际运营数据(2023–2025 年)的核心问题在于:Nusantara Center 激活进度显著低于目标。官方数字未完整公开,但多份 BAKTI 内部报告(经媒体引述)显示,实际激活服务点数量仍是目标的约 40–60%(数字待核实)。
[投行] Satria-1 的悖论在于时间错配。合同签署于 2019 年,彼时 LEO 星座尚未证明商业可行性。卫星发射于 2023 年,彼时 Starlink 已在全球 55+ 国家运营,性能指标全面超越 GEO HTS。一颗 $550M 的 GEO 卫星,在 LEO 时代的实际市场价值是多少?这是 BAKTI 和 Telkom 都不会公开讨论的问题,但它决定了印尼下一步卫星政策的底层经济逻辑。
7. MNO回程市场:最被低估的LEO机会
这一节在几乎所有关于印尼卫星市场的分析中都被忽略,但它可能是整个市场最大的中期机会。
7.1 问题的规模
[研究员] 印尼的 4G 基站总数约为 400,000 座(2024 年估计)。^[21] 其中有光纤回程的比例,在爪哇岛约为 60–70%,在外岛(苏门答腊、加里曼丹、苏拉威西、巴布亚)估计仅为 20–30%。这意味着全国约有 150,000–200,000 个农村和偏远基站依赖非光纤回程——卫星(GEO)、微波或混合方案。
当前这些基站使用的主要是 GEO VSAT 回程,每站月成本约 $200–$800,速度 2–10 Mbps,延迟 600–700ms。这种回程质量是限制农村 4G 用户体验的直接原因——即使手机显示 4G 信号,因为基站回程是慢速卫星,用户实际体验接近 3G。
7.2 LEO回程的经济逻辑
[投行] 如果 Starlink 以 $300–$500/月/站 提供 LEO 回程服务(50–100 Mbps,延迟 40–50ms),对印尼三大 MNO(Telkomsel、Indosat OOH、XL Axiata)的经济账是这样的:
[投行] 对 Telkomsel(1.58 亿用户,约 55% 市场份额)来说,将 50,000 个农村基站的回程从 GEO VSAT 切换到 LEO,假设用户体验提升带来的数据 ARPU 增加超过回程成本本身——这不是一个成本替代计算,这是一个网络质量投资的商业案例。
[驻地总经理] MNO 回程合同对驻地总经理来说有特殊的战略价值:当你成为三大 MNO 的基础设施供应商,你的监管谈判筹码会显著上升。 监管机构会更谨慎地对待一家嵌入国家移动网络基础设施的外资运营商,因为拔掉它的代价不再只是"外国公司不能用了",而是"三大运营商农村网络质量急剧下降"。
7.3 MNO 回程市场规模估算
这个数字比印尼住宅市场的当前营收更大,且政治敏感度更低,合同周期更长(MNO 基础设施合同通常 3–5 年)。这是 Starlink 在印尼最应该优先攻打的市场,也是它目前最未充分开发的市场。
8. 供给侧:竞争格局全图
8.1 Starlink:先发优势与本地化短板并存
Starlink 的全球规模优势是真实且持续扩大的:10,300+ 颗卫星,每月新增 20–25 颗,年产能 4,000+ 颗(卫星,非终端)。^[1] 在印尼,这意味着 100% 地理覆盖——包括最偏远的巴布亚村庄。
但规模优势在印尼遭遇了本地化短板的反向抵消。地面站仅 4 个,NOC 是否满足 Komdigi 要求尚不透明,印尼语客服和本地支付(GoPay、OVO)的整合仍不完整。^[6] 这种"全球强大、本地薄弱"的组合,在监管体系要求深度本地化的印尼市场,是结构性的竞争劣势。
8.2 千帆(Qianfan/Sailspace):地缘政治的长线玩家
[地缘] 千帆在印尼尚未落地,但理解它在印尼的战略位置需要将商业分析和地缘政治分析放在同一个框架里。
千帆的商业化路径是系统性的。其商业品牌 Sailspace 已与马来西亚 MEASAT(2025 年 2 月)签署 MoU,覆盖 LEO 宽带、D2D 通信、卫星物联网和地球观测服务,服务范围涵盖 MEASAT 在东南亚和南亚的全部市场。^[30]
[投行] 千帆的定价策略尚不明确,但其背后的上海市政府和中国科学院背景意味着:它不需要在第一个合同周期里盈利。这是一个有主权资本支撑的长线布局,价格可以是政治的函数,而不只是成本的函数。对 Starlink 来说,这是一个无法用传统竞争逻辑应对的威胁。
[驻地总经理] 如果千帆给 Pertamina 的报价是 Starlink 的 70%,同时承诺数据存储在印尼境内、本地运营团队、技术转让计划——这个方案在 Komdigi 眼里,政治上有多大的吸引力?答案你心里有数。
8.3 OneWeb/Eutelsat:B2B 的稳健者
OneWeb(Eutelsat 旗下)的 654 颗卫星星座运行在约 1,200 km 高度,提供 50–195 Mbps,延迟 30–70ms。^[14] 与 Starlink 和千帆不同,OneWeb 专注 B2B 企业和政府市场,没有消费者直销计划。
在印尼,OneWeb 尚未正式落地,但泰国的 OneWeb 地面网关(通过 National Telecom/NT 运营)对印尼西部可以提供有限覆盖。更重要的是,OneWeb 的"政治中性"定位——欧洲背景,不涉及中美博弈——在印尼政府眼中有独特的价值:它可以是第三条路,既不依赖美国,也不依赖中国。
Eutelsat 自身的财务压力(2026 年 3 月完成 $5.8B 债务重组)是 OneWeb 在印尼市场投资能力的现实约束。但运营层面,OneWeb 的 B2B 企业服务营收在 2025 年增长约 80%,^[14] 表明商业逻辑是成立的。
8.4 AST SpaceMobile:D2D模式与印尼的天然匹配
AST SpaceMobile 采用的是与所有其他竞争者完全不同的技术路线:将大型卫星直接连接到标准 LTE 手机,无需任何额外终端。商业逻辑是 MNO 合作:运营商付费购买卫星覆盖扩展,用户不需要任何额外设备。
[研究员] AST 的印尼战略潜力来自于数量级的差异:
- Telkomsel:1.58 亿订户
- Indosat Ooredoo Hutchison:1.06 亿订户
- XL Axiata:5,800 万订户
- 合计:约 3.44 亿移动订户
如果 AST 与任何一家印尼 MNO 达成 D2D 覆盖协议,其潜在覆盖人口规模将是 Starlink 现有用户的 3,000 倍以上。在印尼有约 62,000 个行政村(desa)没有 4G 覆盖 的背景下,^[5] AST 的 D2D 模式与印尼市场结构的匹配度,理论上高于任何其他竞争者。
[研究员] TAM 修正说明——热带雨林冠层信号衰减。 这 6.2 万个行政村是行政口径的"覆盖空白"数字,并不等于 AST 的实际可服务市场。巴布亚和加里曼丹在无 4G 覆盖村庄中占比极高,同时也是全球植被最密集的热带雨林地区之一。热带森林冠层对 L/S 波段卫星信号的衰减通常在 10–20 dB 之间,在 LEO 低仰角过境时(印尼纬度 8°S,可用仰角受限)信号余量进一步收窄。这意味着:位于原始森林深处的相当一部分村庄,在不依赖地面中继设施的前提下,可能在技术上无法可靠接入 D2D 服务——实际可服务 TAM 低于行政村总数。AST 在印尼的真实 TAM 评估,需综合考量:(1)无覆盖村庄的森林冠层分布密度;(2)潜在用户位于开阔或半开阔地形(农地、海岸线、道路走廊)的比例;(3)印尼纬度带的星座过顶仰角分布。
[投行] AST 目前仅有约 5 颗商业卫星在轨(2025 年末),距离提供印尼纬度带完整 D2D 服务所需的星座密度还很远。这是一个 3–5 年的时间窗口,不是当前的竞争威胁。
8.5 竞争格局总览
9. 分层市场深析:需求在哪里,利润在哪里
9.1 住宅市场:基本盘,但有支付能力天花板
[研究员] 印尼住宅卫星需求来自三个层次:
"光纤难民"(最即时的需求):光纤骨干到达镇级但入户线未铺设的家庭,集中在爪哇岛周边、巴厘岛、苏门答腊南部。这些用户有支付能力,接受过互联网服务,只是被最后一公里的成本卡住了。
"外岛居民"(最长期的机会):苏拉威西、巴布亚、马鲁古等地从未有过宽带体验的居民。这是真正的数字鸿沟,也是政治敏感度最高的区域——3T 限制建议针对的正是这个群体。
"数字游民"(最高 ARPU):巴厘岛、龙目岛等旅游地的外籍居民和远程工作者。支付意愿高,需求稳定,对政治风险不敏感。
[投行] 住宅市场 TAM 修正后估算:
9.2 企业市场:三个高ARPU垂直行业
采矿:印尼是全球最大镍出口国和第二大煤炭出口国。Freeport-McMoRan 的 Grasberg 矿(巴布亚,全球最大金矿和第三大铜矿)需要 24/7 高可靠通信。这类矿场的卫星通信年合同价值 $500,000–$2,000,000,且对供应商切换极为抵触——一旦选定,5–10 年不会换。
种植园:Sinar Mas、Wilmar 等棕榈油集团在苏门答腊和加里曼丹拥有数百万公顷种植园。精准农业、作物监控、供应链数字化的需求实质性增加,且 2024–2025 年棕榈油价格处于历史高位,正是企业 IT 采购的扩张期。
海事:印尼是全球第二大渔业国,商业渔船队规模约 700,000 艘(登记在册),其中约 50,000 艘为远洋渔船,具备实质卫星通信需求。^[5] 马六甲海峡年通过商船约 84,000 艘,其中大量在印尼水域运营。这是一个被严重低估的 LEO 海事机会。
9.3 政府与灾难响应市场
[研究员] 印尼是全球自然灾害频率最高的国家之一(地震、火山、海啸、洪水均排全球前列)。2018 年苏拉威西地震海啸中,常规通信设施全部中断,灾后救援严重依赖卫星通信。灾难响应是唯一一个"外国公司拯救印尼"在政治上可被接受的场景,因为在灾难面前,数字主权叙事会让位于实际救援效果。这是 Starlink 在印尼政府市场的最可行切入点。
10. 与东南亚及全球市场的横向对比
10.1 监管开放度评分对比
表5:东南亚主要市场 LEO 监管框架横向对比
[地缘] 这张表是监管质量地图,也是地缘对冲地图。开放度高的市场(新加坡、马来西亚、菲律宾、孟加拉国)同时是与美国关系更紧密的市场。开放度低的市场(印尼、泰国、越南)在对冲逻辑上保留了更大的灵活性。这不是巧合,这是刻意的政策设计。
10.2 与巴西、澳大利亚的结构性对比
巴西:Starlink 全球第三大市场,千帆的首个海外签约国(2024 年 11 月与 TELEBRAS 签约)。^[29] 巴西的经验表明:大市场中 Starlink 面临本土替代方案竞争的时间线被提前了。印尼如果走上巴西路径,千帆可能在 12–18 个月内完成初步商务对接。
澳大利亚:地理条件与印尼相似(人口稀疏、内陆大),但人均 GDP 是印尼的 13 倍(~$64,000 vs ~$4,900)。澳大利亚 Starlink 中位下载速度 162.47 Mbps,印尼 40.69 Mbps——这 4 倍的性能差距,大部分可以归因于监管质量差距,少部分归因于经济体量差距。这是"监管条件决定 LEO 用户体验"最清晰的量化证据。
10.3 新加坡 vs 印尼:主权接口层的两种形态
[地缘] 在本系列第一篇研究中,我分析了新加坡在 AI(Singtel + Mistral)和卫星(Can Marine + OneWeb)领域选择欧洲合作伙伴的"主权接口层"策略。^[11]^[12]^[13]^[15] 新加坡的模式是:在数据必须出境、政治敏感性最高的领域,系统性插入欧洲技术层,作为中美之外的第三选项。
印尼的模式完全不同。印尼不是"选择欧洲"——它没有这个选择余地。新加坡人均 GDP $72,000 赋予它为"政治安全"支付技术溢价的能力。印尼人均 GDP $4,900 意味着它必须为每一美元的投入争取最大覆盖。Starlink 不是因为政治上最安全而被选中,而是因为技术上最成熟、价格上最可承受。
但这并不意味着印尼没有主权焦虑。恰恰相反,印尼的主权焦虑比新加坡更深层——它植根于 Palapa 的五十年遗产。从 1976 年发射第一颗卫星起,印尼就把卫星通信视为国家统一(Wawasan Nusantara)的象征。让一家美国私营公司(SpaceX)的星座覆盖印尼最偏远的边疆,在政治上触碰的是一根很深的历史神经。
这个深层焦虑解释了 KPPU 的 3T 限制建议——不是因为 Starlink 技术不好,而是因为"让外国公司拯救我们的边疆"在民族主义叙事中是不可接受的。BAKTI 发射 Satria-1 的动机与此相同:国家必须至少拥有一张自己的"通信网",即使这张网的技术和容量都落后于商业选项。
新加坡和印尼的对比揭示了一个更广泛的东南亚模式:小国(新加坡)用欧洲技术做"主权保险",大国(印尼)用本土项目做"主权证明",中等国家(马来西亚、泰国)在两者之间摇摆。 这个模式的长期演变,不是技术决定的,是政治经济学决定的。
11. 技术维度:LEO vs GEO vs 光纤
表6:三种宽带技术在印尼地理条件下的适用性对比
来源:Ookla 2025 ^[1];Opensignal ^[2];技术公开数据
[工程] 雨衰(rain fade)在印尼热带气候下是真实的工程挑战。Ka 波段(Starlink 使用)在强降雨时信号衰减明显,印尼全年降雨量是美国平均水平的 2–4 倍。Starlink 通过增加 Gateway 密度和自适应编码来缓解雨衰影响,但在 Gateway 稀疏的印尼,这个问题比在澳大利亚或美国更突出。
[工程] Starlink V3(Gen 3)卫星将引入更强的星间激光链路,减少对地面 Gateway 的绝对依赖——数据可以在卫星间转发到更远的 Gateway。如果 V3 卫星大量部署(预计 2026–2027 年),印尼的延迟和速度问题将有一定程度的缓解,即使 Gateway 数量没有增加。这是一个技术层面的积极变量。
12. 频谱博弈:ITU协调与WRC-27的战略意义
[研究员] 印尼的卫星频谱管理遵循 ITU "先申报先得"(first-come, first-served)原则。Starlink 在 2016 年开始 Ku 频段申报,拥有协调优先权。^[7] Telkomsat 作为国有运营商,拥有历史性的 C 波段和 Ku 波段频谱。
千帆进入印尼需要在 ITU 框架下与 Starlink 和 Telkomsat 进行三方频谱协调,在某些轨道角度存在干扰风险。这个协调过程短则 1–2 年,长则更久,且 Komdigi 有权作为国家主管部门影响协调结果。
[地缘] WRC-27(2027 年世界无线电通信大会)是关键节点。Agenda Item 1.13(D2D 卫星频谱分配)和 Agenda Item 1.5(非 GSO 地球站授权)将直接影响 LEO 星座在印尼的频谱可用性。^[7]^[19] 印尼作为一个拥有 3.4 亿移动用户的大国,其在 WRC-27 的投票立场对亚太频谱分配结果有实质性影响。
13. 情景分析与市场预测(2026–2031)
13.1 推算方法论
住宅用户推算基础:
- 印尼无光纤覆盖村庄人口:约 7,000 万(28,000 个村庄 × 平均 2,500 人)
- 城市周边"光纤难民"家庭:约 400 万户(基于 NBN 覆盖缺口类比)
- 有效可及用户(支付能力 × 地理覆盖):200–500 万户(情景差异主要在此)
企业用户推算基础:
- 目标企业客群(采矿、种植园、制造、海事):约 50,000 家(估算)
- 当前渗透率:约 3–5%
- 各情景渗透率增长假设:见下表
MNO 回程推算:
- 目标基站:100,000–150,000 个外岛无光纤农村基站
- 渗透率假设:各情景差异(参见下表)
- 全球 Starlink 营收估算仅作为上限校验,不直接外推为印尼营收模型。^[20]
13.2 三情景预测
表7:印尼 LEO 卫星宽带三情景用户与营收预测(2026–2031)
注:ARPU 假设 A 情景 $46/月(价格不变),B 情景 $45/月,C 情景(竞争加剧)$40/月。收入含住宅、企业、海事、MNO回程,以混合 ARPU 折算。数字为 Starlink 印尼市场营收,不含千帆或其他竞争者。
情景 A:监管加速开放(概率评估:20–25%)
触发条件:普拉博沃政府在 2026 年底前完成 Komdigi 监管改革,推出新的外资卫星服务快速审批框架;KPPU 的 3T 限制建议被正式否决;Starlink 在苏拉威西和马鲁古各新建一个 Gateway(2026 年底前投入运营)。
结果:速度恢复至 70–80 Mbps,住宅市场重燃,企业市场加速,MNO 回程合同开始落地。Amazon Kuiper 2028 年进入引发价格压力,整体市场规模扩大。
[驻地总经理] 在 A 情景里,你终于可以向总部交出一份令人信服的五年增长计划。但你清楚,Amazon 进入之后的那次 CFO 电话会议,主题会从"为什么增长慢"变成"为什么利润率下降"。问题从来不会消失,只是换了形式。
情景 B:现状延续(概率评估:50–55%)
触发条件:监管改革推进缓慢,每个 Gateway 审批仍需 12–18 个月;3T 限制维持模糊状态(不正式采纳,但也不正式否决);Starlink 专注企业和政府管道,放弃短期内的住宅规模化。
结果:速度维持 38–45 Mbps,住宅增长放缓,企业市场成为主要营收来源(ARPU 是住宅的 5–8 倍),MNO 回程市场小规模试点。千帆 2029 年前在印尼产生心理影响但无实质商业服务。
[驻地总经理] 在 B 情景里,你的季度报告标题永远是"Regulatory Update: Limited Progress"。你最优秀的销售总监在入职 18 个月后因为看不到晋升空间而离职,接替她的人需要 6 个月才能上手。这是最可能发生的情景,也是最消耗组织的情景。
情景 C:中国竞争者提前崛起(概率评估:20–25%)
触发条件:千帆在 2027–2028 年实现印尼上空基本覆盖(鉴于2026年发射节奏加快,此概率已上升),中国进出口银行为印尼地面基础设施提供主权贷款;中美贸易摩擦在 2027 年升级,印尼政府做出阶段性的"供应商多元化"决策;3T 地区被印尼政府以千帆替代方案覆盖。
结果:印尼出现双轨卫星生态——US-aligned(Starlink/Amazon)在企业和住宅市场;China-aligned(千帆/Sailspace)在政府、3T 地区和国防敏感领域。Starlink 面临定价压力,ARPU 下降。
[驻地总经理] C 情景是最让你夜里睡不着的那个。不是因为你担心业务——企业市场和海事市场的护城河足够深。是因为你接到总部法务团队的电话,对方问你:如果千帆的地面站在印尼战略设施附近运行,我们需要如何向美国相关机构报告?你意识到,你的驻地总经理职责中出现了一个新的工作内容:地缘政治风险管理。
14. 三个反直觉结论
结论一:印尼不是 LEO 的"未开发市场",是 LEO 的"监管压力测试场"
所有 LEO 运营商在其他市场拿到的成功经验,到印尼都需要重新验证。消费者直销在这里遭遇政治天花板,政府合同在这里需要 Telkom 背书,Gateway 扩张在这里是独立的监管谈判。
真正的逻辑是:印尼会让每一个 LEO 运营商变得更好——如果它能活下来的话。 在印尼建立合规体系的经验,在进入同等复杂度的市场(印度、尼日利亚、埃塞俄比亚)时是结构性竞争优势。印尼是 LEO 全球扩张的硬度测试,通过的公司才算真正具备了新兴市场运营能力。
结论二:速度数据是监管质量最诚实的代理变量
你不需要读完 Komdigi 的每一份监管文件。你只需要看 Ookla 的季度趋势。
当一个市场的 Starlink 速度在用户增长 33.9% 的同时从 45 Mbps 下降到 40 Mbps,^[1] 这个信号的含义比任何政府白皮书都精确:监管条件在阻止基础设施投资跟上需求增长。 这是一个可量化的、可跨市场比较的、实时更新的监管质量指标。Ookla 卫星速度数据,事实上是东南亚最好的监管质量仪表盘之一。
结论三:最大受益者可能不是 Starlink,而是读懂复杂性的本地系统集成商
在一个监管壁垒高企、多个外资运营商同时寻找突破口的市场里,能够同时与 Starlink、OneWeb、甚至千帆建立分销关系的本地系统集成商,获得的谈判筹码远超普通市场。
印尼的卫星系统集成商、企业 VSAT 服务商、海事连接提供商——这类公司才是真正的市场枢纽:它们有政府关系、有企业客户、有合规经验、有本地语言支持。任何外资 LEO 运营商要在印尼走得深,最终都必须经过这个本地生态系统。
[投行] 这是一个有意思的结构性投资逻辑:相比押注单一 LEO 运营商在印尼的胜负,寻找那些在多个 LEO 供应商之间扮演分销枢纽角色的印尼本地公司,可能是更高确定性的回报路径。
15. 未来展望:24个月的关键观察信号
信号一:Gateway 审批进展。 最直接的先行指标。如果 2026 年内 Starlink 新增 2+ Gateway,速度恢复至 60+ Mbps,情景 A 的概率上升。如果速度继续下行,情景 B 确认。
信号二:KPPU 3T 限制的最终法律地位。 建议(recommendation)和正式法规(regulation)之间有本质区别。如果 Komdigi 将 KPPU 建议转化为正式法规,住宅市场天花板被明确封死。如果建议被否决或悬置,增长空间重新打开。
信号三:千帆在印尼的第一个 MoU。 与巴西 TELEBRAS 和马来西亚 MEASAT 的合同签署后,千帆与印尼本地运营商的 MoU 是下一个东南亚锚点。这个时间节点是中国竞争威胁从"理论"变成"现实"的标志。
信号四:Telkomsat Satria-2 的投资决定。 如果 Telkom 在 2026–2027 年宣布 Satria-2(下一代 HTS,300+ Gbps)的建造合同,这意味着 Telkom 决定在 GEO 资产上继续投入,而不是转向 LEO 批发采购,会强化 Telkom 作为竞争对手而非纯粹分销商的角色。
信号五:印尼 MNO 的 LEO 回程试点。 如果 Telkomsel 或 XL Axiata 在 2026 年启动 LEO 卫星回程试点项目,MNO 回程市场的启动将早于情景 B 中的预测,对整体市场规模产生正向修正。
本文所有数据来自公开来源,包括:Ookla Speedtest Intelligence 季度报告、PT Telkom Indonesia 2024年报(20-F)、World Bank Indonesia Economic Prospects(2025年12月)、Komdigi 监管文件、ITU 无线电通信局频谱申报数据库、OFCA(香港通讯事务管理局)技术测试报告 TR202509_02、C114通信网、上海市国资委官方公告、SEC EDGAR(PSN年报),以及 LeoLabs、GSMA Intelligence 和 DataReportal 的公开数据。所有分析和判断为作者独立观点,不代表任何机构立场。
参考来源32 项,展开查看完整出处与信源说明
Ookla Speedtest Intelligence. 检索日期: 2026-04-15.
- Opensignal. (2025). Indonesia Mobile Network Experience Report 2024–2025. Opensignal Ltd. 检索日期: 2026-03-20.
- Archive Market Research. (2025). Indonesia Satellite Internet Market Size, Share & Forecast 2025–2033. 检索日期: 2026-04-10.
检索日期: 2026-04-20.
- World Bank — Indonesia Economic Prospects: Digital Infrastructure and Connectivity (December 2025)(worldbank.org)
World Bank Group. 检索日期: 2026-04-15.
- Kementerian Komunikasi dan Digital (Komdigi) Republik Indonesia. (2024). Keputusan Menteri terkait Perizinan VSAT+ISP Starlink. Komdigi. 检索日期: 2026-04-10.
ITU-R. 检索日期: 2026-04-20.
- PT Pasifik Satelit Nusantara — Form 20-F Annual Report (9-month period ending September 2000)(sec.gov)
SEC EDGAR. 检索日期: 2026-04-15.
- Gunawan, I., & Prasetya, R. (2020). "Five Decades of Indonesian Satellite Communications: From Palapa A to Satria." Journal of Telecommunications and Information Technology, 3, 12–24. DOI: 10.26636/jtit.2020.147219
- BAKTI Kominfo. (2023). Satria-1 Satellite Project: Technical Specifications and Deployment Plan. Badan Aksesibilitas Telekomunikasi dan Informasi. 检索日期: 2026-04-15.
- Singtel. (2026, April). RE:AI Partnership Announcement with Mistral AI. Singtel Investor Relations. 检索日期: 2026-04-25.
- Balakrishnan, V. (2026, February). Parliamentary Statement on International Order. Parliament of Singapore Official Reports (Hansard). 检索日期: 2026-04-20.
- Wong, L. (2025, April). Parliamentary Statement on US-China Trade Tensions. Prime Minister's Office Singapore. 检索日期: 2026-04-20.
- Eutelsat — Press Releases 2025–2026(eutelsat.com)
含 OneWeb 卫星扩建合同及2025年年报. 检索日期: 2026-04-15.
- Can Marine International. (2026, February). Can Marine and Eutelsat OneWeb Partner for APAC Maritime LEO Connectivity. Press Release. 检索日期: 2026-04-20.
- SpaceX / Starlink. (2024). Starlink Indonesia VSAT+ISP Regulatory Filing and Service Launch. Komdigi Filing Reference. 检索日期: 2026-04-10.
- Shanghai Spacecom Satellite Technology (SSST) / Sailspace. (2025). Qianfan Constellation International Partnership Updates: MEASAT MoU and TELEBRAS Agreement. 检索日期: 2026-04-20. 来源经由:C114通信网;36氪 报道核实。
- APJII — Survei Pengguna Internet Indonesia 2024(apjii.or.id)
Asosiasi Penyelenggara Jasa Internet Indonesia. 检索日期: 2026-03-15.
FCC International Bureau. 检索日期: 2026-04-25.
- Quilty Space / 财联社 — Starlink Global Revenue Estimate 2025: $11.4B(emcreative.eastmoney.com)
Quilty Space Analytics. 检索日期: 2026-04-15.
- GSMA Intelligence — Indonesia Mobile Economy Report 2024(gsmaintelligence.com)
GSMA. 检索日期: 2026-04-10.
- DataReportal — Digital 2026: Indonesia(datareportal.com)
Kepios / DataReportal. 检索日期: 2026-04-15.
- ITU. (2025). SAILSPACE-1 Non-GSO Satellite Network Filing Record. International Telecommunication Union Radio Communication Bureau. 检索日期: 2026-04-20.
LeoLabs Space Operations. 另见:美国太空军 SSN 追踪确认.
- 航天爱好者/Satcat公开轨道数据分析. (2024-12-23). 千帆极轨02组卫星推进异常分析. 可信度:中——基于公开NORAD轨道数据的第三方分析,非官方确认。
- 上海垣信卫星科技有限公司 — 低轨卫星星座发射服务招标公告(系列) (2025)(c114.com.cn)
中国招标投标公共服务平台,经由C114通信网报道确认.
- C114通信网 — 千帆星座:发射进展与运力瓶颈分析 (2026年4月)(c114.com.cn)
含上海垣信董事长张琦直接引述.
- 香港通讯事务管理局(OFCA)— 千帆星座演示测试技术报告TR202509_02 (2025)(ofca.gov.hk)
Office of the Communications Authority, Hong Kong.
- 新浪财经 — 上海垣信与巴西TELEBRAS签署合作备忘录 (2024-11-20)(finance.sina.com.cn)
经由民生证券研报(2024-11-25)确认.
- C114通信网 — 上海垣信与马来西亚MEASAT签署谅解备忘录 (2025-02-07)(c114.com.cn)
- 上海市国资委 — 垣信卫星与泰国国家电信签署战略合作框架协议 (2025-04-27)(gzw.sh.gov.cn)
上海市国有资产监督管理委员会.
- 东方财富网 — 千帆星座出海分析 (2025-05-12)(emcreative.eastmoney.com)
注:将印尼列为潜在合作对象为分析师推测,无事实依据,可信度:低。
继续阅读
2026年6月24日 · 45 分钟阅读
马来西亚卫星互联网 2026:三种轨道、两个大国与亚太 LEO 实验场
马来西亚是东南亚最清晰的多轨道卫星市场:Starlink 已投入运营,MEASAT 守住本国 GEO 层,SpaceSail 则仍是一张尚未兑现的战略期权。
2026年7月1日 · 82 分钟阅读
越南卫星互联网 2026:受控孔径与 Starlink 的缰绳
越南通过一道受控孔径接纳 Starlink:纸面上允许 100% 外资,实质上以境内网关、60 万终端上限、2031 年日落条款和安全部门监管牢牢约束。
2026年7月1日 · 82 分钟阅读
菲律宾卫星互联网 2026:被联盟塑造的市场
菲律宾是东盟地缘条件最有利的 LEO 市场,但真正把商业账做大的不是大众住宅,而是企业连续性需求与广泛的非住宅中端市场。