
韩国商业火箭:国家订单流向韩华,创业公司靠什么突围
韩华拿着国家主力火箭的订单优势,Innospace 先走向海外。逐项核对飞行记录、采购安排与经营成本,看韩国几家发射创业公司还缺什么。
方法与披露
置信度:中到高(基于公开资料整理与交叉校验;部分时间点、数字与判断可能随新增披露而调整)
审阅方式:AI editorial and primary-source cross-check
写作辅助:AI assisted
Singapore Space Agency
文章目录 · 10
核心判断
先看结论
- 世界号连续采购让韩华占了结构性优势;公开政策并没有把所有韩国载荷都划给它。
- Innospace 已有写明客户的海外订单,下一步是把复飞接成连续的客户交付。
- Perigee 飞过探空火箭,Unastella 的首飞型号是挤压式,两者都还不能算轨道能力。
- 按模型粗算,一年要飞五次到二十次付费发射才能打平,关键看贡献毛利和合同条款。
韩国正在为国家主力火箭安排长期客户,几家发射创业公司却还得自己找订单。韩华最有条件承接政府任务,Innospace 的海外生意走得最远,Perigee 和 Unastella 则可能先靠技术和试验服务挣钱。真正决定这几条路能不能走通的,是国家项目之外,还有多少愿意付钱的任务。
延伸阅读:韩国卫星互联网市场、日本商业发射创业公司。
依据政府机构记录、企业披露和写明合同方的协议所做的独立分析。火箭标称性能在飞过之前,仍是研制目标。后面的经营模型用来检验不同假设,不预测任何一家公司的财务结果。
1. 90 秒速读
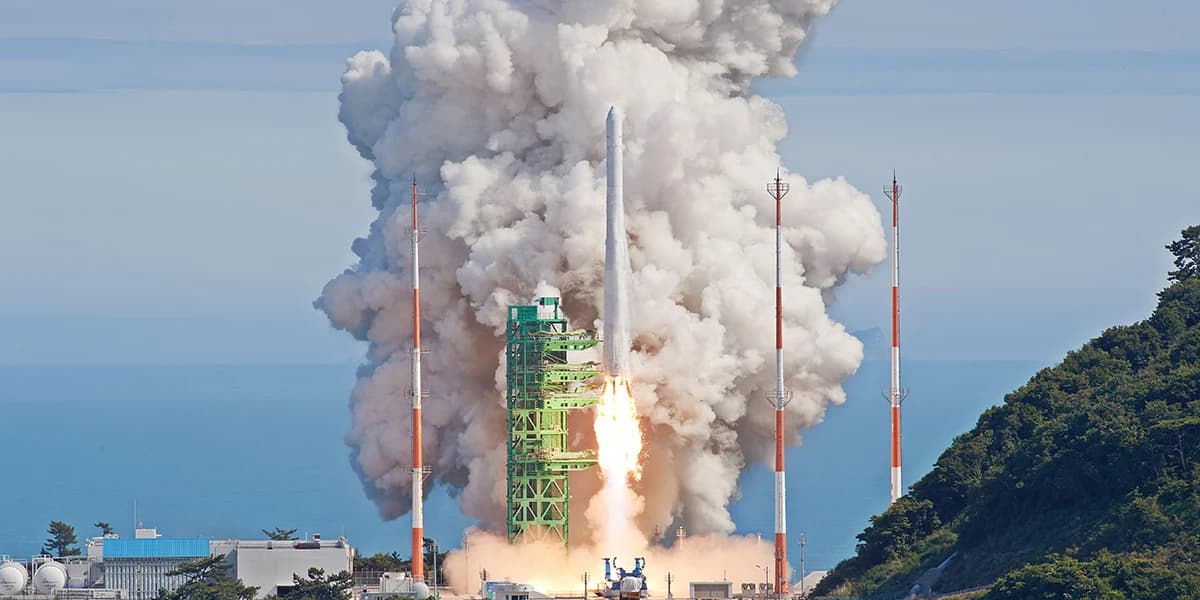
韩国发射产业现在最值钱的,是一张能连续飞下去的任务表。韩国宇宙航空厅(KASA)的 2026 年工作计划提出,从 2029 年起,把公共卫星的世界号(Nuri)发射做成批量采购。韩华航空航天已经是世界号的系统集成商,也是后继型号 KSLV-III 的工业主承包商。这个位置带来的优势,创业公司很难靠一台更便宜的发动机追平。^[1]^[2]
不过,国家项目并没有把韩国所有卫星的发射都包下来。2026 年 1 月,韩国科学技术院(KAIST)的 NEONSAT-1A 仍由 Electron 发射;与此同时,韩国正准备让世界号一次搭载另外五颗 NEONSAT 卫星。任务怎么分,既看产业政策,也看卫星要求和火箭能不能按时交付。^[1]^[3]
几家创业公司里,Innospace 走得最远:签了海外客户,在巴西做发射,也试过入轨。代价已经看得见——2025 年 12 月的 Hanbit-Nano 任务失败,2026 年 8 月另一型亚轨道火箭 SEBIT 的试飞又提前终止。Perigee 飞过小型探空火箭,但标称 200 公斤的轨道发射服务还没飞出来。Unastella 完成过韩国境内的亚轨道试飞,累计融资 615 亿韩元;公司长期讲电泵路线,首飞型号实际用的是挤压式发动机。^[4]^[5]^[6]^[7]^[8]
就独立轨道发射业务来说,Innospace 的商业基础最好,前提是能可靠交货;Unastella 更适合先靠试验服务往上走;Perigee 则需要一次有分量的整箭飞行,海外合作才能真正撑起发射业务的融资。 目前没有一家拿出过足够养活轨道发射业务的国内订单。技术之外,采购方式同样决定成败。
2. 韩华拿到的,是让工厂持续运转的机会
2025 年 11 月 27 日,世界号第四次发射将 CAS500-3 和十二颗立方星送入 600 公里太阳同步轨道。韩华负责统筹制造和总装,韩国航空宇宙研究院(KARI)仍参与发射操作。这还不等于韩华已经独立接管全部流程。韩国交出去的是多年攒下来的工程能力,连供应商、公共研发成果和发射场一起进了企业。^[9]^[10]
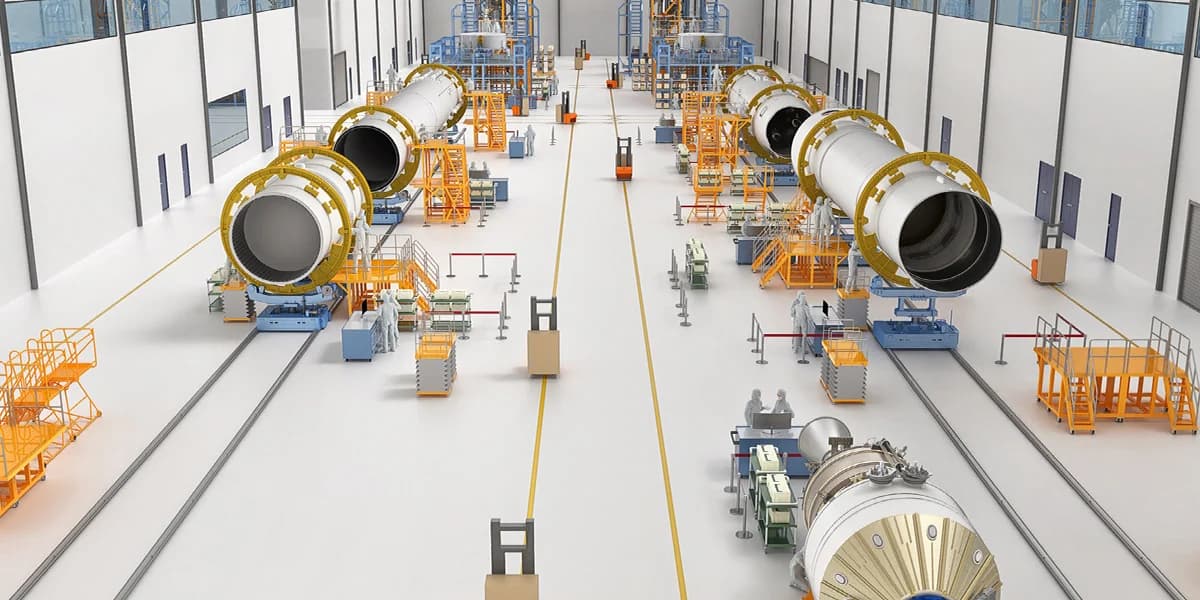
2029 年起的批量采购设想,会把这次能力移交变成连续生产。手里有后续任务,企业才敢提前订长周期零件,留住总装人员,把鉴定试验的费用摊到更多枚火箭上。如果每次发射都重新立项、重新采购,工厂就要反复承担等待的成本。长期订单的好处,点火前就开始了。
KASA 的计划点名了世界号,却没有公开单次价格、最低采购量、供应商资格,也没说小火箭有没有保留任务。韩华因此占了明显优势,但这份文件还证明不了它对韩国所有公共卫星发射拥有法律上的独占权。^[1]
KSLV-III 的难度又高了一层。2025 年 12 月,KASA 确认改用可重复使用的甲烷方案,两级采用同一种 80 吨级发动机类型。韩文公告明确的总项目经费是 2.29209 万亿韩元,其中增加了 2788.5 亿韩元。“同一种发动机”指的是同一型号,不是每级只装一台。旧煤油方案的运力指标,也不能原封不动套到新火箭上。^[11]
共用发动机,工业上说得通:研发投入、工装和运行经验可以集中积累。但回收装置、翻修和重复飞行鉴定又会加成本,后面得有足够多次发射才能摊薄。项目预算能让研制开工,保证不了最终的单次发射成本。
韩华集团提出到 2040 年投入 55 万亿韩元发展航天与人工智能。这是集团层面的规划,不是另外一笔 55 万亿韩元的火箭专项,更不能和国家项目经费加在一起。^[12] 韩华也在把发射、卫星载荷和通信串成一条业务链。MDA Space、Telesat 与韩华围绕卫星及终端兼容性的合作,能看出这条链有多长,也能看出韩国仍要引进一部分国外技术。^[13]^[25]
真正值得警惕的是,生产可以很稳,价格却始终缺乏竞争力。韩国完全可能获得自主入轨能力,同时造出一款很难在海外接到单的火箭。如果政府愿意为自主能力支付溢价,就把溢价讲清楚、算清楚。用“全球竞争力”笼统包住这笔支出,反而不利于持续降本。
3. Innospace 找到了客户,接下来要交货
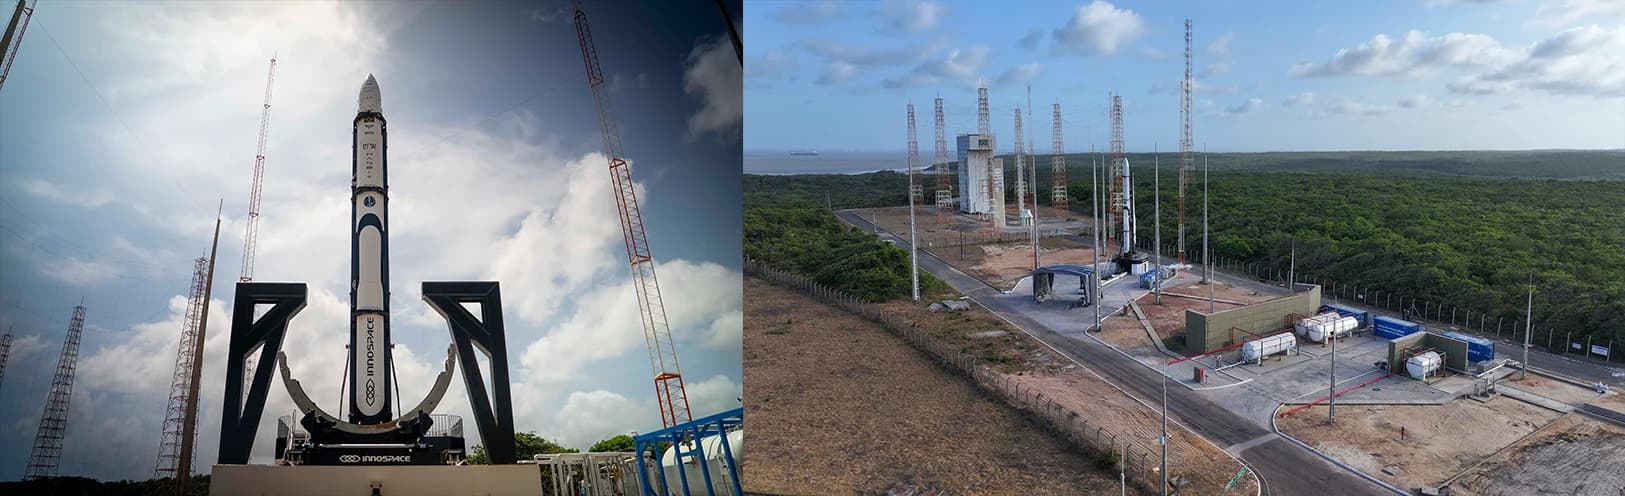
Innospace 选择巴西阿尔坎塔拉,有实在的商业理由。它可以先围着海外卫星客户把发射业务做起来,不必等韩国向创业公司开放国内轨道发射场。2024 年筹备上市时,公司披露与四家海外客户签有总值 1260 万美元的合同,客户包括 Apogeo Space 和巴西机构;同时又说正与 41 家潜在客户洽谈,新加坡也在其列。两组数字不是一类东西:一组是已签业务,另一组还是销售线索。^[14]
2025 年 9 月,德国 Media Broadcast Satellite(MBS)又签下两次 HANBIT 任务,计划在 2026—2028 年执行,公布金额合计 580 万美元。MBS 还承担德国销售渠道的角色。写明客户、金额和发射次数的协议,比泛泛的合作声明值钱。不过,公开金额没有交代订金、解约权和各次任务的交付成本。^[15]
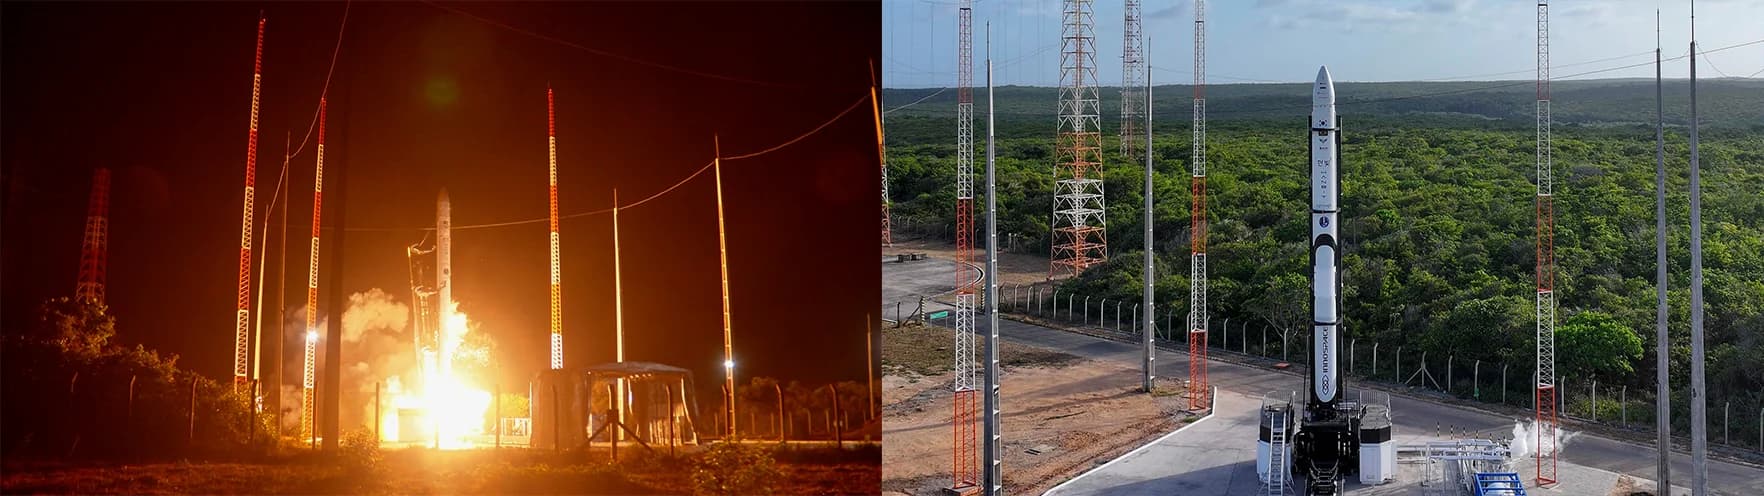
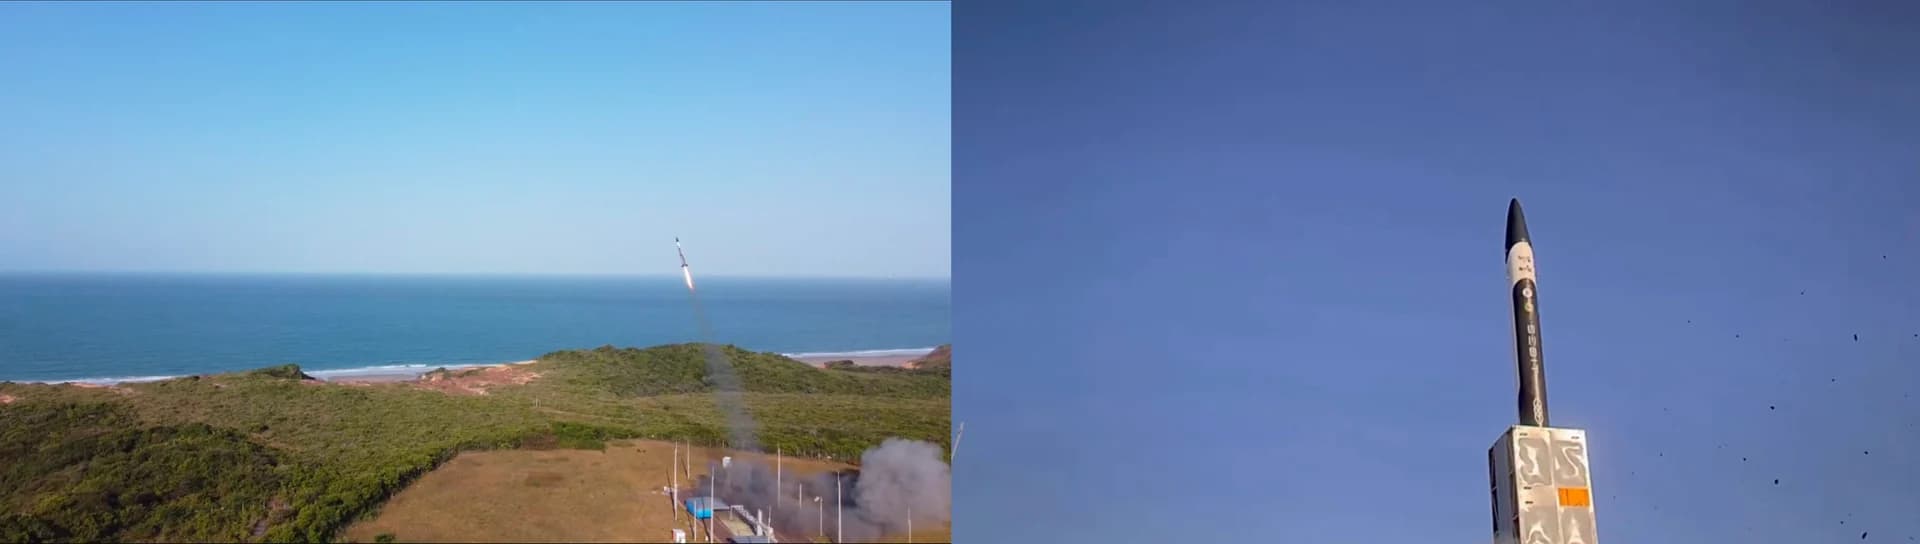
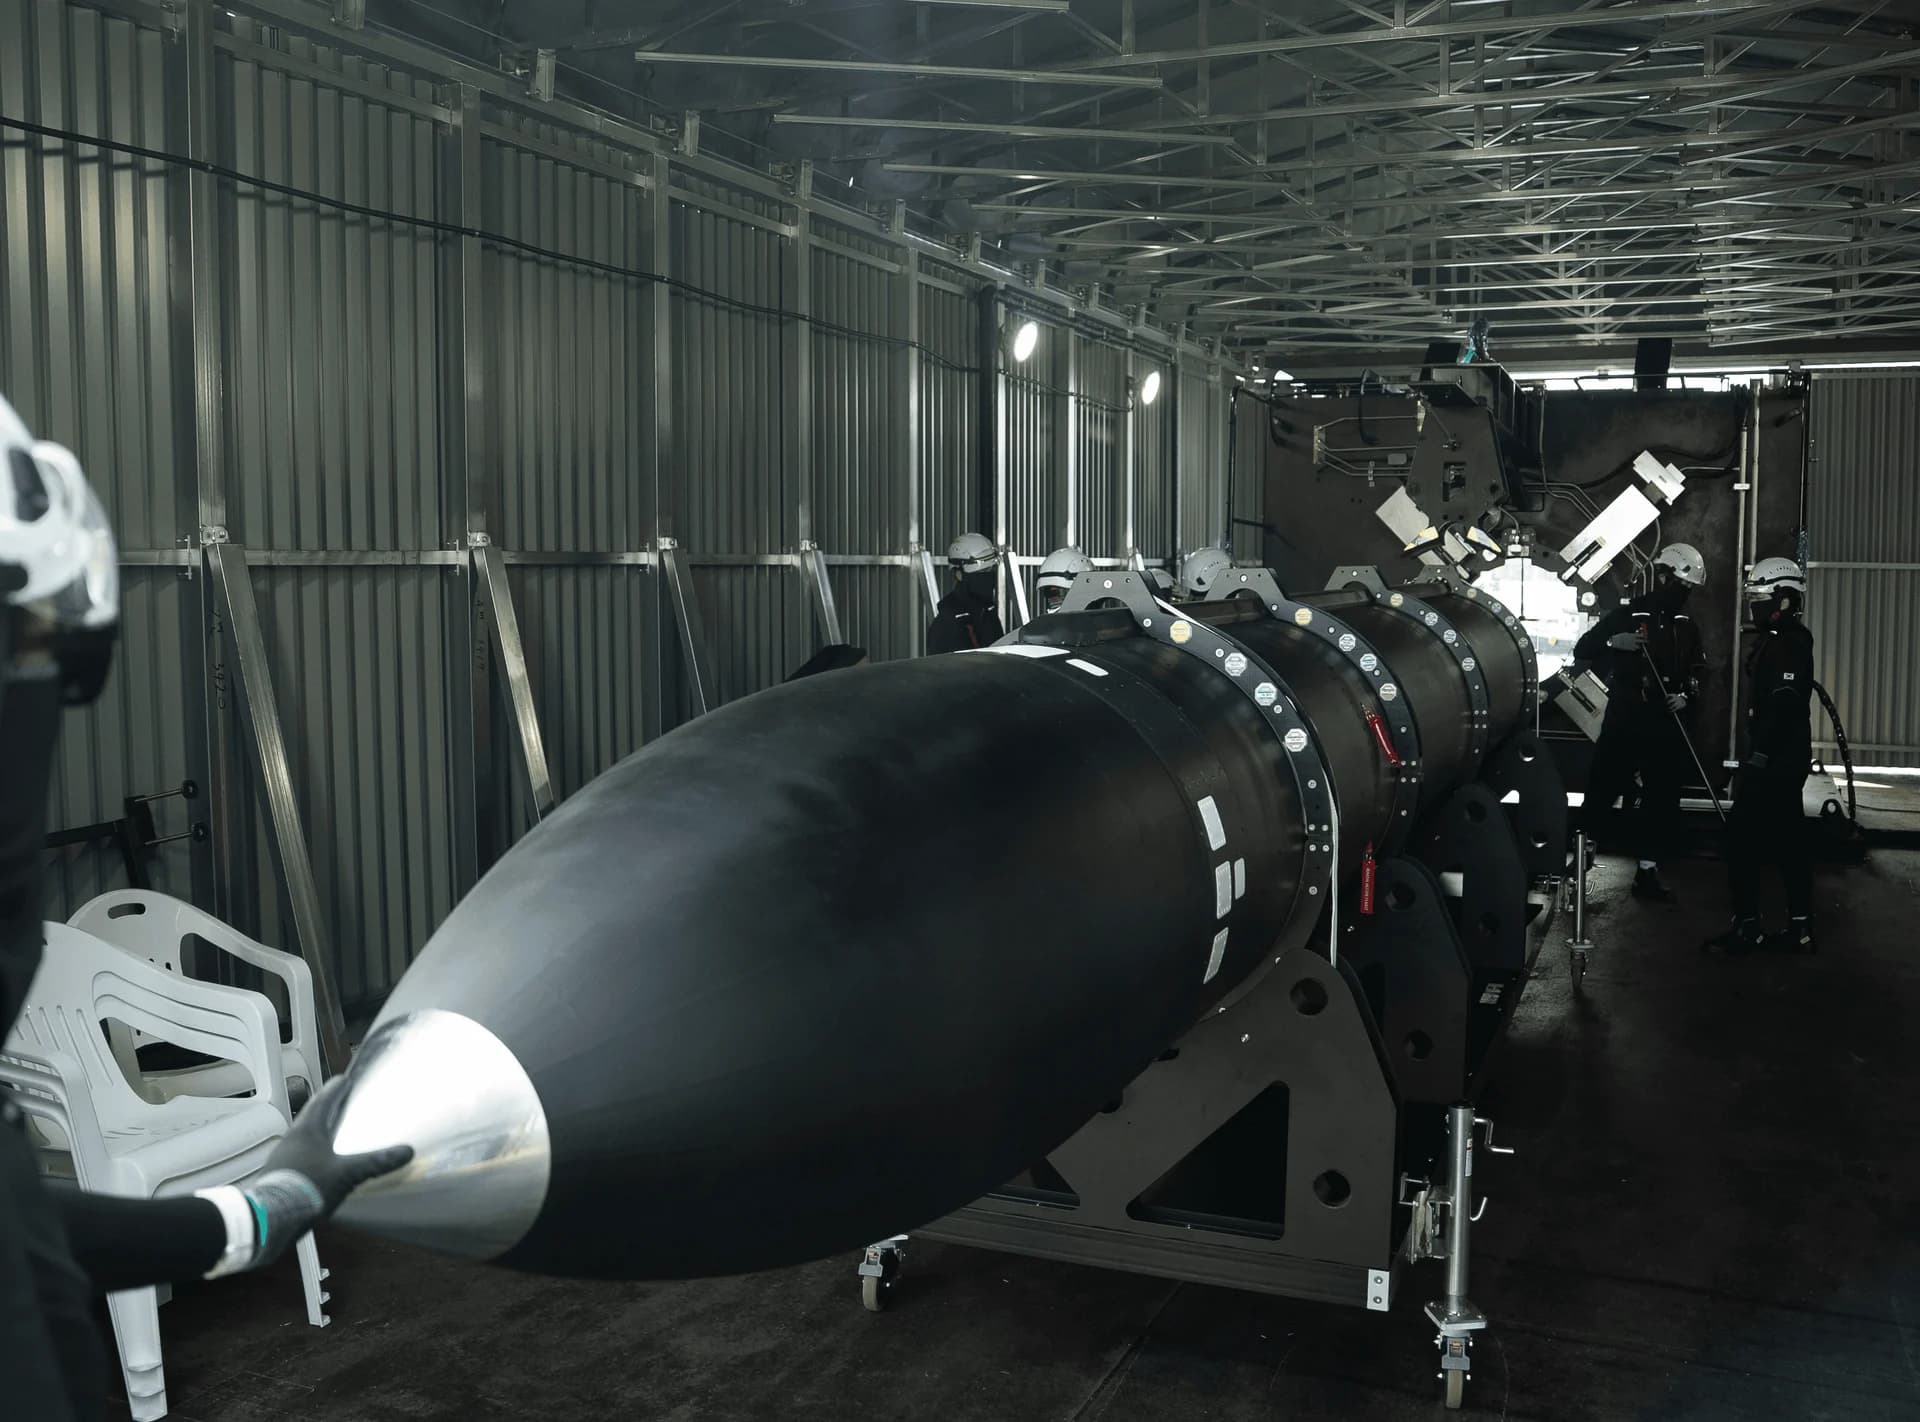
飞行记录必须拆开看。Hanbit-TLV 在 2023 年 3 月完成亚轨道飞行;Hanbit-Nano 于巴西当地时间 2025 年 12 月 22 日首次尝试入轨,33 秒后失败;SEBIT 在 2026 年 8 月 19 日首次亚轨道试飞中发生轨迹偏离,被提前终止。如果说成“两飞两败”,既抹掉了早期试验,也把不同型号混成了一条记录。^[4]^[5]^[16]
根据 Innospace 在 2026 年 3 月发布的联合调查说明,巴西 CENIPA 与公司认定 Hanbit-Nano 的问题出在一级燃烧室前端燃气泄漏。前端堵盖在巴西现场重新装配后,密封部件压紧不足,并出现变形和密封不均。后续措施同时包括部件改进和装配控制加强,所以不能简单说成“纯工艺问题,设计不用改”。^[4]
SEBIT 留下的是另一个问题。轨迹偏离只是现象,还推不到制导软件,更推不到和 Hanbit-Nano 同一个根因。8 月公告仍称分析正在进行。两次提前终止会抬高后续鉴定门槛,但还证明不了是混合推进本身出了问题。^[5]
Hanbit-Nano 的下一次发射已从第三季度目标调整到 2026 年 11 月,搭载公司自有的 InnoSat-0。公开时间表仍以火箭就绪、许可和发射场安全条件为前提。用自有卫星验证系统说得通,但这次飞行即使成功,也不能算已经向海外客户交了货。^[17]
复飞成功,能去掉客户下单时最大的技术顾虑。随后要回答的是经营问题:下一颗客户卫星多久能飞,每次发射后哪些硬件需要重造,等待期间又要压着多少现金?再失败一次,融资会更困难;但公开资料里没有现金消耗模型,撑不起“某次发射失败公司就得倒”这种断言。
9 月 9 日,Innospace 入选韩国国防技术振兴研究所(KRIT)旗下京畿国防创业中心合作企业,并签署业务支持协议。多了一条接触国防业务的路,但公告没有采购次数,也没有发射收入。市场开拓有了新进展,交付能力仍要靠飞行补上。^[26]
Innospace 的出口前景仍是几家公司里最清楚的,因为它在火箭过关之前,已经先做了市场准备。只有工程跟上,这些准备才会变成能兑现的资产。
4. Perigee 要证明的,是哪一枚火箭能飞
Perigee 的时间表确实拖了很久。2019 年,公司曾把 Blue Whale 1 的首飞目标定在 2020 年;到目前为止,这款轨道火箭仍没有可验证的商业飞行记录。不过,小型液氧乙醇探空火箭 Blue Whale 0.1 早在 2021 年 12 月就在济州飞过。说 Perigee “从未发射过任何东西”,不是事实。^[6]^[18]
现行产品线中还有亚轨道试验型号 Blue Whale 0.4。看发射计划时尤其要分清:BW0.4 的试验不能记成 BW1 的轨道首飞。BW1 的公司标称能力,是把 200 公斤送入 500 公里太阳同步轨道;一级采用九台涡轮泵供给的液氧甲烷发动机,上面级采用挤压式供给。这些还是设计规格,不是入轨实绩。^[6]
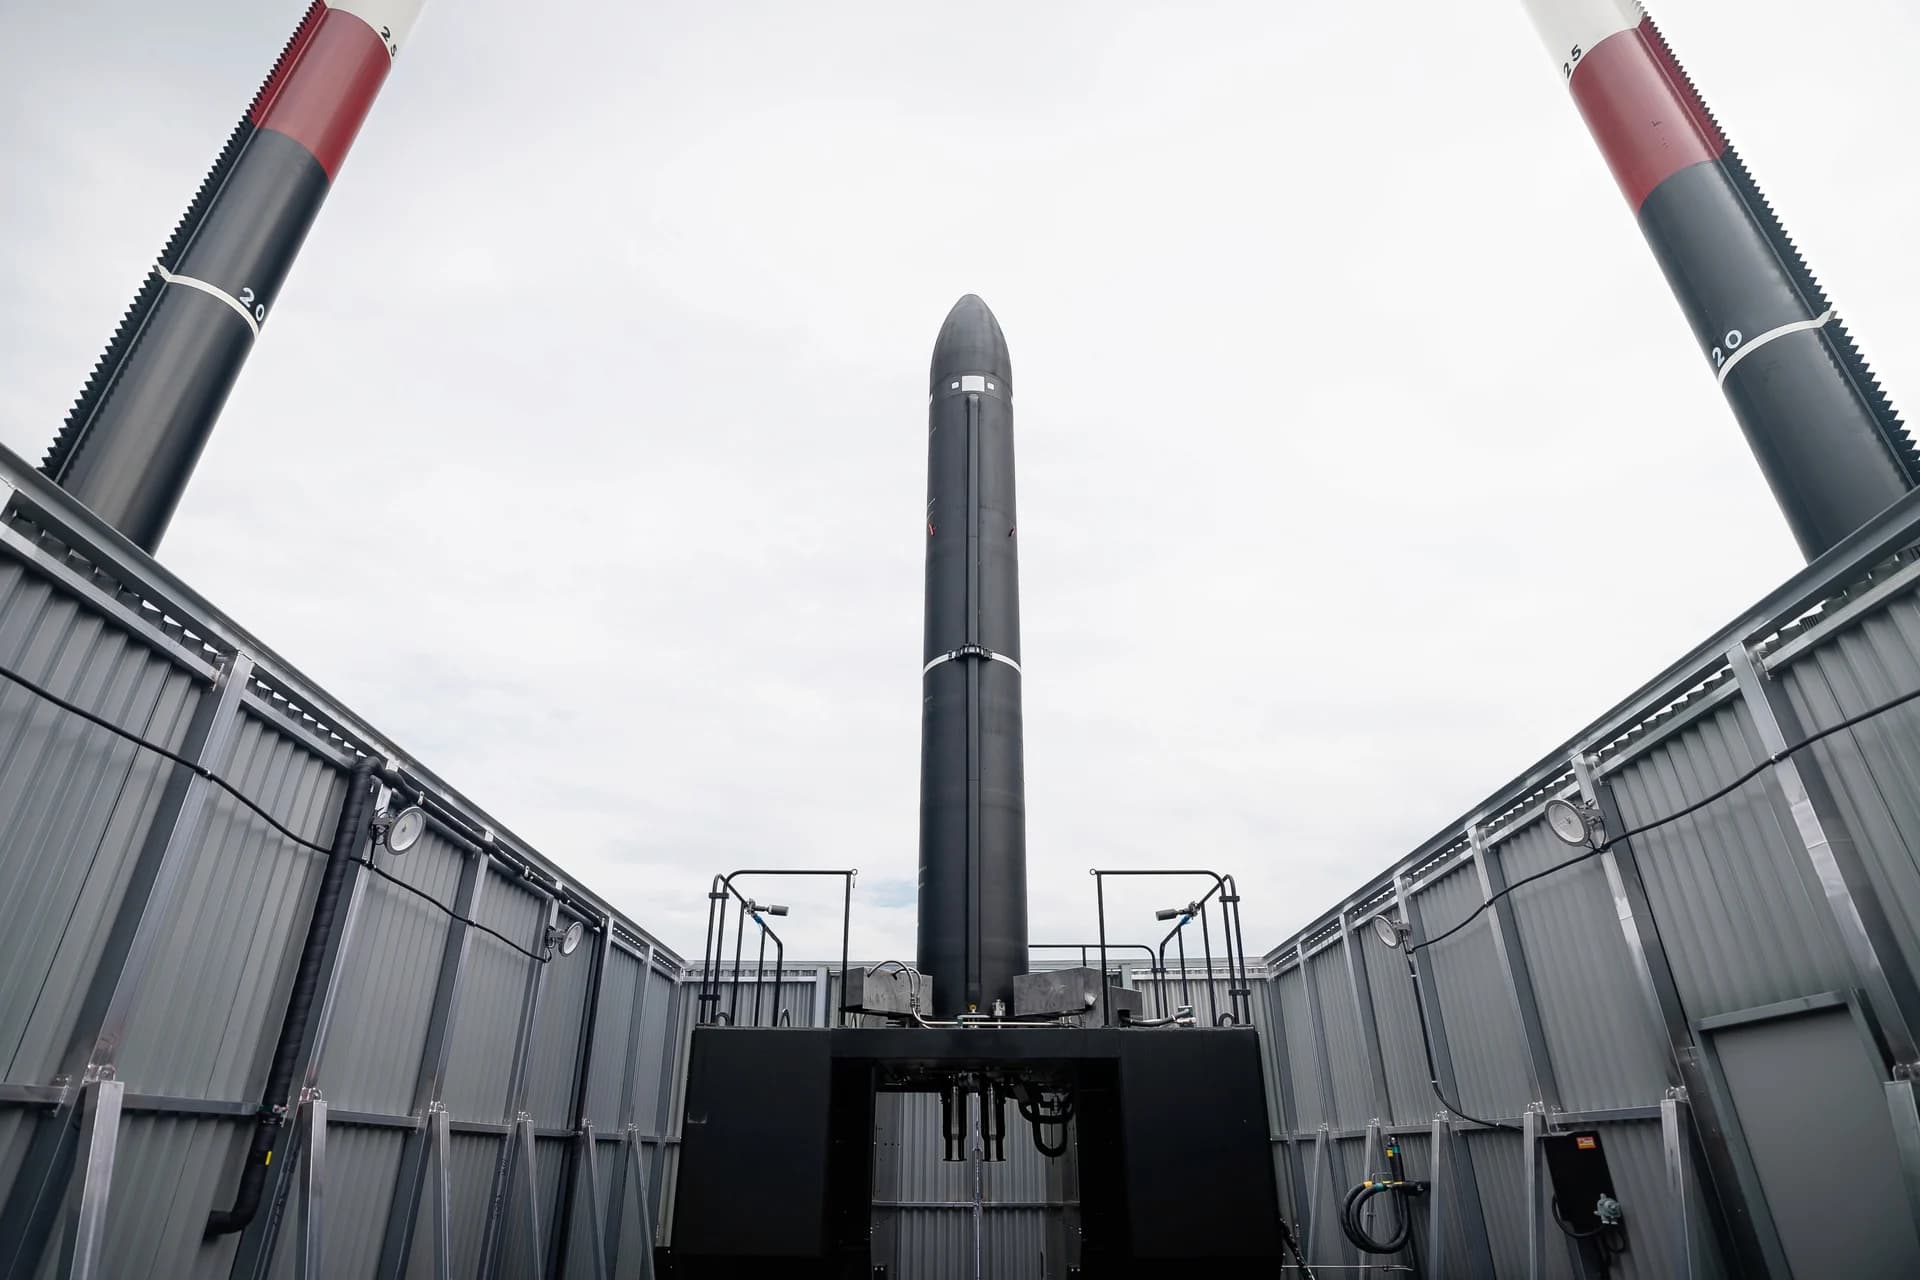
接下来最难的是系统集成。多台发动机要协同工作,结构要承受耦合载荷,海上任务还需要可重复执行的转运、通信和安全程序。一次漂亮的发动机试车,只解决其中一类风险。
Perigee 和瑞典的合作不是空的。SSC 在 2024 年年报中,把它与 Firefly 一起列为埃斯兰奇未来轨道发射的火箭合作方。不过,共同提供服务的协议,并没有说明到底已有多少付费卫星客户承诺购买。^[19]
菲律宾合作也容易被读过头。菲律宾航天局(PhilSA)披露,双方合作始于 2022 年,工程师于 2025 年 10—11 月赴韩培训。2026 年进一步签署的备忘录,涉及 PhilSA、信息与通信技术部(DICT)、卡加延经济区管理局(CEZA)、Ascend International Gateway 和 Perigee,内容是火箭研制培训与试验发射框架。这可以发展成技术服务业务,但机构公告没有披露一份写明价格的轨道发射订单。^[20]^[21]
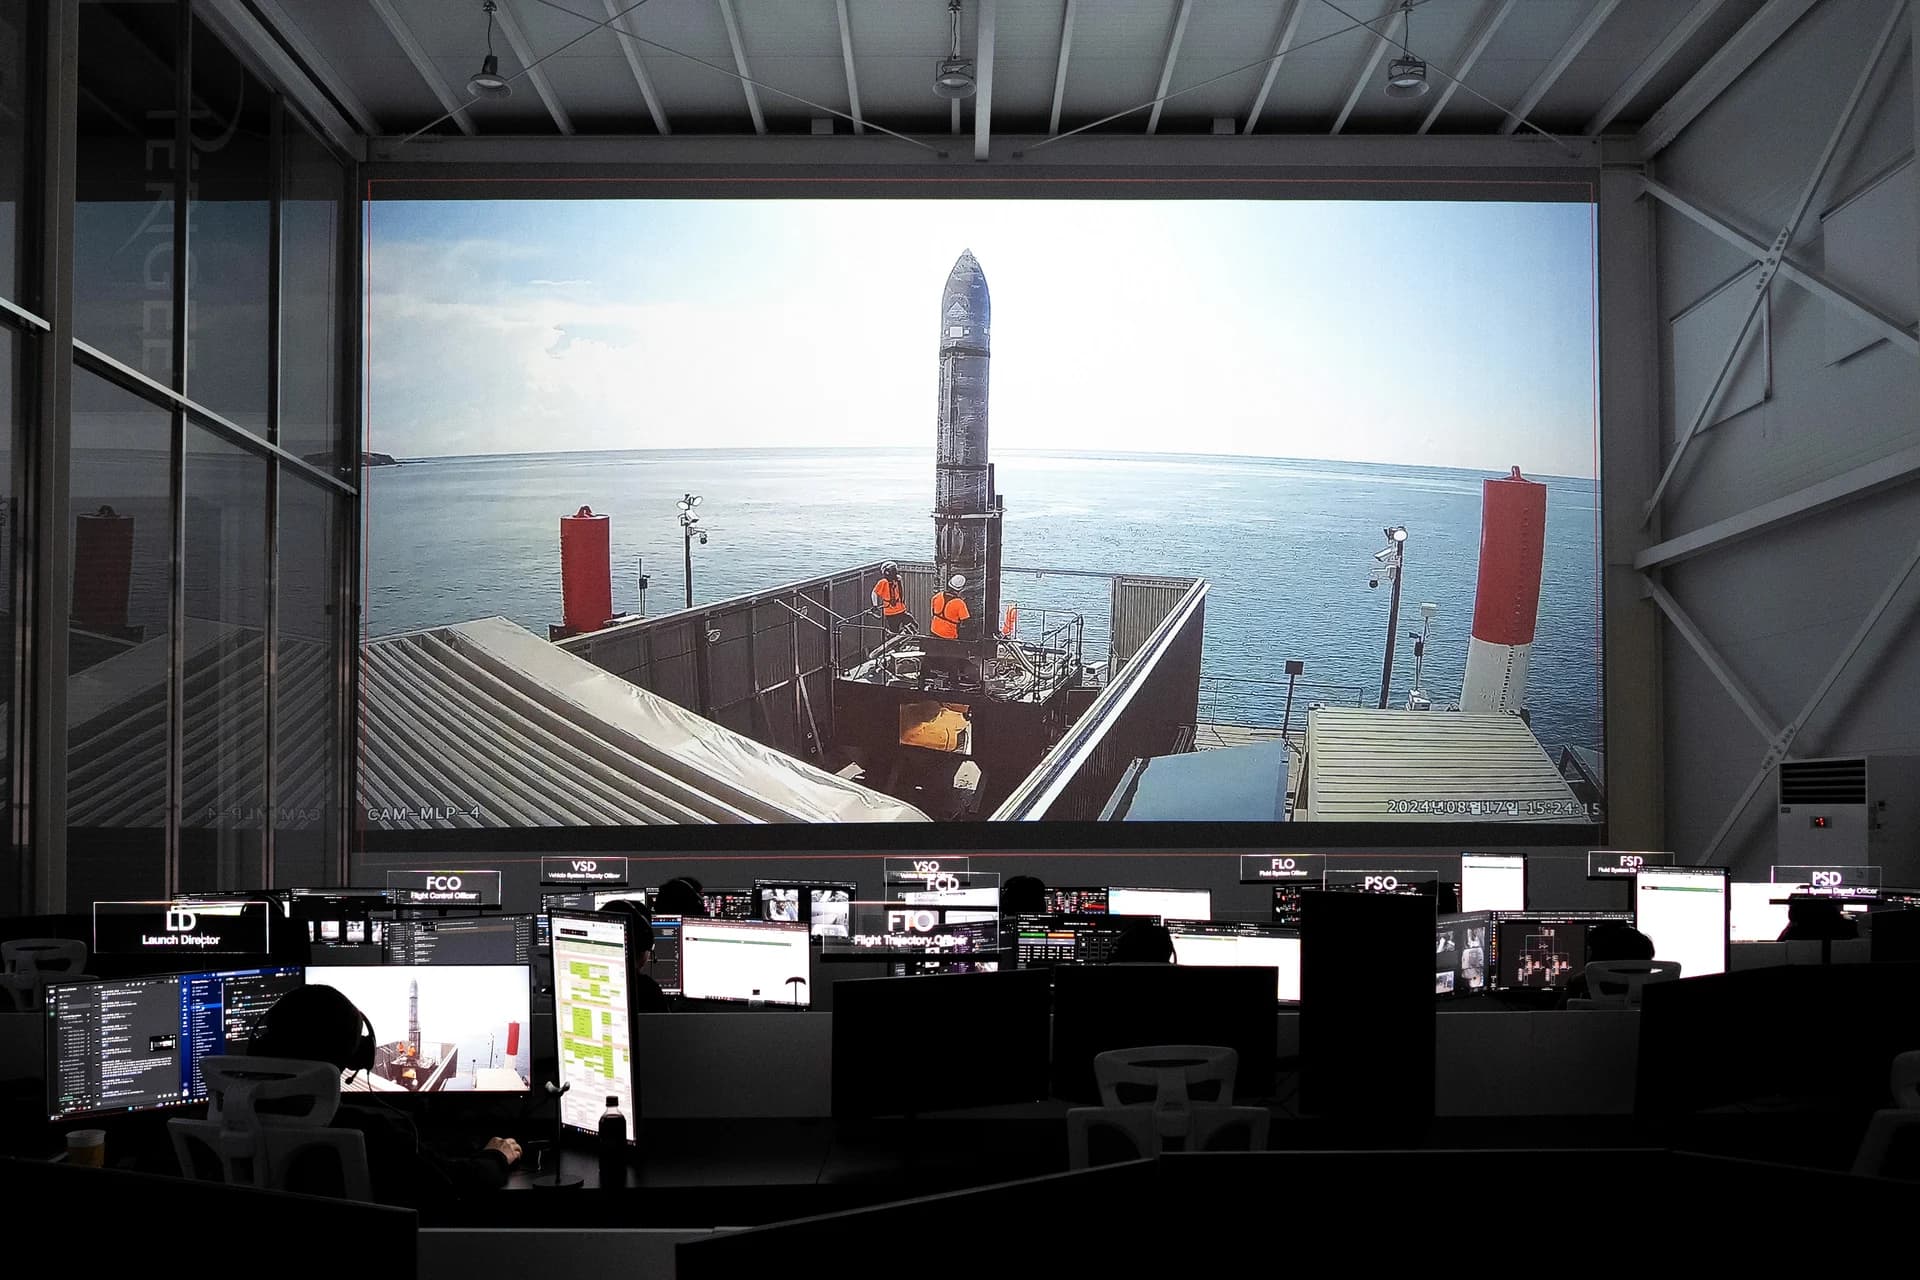
在 BW1 成熟之前,推进技术和培训服务可以帮助公司留住工程团队;被大集团收购也是可能的去向。但不能拿一个已经过时的累计融资额,就推导出公司即将破产。真正能改观轨道业务判断的,是明确型号的整箭试验、公开结果,以及下一次飞行已经落实的资金。再多一份宽泛合作声明,增加的分量有限。
5. Unastella 不必等到入轨才开始做生意
2025 年 5 月 28 日,Unastella 在高兴郡自有场地完成 UNA EXPRESS-I 试飞。2026 年 6 月的融资公告披露,公司获得由 Altos Ventures 领投的 335 亿韩元 B 轮融资,累计融资达到 615 亿韩元。此前的飞行搭载了五家韩国机构的研究载荷,包括 KARI 和韩国机械研究院(KIMM)。^[7]
这里有个技术细节不能混。Unastella 正在研制电泵推进系统,但当前 EXPRESS-I 规格页写明,使用的是液氧/Jet A-1 推进剂和 VOLTA-52P 挤压式发动机。所以,首飞证明的是整箭集成和国内发射操作能力,证明不了电泵轨道火箭已经飞过。^[8]
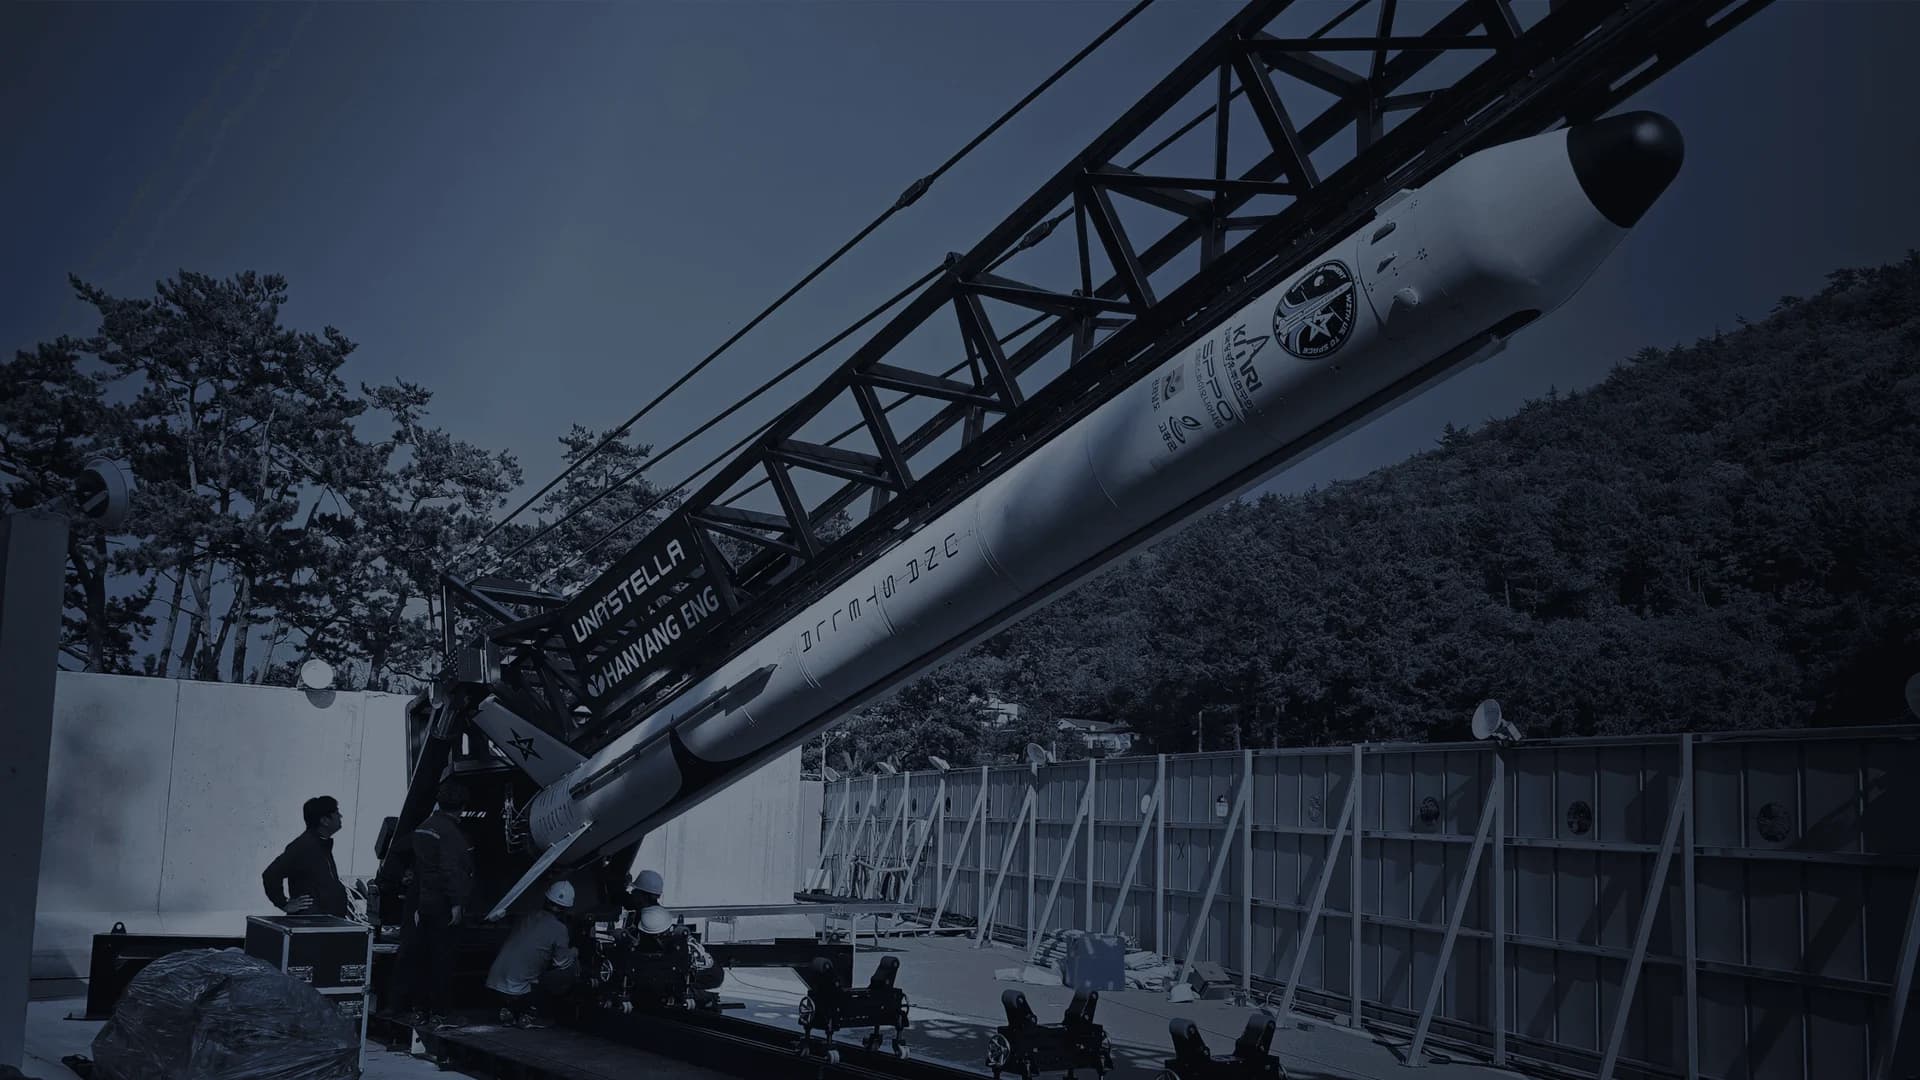
那次试验的商业意义并不因此打折。能取得许可、集成外部实验、组织场地运行,这些正是客户愿意花钱甩掉的麻烦。如果试验服务能做成回头客生意,公司可以在更难的轨道项目完成之前,先拿到收入和鉴定数据。
官网把 ARC 100 定位在约 100 公里的亚轨道任务;APEX 400S 的目标,则是将 400 公斤级卫星送入 400 公里太阳同步轨道。两者是不同生意。短时微重力和大气环境试验,不必先解决入轨所需的速度、分级和精确轨道注入。^[8]
媒体报道的 EXPRESS-II 目标年份是 2027 年。它是下一道值得盯的技术关口,不是公司到了那年就一定能卖轨道发射。^[22] 飞过 100 公里会增强试验服务的吸引力;要建立轨道业务,仍需另外完成鉴定、落实任务表,并筹集与该项目相匹配的资金。
615 亿韩元是历年累计融资,不是账上现有现金。支出和现金余额都没披露,所以既推不出钱够入轨,也推不出一定不够。更有用的判断是:下一轮融资买来的,究竟是一项客户会反复付费的服务,还是又一枚尚无买家的样箭?
6. 韩国有卫星,不等于小火箭有订单
一颗韩国卫星要成为本土小火箭的潜在客户,首先得装得下、送得到,还要赶得上卫星准备好的时间。已经签给其他供应商的任务,也不会因为卫星属于韩国,就又变成还能抢的订单。
NEONSAT 项目把这种分配关系展现得很清楚:
来源:Rocket Lab 任务记录及 KASA 工作计划。^[1]^[3]^[23]
这是一个混合采购体系。韩华占据有利位置,但买方也愿意按任务需要选用国外火箭。创业公司每次要赢过的选项可能都不一样:有时是世界号的一个批量搭载名额,有时是 Electron 的交付记录,有时是时间不紧的卫星能买到的拼单舱位。
K-LEO 有可能显著增加发射需求。卫星互联网专题讨论了报道中的 128—512 颗规划范围。这个数量换不成 90—200 公斤级小火箭的订单:单星质量、每批数量、轨道面和采购条款,决定了哪款火箭能接。大星座通常有利于批量部署,而一颗急需补网的卫星可能愿意单独买一次发射。规格公开之前,K-LEO 值得继续跟踪,却不能提前记入创业公司的在手订单。
7. 一年究竟要飞几次,才养得起团队?
每次发射能留下多少贡献毛利,才是这个问题的答案,没有“至少六次”或“至少十二次”的统一门槛。先设想一家发射商,每次任务收费 300 万美元。这个假设参考了 MBS 两次任务合计 580 万美元的合同量级,并非 Hanbit-Nano 的公开标准报价。不同型号、不同任务服务,价格本来就可以不一样。^[15]
再假设每年固定运营成本为 1000 万美元,然后调整每次付费任务的可变成本。下面是敏感性分析的输入,不是任何一家公司的财务数据。可变成本包括箭体、发射活动及可直接归属该任务的工作;固定成本覆盖常设团队和设施。新型号研发、偿债、税费及历史投资回收,这个模型故意不覆盖。
计算方法是:固定成本 ÷(单次收入-单次可变成本),向上取整。 固定成本翻倍,所需次数全部翻倍。如果价格降至 250 万美元,可变成本仍为 200 万美元,中间情景也要二十次付费发射才能打平。价格如果盖不过可变成本,飞得再勤也填不平经营亏损。
接着假设国内买方每年采购两次。这是采购情景,不是对韩国市场规模的估算。在上面三种情况下,两次任务分别贡献 400 万、200 万和 100 万美元,还剩 600 万、800 万和 900 万美元固定成本没有覆盖。若其他任务的经济性相同,分别还需三次、八次或十八次付费发射。中间情景下,国内订单只覆盖固定成本的 20%,其余要靠出口、服务收入或补贴解决。
可靠性还会改变这笔账。试飞可能只花钱、没有假设中的收入;失败可能推迟下一次交付,并引发返工或合同赔付。卫星保险由谁买、发射商承担多少责任、补飞能否再次收费,都要看合同,这些成本不能当不存在。
这个模型真正有用的,不是预测几家公司最终能活下来:少量国内任务可以支持研发,却未必养得起独立轨道发射业务;后者需要更好的单次经济性、更多订单,或者发射之外的收入。 Innospace 正在国外找更多订单;Perigee 和 Unastella 有理由先发展工程与试验服务。几家公司不必走成同一种商业模式。
8. 政府可以用少量任务,买到第二种选择
KASA 获批的 2026 年预算为 1.1201 万亿韩元,其中航天运输分配 2662 亿韩元;工作计划还提出在 2027 年开放民营发射设施。基础设施支持降低了入场门槛,但不会替企业支付下一次任务的账单。^[1]^[24]
把资源集中到主力型号,理由很充分。一个国家的任务本来就不多,分得过散,可能谁都积累不起有效的生产节奏。世界号有实际飞行记录,公共卫星也有真实的交付期限。仅仅为了照顾不同企业,就把卫星硬塞给尚未成熟的创业公司,损失可能大于收益。
韩国不必在“全部交给韩华”和“把主力项目拆给没有准备好的对手”之间二选一。政府可以单独采购少量技术演示与快速响应任务,明确载荷质量、轨道、就绪状态和安全要求。达到鉴定节点可以支付有限款项,成功交付再获得下一次订单。最低采购承诺能不能支持融资,最终还得看触发条件和付款安排。
和日本一比,就能看出这样安排的价值。日本专题讨论的是能力资助充裕、连续发射需求不足的落差。韩国的世界号采购设想补上了连续性,但主要受益者仍是现有型号。两国都需要让技术支持接到客户真正想买的任务上。多补贴一种发动机,这一步不会自动完成。
最该公开的条款看似普通,却决定竞争格局:每年买多少次,哪些载荷可以参与,价格上限如何设定,失败怎么处理,第一批采购之后新企业还能否取得资格。这些细节会决定,批量采购究竟为第二家供应商留下空间,还是让现有供应商越来越难被挑战。
9. 哪些进展会改变判断
Innospace 首先要让 Hanbit-Nano 完成复飞,再从自有试验卫星走向重复交付客户载荷。2026 年 11 月是最近看得见的目标窗口,持续执行任务才是后面更大的关口。
Perigee 需要明确型号的整箭试验及结果,BW0.4 和 BW1 不能混在一起。下一次飞行的资金落实,比又一份宽泛备忘录更重要。Unastella 则需要把国内亚轨道能力变成重复付费业务,并分别验证下一种发动机和整箭构型。
韩华要看 KSLV-III 甲烷发动机的鉴定,以及世界号最终的采购价格。造出国家火箭,与在连续发射中降低成本,是两项不同成绩。K-LEO 的载荷规格和发射招标,则决定它有多少需求适合批量部署,又是否留下专用小型发射的空间。
如果韩国创业公司拿到连续的国内订单,贡献毛利足以覆盖相当部分常设成本,当前判断就要往乐观方向改。反过来,若采购持续扩大世界号的任务量,而创业公司支持始终停留在设施和研发补助,现有格局就会更牢固。国家雄心的新闻稿,回答不了这两个问题。
10. 新加坡买方应该先算任务账
对亚太卫星运营商而言,一家韩国供应商在巴西开展发射,确实可能增加选择。但出口管制、集成、运输、发射场协调和保险工作,一项都不会因此自动消失。Innospace 曾将新加坡列为销售目标,只能说明有商业兴趣,不等于已经签下新加坡客户,更不保证有特殊外交便利。^[14]
要比方案,先把轨道和交付窗口定下来,再加上载荷集成、运输、延期风险、保险及任务失败的代价。报价低的发射,如果让卫星晚一年开始挣钱,反而可能更贵。反过来,星座轨道面部署或下游客户合同等不起拼单时,专用发射就可能值得溢价。
新加坡更现实的机会在载荷、任务工程、卫星运行,以及对这些风险的财务评估。只有具体需求存在,韩国合作关系才有商业价值;国籍本身创造不出利润。韩华的海外技术合作、Perigee 的培训业务,也说明跨国交易可以先从部件和服务开始,不必一上来就买整发火箭。^[13]^[25]^[20]
韩国正在为一个能长期运转的国家发射产业打基础。要再长出有竞争力的小型发射产业,还需要更具体的东西:创业公司技术上接得住的任务、愿意付钱的客户,以及每次飞完之后,足够支撑下一次发射的贡献毛利。
所有数据均来自公开资料,分析为作者独立观点,不构成投资建议。Singapore Space Agency 是独立私人研究平台,不代表任何政府机构。图片版权归所标注的来源方所有。
参考来源26 项,展开查看完整出处与信源说明
- KASA:2026 年工作计划(kasa.go.kr)
一手披露,政策安排与研制目标。A级。检索日期:2026-09-20。
- 韩华:KSLV-III 主承包商及项目图片(hanwha.com)
一手披露,含项目图片与主承包商身份。A级。检索日期:2026-09-20。
- Rocket Lab:2026 年 1 月 NEONSAT-1A 发射成功(investors.rocketlabcorp.com)
一手披露,已完成的发射记录。A级。检索日期:2026-09-20。
- INNOSPACE:2026 年 3 月 17 日 Hanbit-Nano 联合调查说明(innospc.com)
一手披露,公司与 CENIPA 对故障的说明。A级。检索日期:2026-09-20。
- INNOSPACE:2026 年 8 月 20 日 SEBIT 试飞提前终止公告(innospc.com)
一手披露,试飞提前终止公告。A级。检索日期:2026-09-20。
- Perigee:现行型号规格、飞行历史与发射设施(perigee.space)
一手披露,含公司标称性能与飞行历史。A级。检索日期:2026-09-20。
- Unastella:B 轮融资与国内试飞披露(unastella.com)
一手披露,融资与国内试飞。A级。检索日期:2026-09-20。
- Unastella:EXPRESS-I 推进方式与服务目标(unastella.com)
一手披露,现行型号技术规格与服务目标。A级。检索日期:2026-09-20。
- KASA:世界号第四次发射成功(kasa.go.kr)
一手披露,已完成的发射记录。A级。检索日期:2026-09-20。
- 韩华航空航天:世界号工业分工(hanwha.com)
一手披露,工业分工说明。A级。检索日期:2026-09-20。
- KASA 韩文原文:KSLV-III 可重复使用方案及预算(kasa.go.kr)
预算采用韩文原文:2조 2,920.9억 韩元=2.29209 万亿韩元;英文镜像总额存在差异。 A级。检索日期:2026-09-20。
- KBS:韩华公布 55 万亿韩元航天与 AI 投资计划(world.kbs.co.kr)
独立媒体报道;企业陈述仍按企业口径理解。 B级。检索日期:2026-09-20。
- Telesat:与韩华的通信及终端合作(telesat.com)
一手披露,合作协议公告。A级。检索日期:2026-09-20。
- KED Global:Innospace 上市及海外合同披露(kedglobal.com)
独立媒体报道;企业陈述仍按企业口径理解。 B级。检索日期:2026-09-20。
- INNOSPACE:与 MBS 签署两次任务、580 万美元协议(linkedin.com)
一手披露,已公布金额与任务次数。A级。检索日期:2026-09-20。
- INNOSPACE:2023 年 3 月 Hanbit-TLV 试验成功(innospc.com)
一手披露,已完成的试验记录。A级。检索日期:2026-09-20。
- 东亚科学:Hanbit-Nano 复飞目标调整至 2026 年 11 月(dongascience.com)
2026 年 7 月 22 日时间表报道;英文网页为机器翻译。11 月仍是有条件的目标。 B级。检索日期:2026-09-20。
- SpaceNews:Perigee 最初的 2020 年首飞目标(spacenews.com)
独立媒体报道;企业陈述仍按企业口径理解。 B级。检索日期:2026-09-20。
- SSC:2024 年年度及可持续发展报告(sscspace.com)
一手披露,年报中的合作方表述。A级。检索日期:2026-09-20。
- 菲律宾航天局:与 Perigee 开展小型火箭培训(philsa.gov.ph)
一手披露,培训项目公告。A级。检索日期:2026-09-20。
- 菲律宾航天局:火箭研制及试验发射合作框架(philsa.gov.ph)
一手披露,合作框架公告。A级。检索日期:2026-09-20。
- TechCrunch:Unastella 融资与后续研制路线(techcrunch.com)
独立媒体报道;企业陈述仍按企业口径理解。 B级。检索日期:2026-09-20。
- Rocket Lab:2024 年 4 月 Beginning of the Swarm 任务(rocketlabcorp.com)
一手披露,已完成的发射记录。A级。检索日期:2026-09-20。
- KASA:2026 年获批预算(kasa.go.kr)
一手披露,已获批预算。A级。检索日期:2026-09-20。
- MDA Space:与韩华的军用星座合作备忘录(mda.space)
一手披露,合作备忘录。A级。检索日期:2026-09-20。
- INNOSPACE:2026 年 9 月 9 日国防创业支持协议(linkedin.com)
企业公告;未披露发射采购。A级。检索日期:2026-09-20。
继续阅读
2026年8月23日 · 48 分钟阅读
韩国低轨卫星互联网 2026:先开放,再自建
韩国向 Starlink 与 OneWeb 打开市场,同时押注一套主权星座;国防需求已经成立,商业买家却仍然缺席。
2026年7月12日 · 48 分钟阅读
日本发射初创梯队:真火箭、借来的发动机,以及国家忘了建设的市场
日本用能力型补贴养出一支工程上罕见的发射初创梯队,却任由商业发射清单持续外流;里程碑拨款替代不了可重复购买的客户。
2026年7月12日 · 48 分钟阅读
长征悖论:中国一边向海外出售发射运力,一边让国网与千帆“断粮”
中国可以出口的富余运力与巨型星座真正缺少的运力分属不同产线;硬约束不是火箭总量,而是不可互换的中型运力与缺失的垂直整合。