
韩国低轨卫星互联网 2026:先开放,再自建
韩国向 Starlink 与 OneWeb 打开市场,同时押注一套主权星座;国防需求已经成立,商业买家却仍然缺席。
方法与披露
置信度:监管许可、官方项目节点与 OECD 连接数据置信度高;K-LEO 时间表及商业需求模型置信度中等。
审阅方式:Human + AI cross-check
写作辅助:AI assisted
Singapore Space Agency
文章目录 · 11
核心判断
先看结论
- 韩国一边按普通商业条件放行 Starlink 与 OneWeb,一边资助主权替代;现在开放、以后掌控,本来就是同一套政策。
- 光纤与 5G 已经消灭住宅覆盖缺口,真正的商业盘子只是海事、航空与政府组成的 9,000 万至 2.2 亿美元高价值小市场。
- 五颗卫星的 425 项目证明了交付纪律,却无法直接证明韩国能运营 128—512 颗卫星的光网络、终端与宽带调度体系。
- K-LEO 已经有可信的国防买家,却看不到商业买家;资费、频谱方案和 2032 年的激光链路试验,决定商业这一半能不能成真。
韩国没有封锁 Starlink。邻国拥核,还在持续电子干扰。韩国反而是本系列最开放的市场之一。2025 年 5 月,首尔批准跨境供应协议;同年 12 月,Starlink 全国商用;OneWeb 也通过 Hanwha Systems 与 KT SAT 两条渠道入场。2026 年,韩国又把 K-LEO 定成正式产业战略:计划到 2035 年投入最多 13.2 万亿韩元公共资金,部署 128—512 颗军民两用卫星。Hanwha 另承诺到 2040 年投入 55 万亿韩元,但那是覆盖火箭、卫星与太空 AI 的集团级资本计划,不能与 K-LEO 预算相加。韩国走的是一条更昂贵也更有底气的路线:先让外国星座解决眼前需求,再用本国国防工业搭建主权备份。真正的约束已经转到 Hanwha 能否把五颗侦察卫星的交付纪录放大为 128—512 颗通信卫星——数量扩大 25 至 100 倍,工程问题也完全换了一套。K-LEO 的国防与政府通信层大概率会落地;“韩国版 Starlink”式大众商业宽带则缺少买家、资费和分销方案,只是给主权工程披上的商业外衣。
这是“亚太从地面看起:LEO 连接逐国指南”的第七篇(MGT-07)。此前已发布:印度尼西亚、澳大利亚、马来西亚、越南与菲律宾。韩国是本系列第一个同时具备普通商业准入、近乎饱和的地面连接和主权自建财力的市场。
免责声明: Singapore Space Agency 是独立研究平台(UEN 53448796C),不是政府机构,也不代表官方政策。分析仅使用公开资料,不构成投资、法律或采购建议。SpaceX 与 Eutelsat OneWeb 均未披露韩国分市场用户、营收或性能数据,相关数字均为模型或情景估算。K-LEO 截至 2026 年 7 月是具有预算情景的正式产业政策框架,尚非逐星签约并足额拨款的执行项目;2030—2035 年节点均按政府目标处理。
1. 90 秒速读
先纠正一个已经过时的印象:韩国不是 Starlink 被封锁、限流或关进围墙的市场。Starlink Korea LLC 于 2023 年 5 月登记为电信运营商并申请跨境供应协议;2025 年 5 月 30 日,韩国科学技术信息通信部(MSIT)同时批准 SpaceX—Starlink Korea、OneWeb—Hanwha Systems 与 OneWeb—KT SAT 三份协议。^[1]^[2]^[29]^[30]^[31] 设备认证在 2025 年 8 月完成,Starlink 12 月上线全国住宅、企业与漫游服务。住宅月费 6.4 万至 8.7 万韩元,企业套餐 9 万至 342 万韩元,真正优先争夺的是海事、航空、工业与灾害响应客户。^[3]^[4]^[5]
韩国的开放速度并不慢。从登记到商用约两年半,与越南从谈判到发牌的周期相当,也明显快于仍在处理外资持股问题的台湾。台湾目前唯一商用低轨服务来自中华电信的 OneWeb 牌照。^[6]^[54] 韩国没有越南式强制境内网关、终端数量上限或日落条款。若只问“韩国是否允许 Starlink 做生意”,答案已经是肯定的,而且准入条件接近普通商业安排。
韩国一边开放市场,一边出资建设主权备份,这是同一套政策。 Hanwha 2021 年斥资 3 亿美元买下 OneWeb 8.8% 股权,合并稀释后于 2025 年 6 月以约 8,500 万美元清仓,亏损约 74%,理由是无董事会控制权的少数股权意义有限,资本应转向自有军用卫星业务。^[7]^[8]^[52] 八个月后,K-LEO 产业协作委员会成立;2026 年 7 月,国家航天委员会正式批准 2035 年主权低轨通信网战略。资本退出与主权自建连在一起看,比峰会表态更能说明资源流向。
Hanwha 的可信度来自已经交货的硬件。韩国“425 项目”由一颗光电/红外卫星与四颗 SAR 卫星组成,2023 年 12 月至 2025 年 11 月全部入轨;ADD 主导,KAI 负责星体集成,Hanwha Systems 参与 SAR 载荷与数据链,Thales Alenia Space 则提供 SAR 载荷技术并向韩国企业转移能力。^[9]^[10]^[39]^[40] 这不是路线图,也不是完全由本土技术独立完成的纪录。五颗侦察星更不是宽带星座。K-LEO 要把数量扩大至 128—512 颗,并补齐激光星间链路、相控阵终端、动态波束和持续网络运营。
四个结论足以读懂韩国:
- 监管: 韩国要求外国卫星运营商通过持牌本地电信主体签署跨境供应协议,但 Starlink 可以用全资韩国子公司充当本地对手方;OneWeb 则有 Hanwha Systems 与 KT SAT 两条独立渠道。^[1]^[2]^[14]
- 商业: 韩国固定宽带渗透率位居 OECD 第二,光纤占固定宽带 90.5%,5G 基站密度和连接率也处于全球前列。^[15]^[16]^[20] 大众住宅市场几乎没有缺口。2030 年卫星宽带营收模型仅为 9,000 万至 2.2 亿美元,主要来自海事、航空、灾害网络与工业站点。
- 产业: SK Telecom、KT 与 Hanwha 今天销售或承载外国低轨容量,同时又参与国家支持的本土竞争星座。这不是摇摆。韩国有钱同时押两边。
- 安全: 朝鲜 GPS 干扰记录从 2023 年 39 次升至 2024 年 578 次。报道没有统一“一次”怎么算(一次探测、一个行动日,还是一艘船的报告),所以升幅真实,但不是干扰机输出的精确数字。2024 年 5 月 29 日至 6 月 2 日那一轮,同时影响了 500 多架飞机和数百艘船;2012 年 3 月,平壤附近还直接干扰过 Koreasat 5 的军用通信。^[17]^[18]^[19] 外国低轨网络能多给一条路径,替代不了战时的主权控制。
最终判断: Starlink 与 OneWeb 至少在本十年内会稳住韩国海事、航空、灾害恢复和远程工业这块高 ARPU 小市场。K-LEO 则更可能按国防与政府通信项目落地,而非成为面向全民的商业宽带;政府宣传中的“商业 6G”是整个计划最不可信的一环。要推翻后半句,必须同时看到两件事:2032 年在轨激光星间链路验证按期成功;MSIT 或韩国宇宙航空厅(KASA)在此之前公布独立于军方采购的商业频谱、资费与零售分销方案。目前两项都不存在。
2. 约束在执行,不在准入
此前五个市场各有一条主约束:印度尼西亚是监管摩擦,澳大利亚是市场清晰度,马来西亚是多轨制衡,越南是数据控制,菲律宾是联盟地缘政治。韩国对不上其中任何一条。它不缺资本、市场准入或政治意志,问题因此从“政府允许什么”转为“国防工业能在多长时间内,为谁交付什么”。
真正的硬约束是执行:韩国必须把五颗侦察卫星的交付能力放大到 25 至 100 倍规模,还要补上通信星座特有的激光链路、相控阵终端和网络运营。资本流向说明国家真正愿意为什么付钱;电信商与国防承包商的双重身份说明谁会执行;朝鲜的电子战能力则抬高了主权控制的价值。至于商业线,K-LEO 至今没有资费、频谱或分销文件,只能算政策目标,不能算市场进展。
3. 连接最好,也暴露最深
3.1 家庭覆盖缺口已经被地面网络消灭
韩国固定宽带订阅率为每百人 47.3 户,仅次于冰岛;光纤到户占固定宽带 90.5%。^[15] 韩国政府称其每十万人拥有 593 座 5G 基站,位居全球首位;这一排名来自政府宣传资料,方向可信,但缺少 OECD 或 ITU 的同口径交叉验证。^[16] 同一份政府材料还称,韩国农村 5G 速率高于多数发达国家的城市 5G。这同样是政府自述,可以作方向参考,不能当成已经独立核实的结论。政府给出的解释是:国土 100,364 平方公里,比美国俄亥俄州还小,山地多但紧凑,再叠加大约三十年由国家推动的电信基建。^[16] 独立的 OECD 指标则显示,韩国每百人 5G 连接数为 63,仅次于美国的 68.4。^[20]
2026 年韩国人口约 5,160 万,人均 GDP 约 3.74 万美元,名义 GDP 接近 1.86 万亿美元,是亚洲第四大经济体,人均水平接近西欧不少国家。^[21]^[22] 城市化率超过 80%。这里没有东马那种地理边疆,没有越南那种约占国土 42% 的覆盖空白,也没有菲律宾那种台风反复摧毁基站的循环。光纤普及到这个程度,本系列多数市场十年内还到不了。按本系列在印尼、越南、马来西亚和菲律宾用过的家庭 ARPU 算法,韩国和台湾一样,住宅可服务市场接近于零。
住宅低轨宽带不是大生意。和印尼、菲律宾把住宅连接放在宣传最前面不同,Starlink Korea 从第一天就把海事、航空、工厂、公共服务和灾害响应放在前面,住宅套餐有,但是次要的。^[3] 这不是牌照压力下的谨慎,而是对需求在哪里的读法。
3.2 真需求在海上、空中和非军事区
韩国仍有三块值得付费的缺口:
- 海事。 SK Telecom 旗下负责卫星业务的 SK Telink,在 2025 至 2026 年与 HMM(全球第九大集装箱船公司)、Pan Ocean、H-Line Shipping、SK Shipping 和 KSS Line 签署了 Starlink 供应协议;到 2025 年 12 月,仅 Pan Ocean 一家就部署了 113 艘船。^[23]^[24] 这是有合同主体、有客户名单的全球海事方案,不是船队“有兴趣”。韩国造船和航运是国家战略性产业,船上走的是半导体、汽车和 LNG。船队连通是经营连续性,背后有资产负债表,不是锦上添花。
- 航空。 Hanjin 旗下五家航空公司(大韩航空、韩亚航空、真航空、釜山航空、首尔航空)承诺全机队安装 Starlink 机上网络,2026 年下半年开始铺开。^[25] 路径和马来西亚的亚航一样:采购慢、资本重,落地后是一条长期收入。五家公司一起承诺,比本系列其他市场里零散的航空订单集中得多。跨洋机队数量不大,单机营收远高于住宅终端。
- 政府与边境。 SK Telink 向韩国道路公社(Korea Expressway Corporation)的灾害应对网络供应低轨通信。这是点名、有资金的政府基础设施合同,不是试点。^[26] 高速公路这一单已经落地。电网运营方和应急单位属于同一类买家:买的是地面网中断时的备用路径,不是主连接。DMZ、山区和岛屿同样需要一条独立路径。
名单里没有住宅补贴。韩国没有马来西亚 JENDELA 2 那种农村补贴,也没有菲律宾那种由台风推动的应急采购,因为这里没有同等规模、还没接上网络的农村人口。B2B 和 B2G 是把住宅市场排除之后剩下的结构,不是过渡策略。
3.3 朝鲜因素让韧性需求成立
韩国和台湾一样,家庭覆盖缺口已经不存在。韧性焦虑的来源完全不同。台湾担心的是少数可以定位的海缆登陆点,以及中国籍船只附近反复出现的断缆。韩国担心的是持续升级的电子战:邻国有一个距首尔大约 50 公里的固定发射点,公开干扰民用和军用的定位与通信。
朝鲜对韩国的 GPS 干扰至少可以追溯到 2010 年 12 月,2011 年有记录。2012 年 3 月的一轮从平壤附近发出,专门干扰走 Koreasat 5 的军用通信。自 2010 年以来,从朝鲜境内发起的干扰超过 2,100 次。^[19] 韩国国家安保战略研究院及多家防务监测渠道记下的干扰事件,从 2023 年的 39 次升到 2024 年的 578 次,大约十五倍。这些报道并没有统一“一次事件”算什么:一次探测到的信号、一个行动日,还是一份受影响船只的报告。上升是真实的,但它不是朝鲜干扰机输出的精确度量。单次影响最大的行动发生在 2024 年 5 月 29 日至 6 月 2 日,同时扰乱了 500 多架飞机和数百艘船的 GPS 接收。^[17]^[18] 韩国军方又在 2024 年 11 月正式把新一轮干扰归因于朝鲜。^[27] 韩国自己的防务分析界还指出,425 项目的侦察卫星,也就是国家最看重的主权太空资产,仍然容易受到干扰和网络攻击。这是内部判断,不是外部批评。^[28]
这次上升证明的是意图和电子战能力。GPS 干扰本身还不是低轨宽带已经失效的证据。GNSS 是极弱的单向广播;低轨宽带的链路预算高得多,终端是可转向相控阵,有星间链路的星座还能绕开受扰的地面段。朝鲜反复做成 GPS 干扰,只说明意图和能力到了这一步。同一套设备能否同样轻松压住 Starlink 或 OneWeb,要另证。更直接的先例是上面说过的 2012 年 Koreasat 5:那是卫星通信干扰,不是 GNSS。带韧性星间链路的低轨星座,多了一条地理上分散的独立路径,让对手的拒止变难。它不是抗干扰神话,终端、下行和网关仍然可以被攻击。这条有限度的备份,光纤冗余给不了。同一逻辑也适用于台湾,只是台湾面对的是另一种、而且被更频繁演示过的威胁。
外国运营的低轨星座只能补上一部分。Starlink 和 OneWeb 的终端,在终端侧和下行侧都可能遭到干扰和欺骗,两家公司都没有公布针对朝鲜电子战手段的韩国实测数据。更关键的是,全面冲突里韩国要依靠美国的私人星座,以及以英国为锚的 Eutelsat/OneWeb,来维持战时通信韧性。这正是本系列在越南和菲律宾标出的乌克兰先例:战时通信放在别人的基础设施上。K-LEO 站得住的理由是战时和政府连续性的主权控制,不是给已经有光纤的公寓再卖一条宽带。
4. 韩国开了门,却没有交出控制权
4.1 两年九个月,慢在认证,不是慢在政治封锁
《电信事业法》要求外国卫星通信商与韩国持牌电信运营商签署跨境供应协议:外方提供空间段,韩方持牌主体承担经营许可和监管责任。^[1]^[14] 结构上就是台湾那道闸门。2026 年 5 月,Starlink 与台湾 NCC 的谈判卡在持股条件上。它也和越南网关制度里的本地伙伴要求同族。韩国没有把额外约束叠上去:没有用户数上限,没有强制境内网关,没有日落条款,也没有安全部门联合监管。
从公司成立到全国商用约两年九个月。台湾到 2026 年 8 月仍未向任何低轨运营商发牌,尽管谈判开始得更早。越南从 2023 年因持股问题谈崩,到 2026 年 2 月发牌,耗时相近,结果的开放程度不在一个级别。韩国的拖延是认证流程,不是保护主义围栏。
4.2 两个星座、三份协议,再叠一层转售
MSIT 一次动作同时放行两个相互竞争的低轨星座。本系列在其他市场还没见过这种程度的多运营商开放。跨境供应协议的一边,是 SpaceX 和它自己的韩国子公司 Starlink Korea;另一边,是 Eutelsat OneWeb 与两个彼此独立的韩国伙伴,Hanwha Systems 和 KT SAT。OneWeb 因此有两条分销渠道。Starlink 的监管对手方是 SpaceX 自己的本地实体,不是第三方守门人。^[1]^[2] SK Telink 是 SK Telecom 的另一家子公司,处在更下游。SpaceX 指定它和 KT SAT 做商业转售,负责本地营销、企业销售,以及第 3.2 节那些海事和航空客户。KT SAT 转售的不止 OneWeb,也包括 Starlink。SK Telink 不是监管协议的当事方。^[2] Intellian Technologies 是 OneWeb 牌照的本地终端部署伙伴,给 OneWeb 这一侧加了一层韩国终端制造。Starlink 自己造终端,没有这一层。^[35]^[36]
Hanwha 与 OneWeb 的关系不是从 2025 年这张牌照开始的,也没有停在这张牌照上。Hanwha Systems 在 2021 年 8 月、Eutelsat 合并之前,以 3 亿美元买下 OneWeb 8.8% 股权,身份是参股方,不是纯转售商。2025 年 6 月初,也就是 5 月 30 日自己的跨境协议获批几天后,Hanwha 把整笔持股卖掉。合并稀释后大约是 Eutelsat 的 5.4%,董事会席位已在 4 月辞去,售价约 8,500 万美元,相对初始投资亏损约 74%。公司的原话是:没有董事会控制权的少数股权“没有意义”,资本不如投回自己的军用卫星业务。^[7]^[8]^[52] 八个月后 K-LEO 协作会启动,7 月又出现 55 万亿韩元的承诺。顺序是连贯的:同一年退出别人星座里的被动股权,开始论证自己的星座。这和 SK Telink 对 Starlink 的纯转售不是一回事,也说明锚定 K-LEO 的为什么是 Hanwha,不是 SK Telecom 或 KT。Hanwha 见过低轨星座怎么融资、怎么建。2026 年它还计划给太空事业部门至少增加 100 人,方向具体到 SAR 卫星和太空 AI 数据中心。^[37]
KT SAT 的位置又不一样。它是运营 Koreasat 系列的传统 GEO 运营商。引入 OneWeb,作用类似马来西亚 MEASAT 与千帆的备忘录:不自建星座,给存量业务加一层低轨。KT 另外与 KT SAT、KAI 签了 6G 与低轨融合备忘录,把自己放在分销和地面集成上,无论将来承载的是外国容量还是 K-LEO。^[38]
4.3 价格已经说清楚:先争企业,不争家庭
同一运营商同时卖 6.4 万和 1,098 万韩元套餐,目标显然是少数高价值账户。越南每月 85 美元的住宅价格是当地光纤的 7—8 倍,价格本身就是门槛;韩国住宅价格已接近当地地面宽带,绝大多数家庭只是没有换网理由。
5. 五颗卫星还不是宽带网
5.1 已经在轨,不是路线图
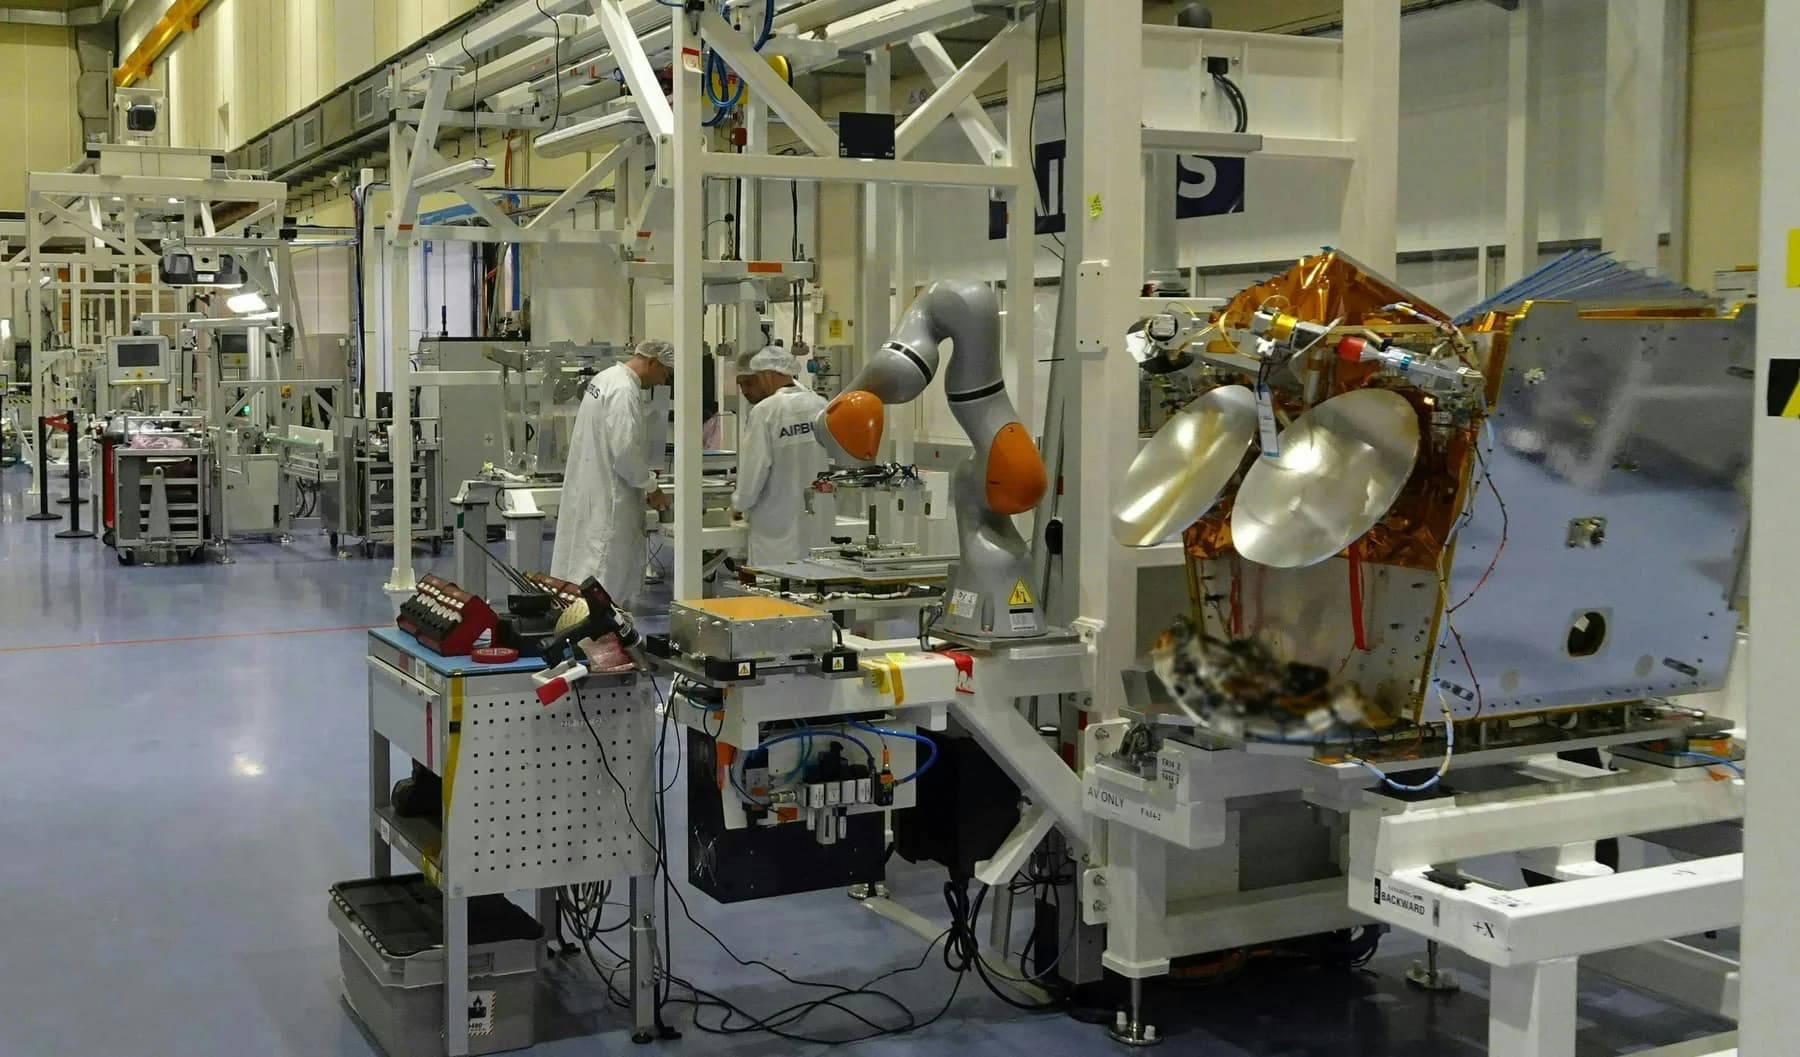
“425”这个名字来自韩语读音:SAR 的“사”听起来像“4”,光电的“EO”对上“25”。它是五颗卫星的军事侦察星座,一颗光电/红外,四颗合成孔径雷达,任务是对朝鲜核与导弹计划做全天候、全时段监视。^[39]^[9] ADD 是项目主管,KAI 负责卫星平台集成,Hanwha Systems 参与 SAR 传感器、载荷和数据链,Thales Alenia Space 提供 SAR 载荷技术。^[40]^[9]
首颗光电/红外卫星于 2023 年 12 月升空。四颗 SAR 卫星在 2024 年 4 月至 2025 年 11 月之间发射,第五颗于 2025 年 11 月补齐星座,随后数月完成在轨运行测试。^[10]^[39] SAR 卫星分辨率可以到 1 米;四颗配合,对半岛及周边每天能有 4 到 6 次观测。^[9] Thales Alenia Space 还提供关键平台部件,并把技术逐步转给韩国企业。最后一颗的本土化程度明显提高。整套纪录从第一颗起就完全自主,这个说法不成立。
韩国已经证明自己能吸收外国技术、组织本土供应链,并在大约两年里把一个国家星座交到轨道上。它还没有证明所有关键载荷都已独立闭环。K-LEO 的私营资本和工程侧仍以 KAI 和 Hanwha 为核心。本系列里没有第二个市场有已经交货的主权星座纪录:越南没有,马来西亚没有,台湾没有,菲律宾也没有。台湾国家太空中心(TASA)只飞过一颗成像卫星 Formosat-8A,自己的轨道发射能力最早也要到 2034 年。越南明确说自建星座太贵。马来西亚 MEASAT 从未制造卫星平台,只运营买来的 GEO 卫星。韩国的起点高于本系列覆盖的东南亚和东亚对照。这不是零外援起步。
5.2 侦察能力不能直接复制成宽带能力
能力可以转移,但不能整包搬运。425 是侦察星座:五颗卫星按可预测轨道拍摄地面目标。128 至 512 颗宽带星要组成持续网络,处理光学星间链路、动态波束、用户相控阵终端,以及另一套地面段和网络运营架构。覆盖至少是半岛加北极,目标口径里还有全球。SpaceX 从 2019 年第一批 Starlink,到中位速率够得上可竞争的宽带、并且用户规模成型,用了大约六年和多轮硬件改版。五颗 SAR 卫星回答的是“韩国能不能组织复杂航天项目”。它没有回答“韩国能不能运营宽带网”。
国家航天委员会自己的技术框架把差距写进了节点。4 万亿到 13.2 万亿韩元的区间拉得这么开,是因为工程和成本模型还没锁死。顺序是 2030 年先形成制造和发射能力,2032 年做在轨验证,验证对象就是星间激光链路,2035 年才全星座部署。^[11] 激光星间链路是宽带巨型星座里技术要求最高、风险最大的一块。韩国把它排在后期验证,不是已经解决的问题。能从 425 带过去的,是卫星平台制造、发射集成关系和项目管理纪律。还没被证明、而且要到项目后半段才验证的,是激光链路、波束管理和地面段规模。2032 年不是仪式性日期,而是商业叙事的技术闸门。
6. 韩国有能力同时押两边
6.1 批准的是产业战略,不是逐星订单
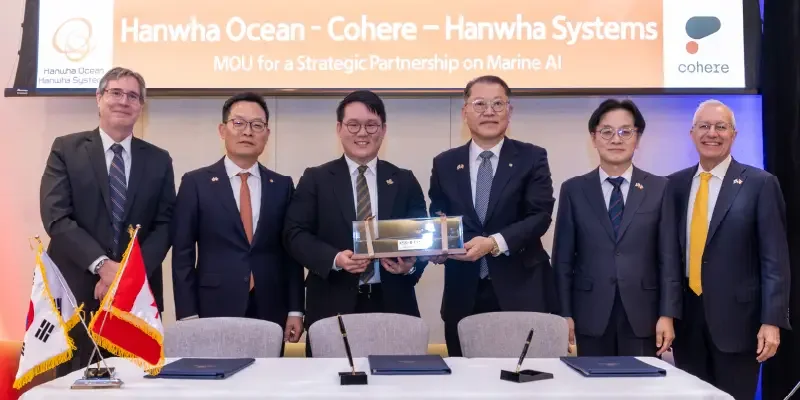
2026 年 7 月 3 日,国家航天委员会第五次会议在庆尚南道晋州召开,由总统李在明主持,正式批准韩国宇宙航空厅提出的航天产业支持战略,其中包含 2035 年主权低轨通信网。^[11]^[12] 公开框架比“512 颗卫星、13.2 万亿韩元”这条头条复杂:
这些数字界定了项目边界,却还不是一份足额拨款、逐星签约的制造合同。128 与 512 之间相差四倍,4 万亿与 13.2 万亿之间相差三倍多;区间本身就在说明工程和成本模型尚未锁定。
Hanwha 副会长金东官同日宣布的 55 万亿韩元(约 385 亿美元)更容易被误读。该数字覆盖 2026 至 2040 年集团在运载火箭、卫星、太空 AI 数据中心等更广业务的投资,并非 K-LEO 专用预算。^[12]^[41] Hyundai Motor 另有 42 万亿韩元指向更宽的国家航天战略。国家还提出把韩国在全球航天经济中的占比从 0.7% 提高到 3%,对应约 70 万亿韩元(约 490 亿美元)的年收入目标。^[13]^[42] 把这些数字相加,会把产业野心伪装成已经到账的星座资金。
即便不相加,资本规模仍然惊人。55 万亿韩元摊到 2026 至 2040 年,每年大约 3.9 万亿韩元(约 27 亿美元)。相对韩国 2026 年约 65.9 万亿韩元的国防预算,这已经是很厚的一块。^[53] 它仍比第 9 节估算的 2030 年商业低轨宽带收入高出一个数量级以上。错配说明不了计划是假的。它说明计划的主目标不是本系列讨论的那块商业宽带。一家私人财阀不会为了每年几亿美元的国内连接市场,承诺 385 亿美元。读法有两种。一种是全球商业:和 Starlink、Amazon Leo 争国际宽带与企业合同,韩国国内只是其中一块。另一种是国防和战略产业:卫星制造、运载火箭和太空 AI,要喂给更宽的防务出口。Hanwha 的 K9 自行榴弹炮、K2 坦克和舰艇,已经让它进入全球前十大军火出口商之列。这些目标不按订户收入定价。
6.2 私营主导,国家定向
组织形式和预算一样重要。K-LEO 产业协作会于 2026 年 2 月 4 日在首尔战争纪念馆启动,不在部委大楼里。地点本身就是防务产业的信号。到场的有 SK Telecom、KT、Hanwha Systems、韩华航空航天、LIG Nex1、KAI,以及 KASA、军方、研究机构和大约 80 家企业。工作分成四条线:卫星、地面站、终端、通信。^[32]^[44] 韩方报道把它写成“私营主导、政府支持”(민간 주도-정부 지원),刻意区别于以前国家主导的 Koreasat,也区别于由政府机构牵头的 425 项目。^[32]
国家给出战略目标、共同投资和监管背书。资本、工程风险和商业执行,落在已经盈利的私营防务集团身上。这些集团有自己的理由去建卫星制造能力:出口市场、国防预算、AI 基础设施。就算 K-LEO 一户住宅宽带都不卖,这些理由还在。越南是反过来的。Viettel 是越南国防部的全资企业,国家自己就是运营商。^[51] 马来西亚也是反过来的。MEASAT 资本有限,撑不起自建星座,所以用备忘录买期权,而不是拿股权去担风险。^[50]
LG Uplus 明显缺席。截至 2026 年 8 月,这家韩国第三大运营商既不在创始名单里,也没有披露 Starlink 或 OneWeb 转售协议。国内低轨故事目前走 SK(Telecom 与 Telink)、KT(及 KT SAT)和 Hanwha,运营商这一层是两家,不是三家并进。公开材料看不出这个空档是不是有意留的。它本身值得盯:LG Uplus 若宣布 D2D 或 K-LEO,就是牌局从两边变成三边的第一项证据(第 11 节)。
SK Telecom 和 KT 坐在协作会里,同时又在转售或承载外国低轨容量。它们不是在选边。这和马来西亚在 Starlink 与中国数字基础设施之间做对冲是同一类安排。差别是韩国的对冲来自深得多的私人资产负债表,而且不必找一个外国庇护者。加拿大的 MDA Space 和 Telesat 提供的是技术转移,不是资本,也不是政治站队。^[33]^[34]
6.3 Telesat 与 MDA:借架构,不从零开始
2026 年 1 月的两份备忘录,是看 K-LEO 准备怎么补技术可信度的可核对信号。Telesat 是 Lightspeed 星座的建设方,双方探讨 K-LEO 与 Lightspeed 的军用用户终端能否兼容。MDA Space 则评估其 Aurora 软件定义卫星平台能否支撑 Hanwha 的星座。Aurora 在 2024 年发布,Telesat 是锚点客户,但还没有经过确认的在轨飞行纪录。^[33]^[34] 两份文件都是探索,不是已经拨款的合同。合作方也没有带来一颗已经证明过的宽带卫星平台。
路径和韩国在半导体、电池、造船里反复用过的方法一致:引进外国架构和知识产权,再在国内制造、迭代,把控制权留在自己手里。这比完全从零研发风险更低。中国的千帆和国网走的是从零做起的路。它也比持有 OneWeb 少数股权更接近 Hanwha 要的控制。借来的技术本身还在成熟,不是拿来就能用的现成平台。模板仍是“外国技术、本国控制”。本系列在马来西亚 MEASAT 1996 年的路径和越南 VINASAT 上见过。差别是这次的买方更有钱,谈判筹码也更大。相对第 5.2 节那个激光链路和软件定义平台的缺口,这是一条风险更低的补法,但没有低到可以当成已经解决。
7. K-LEO 有国防买家,却没有商业买家
7.1 军民两用叙事,经不起平均用力
KASA 与国家航天委员会把 K-LEO 同时定义为“主权军事通信”和“商业 6G 基础设施”。^[11] 这两条线不能因为写在同一份政策文件里,就被视为同等成熟。
国防与政府需求已经有四根支柱:朝鲜持续升级、且有日期可查的干扰威胁;韩国防务研究界承认现有侦察卫星仍受干扰与网络攻击威胁;^[28] Hanwha、KAI、LIG Nex1 已经按期交付五颗侦察卫星;以及一个无需在公开市场上与 Starlink 比价的天然买家,就是军方和政府机构。主权系统一旦进入国防采购,买方追求的是控制权、任务保障和战时可用性,不是最低每比特成本。
商业 6G 的证据明显更薄。韩国没有大规模未连接人口;本文对 2030 年海事、航空、工业与韧性需求的估算只有 9,000 万至 2.2 亿美元,而且这批客户已经由 Starlink 和 OneWeb 通过 SK Telink、Hanwha Systems 与 KT SAT 开始服务。若 K-LEO 到 2032—2035 年才进入商业市场,面对的将是已经积累七至十年集成关系、切换成本与品牌信任的在位网络。这和本系列在马来西亚企业市场里看到的在位优势是同一件事。
政府内部讨论与预算博弈没有公开,动机无从核对。能对上的是证据:国防线有具体威胁、已交付的产业联盟和强制买家;商业线目前只有把韩国全球航天经济份额从 0.7% 提高到 3.0% 的政策目标、ETRI 披露的 200 Gbps 空间无线链路,^[11] 却没有资费、频谱或零售分销方案。Koreasat 5 曾把商业容量与韩国首个专用军用通信功能放在同一平台,2020 年后军用功能转交 ANASIS-II,商业后继 Koreasat 5A 则完全民用。这个先例只证明韩国熟悉军民两用架构,不能替 K-LEO 证明商业需求。
7.2 商业线要成立,先拿出三件东西
要让 K-LEO 的商业 6G 从政府目标变成对 Starlink 和 OneWeb 的现实威胁,至少需要三项公开变化:第一,MSIT 或 KASA 公布区别于军方采购的商业频谱安排与批零资费框架;第二,SK Telecom、KT 或 LG Uplus 至少有一家给出带日期的 K-LEO 商业集成计划,像日本三家运营商部署 Starlink Direct-to-Cell 那样明确;第三,2032 年激光星间链路在轨验证按期成功。
第三项并不意味着军用通信在技术上更简单。韧性军用链路对星间路由和抗干扰能力的要求同样苛刻;真正区分两条线的是客户和采购结构。激光链路一旦延期,无论挂着军用还是商用标签,依赖它的服务都会一起延期。目前三项条件均未公开出现。所以商业宽带这一半,现在仍是政府目标,还不是已经形成的市场。本系列对待马来西亚千帆备忘录时,也是先把它看成期权,再等它变成合同。
8. 直连手机这一局,日本已经领先
8.1 日本领先的是数年,不是数月
在地面移动网络已接近普及的国家,卫星直连手机是最有消费者意义的低轨产品。日本领先的不是几个月,而是数年。KDDI 的 au Starlink Direct 于 2025 年 4 月上线;NTT Docomo 与 SoftBank 在 2026 年 4 月跟进,三家均采用 Starlink Mobile。KDDI 还按渔业界的要求,把海上覆盖扩到离岸 24 海里,并设立专门的 SOS 中心。^[45]^[46]^[47] Rakuten Mobile 则押注 AST SpaceMobile,日本由此同时拥有两条 D2D 技术路线。
三家日本运营商没有把卫星连接单独收费,而是把它折进现有移动套餐,卖的是“覆盖保险”,不是新订阅。^[46] KDDI 与 Starlink 的地面站关系从 2022 年的回传合作开始,当时还不是直连手机。韩国运营商到 2026 年 8 月仍停在 6G 研究和备忘录,没有商用 D2D。^[47]^[48]
日本选择快速、深度地接入外国 D2D,没有拿出同等规模的主权低轨宽带建设胃口。它要对付的是地震和海啸,采用外国技术的速度比星座归谁所有更要紧。日本运营商也没有 Hanwha 这种、能从现成产业基础上造星座的防务制造臂膀。韩国的运营商集成更慢,但配上了东北亚和东南亚最大的一笔主权建设承诺。两条路线都说得通,对应的是不同的威胁,也是不同的产业底座。韩国不是在开放与主权之间二选一,而是现在开放、以后主权,并且有一家付得起两边同时跑的防务工业集团。本系列其他市场还没有见过这种条件。
9. 9,000 万至 2.2 亿美元市场,撑不起 480 亿美元建设
模型只计算 Starlink 与 OneWeb 在韩国的商业卫星宽带营收,不含 K-LEO 资本开支、KT SAT 传统 GEO/广播收入,也不含军方和政府采购。三种情景是三条不同的市场路径,不是假装精确的概率分布。
9.1 自下而上的 2030 年基准情景
海事与航空加起来,用不到 10% 的终端贡献了超过 65% 的收入。航空一项就约占基准情景的 38%。每机每月 1.8 万美元是整张表里最吃重、来源也最弱的数字。SpaceX 和 Hanjin 都没有披露单机经济性,这个数是从本系列其他市场的机上连接合同推过来的,不是韩国自己的披露。减半到每月 9,000 美元,航空营收大约降到 3,800 万美元,总盘子落到约 1.6 亿美元附近。所以这里给的是区间,不是点估计。海事月 ARPU 1,200 美元远低于 SK Telink 每月约 7,430 美元的 1TB 高端套餐:后者是离岸高带宽的价格上限,大部分商船和渔船买的是更低档,模型用的是混合均值。
没有公开数据足以给三种状态分配精确概率。可守住的区间是 9,000 万至 2.2 亿美元。不到韩国电信业收入的一个百分点,客户却很集中,战略分量大于规模。SpaceX 与 Eutelsat 没有披露韩国毛利、获客成本或转售分成,盈利能力无法判断。
对 Starlink 和 OneWeb 来说,韩国不是大众市场奖品,而是一个监管稳定、客单价高的企业与海事盘子,政治风险在本系列里偏低。主权建设瞄准的是国防和政府用途,不去挤外国运营商已经在做的商业账本。对韩国政府和 Hanwha 来说,13.2 万亿韩元的国家情景和 55 万亿韩元的集团资本计划,根本不是按这 9,000 万至 2.2 亿美元来定规模的。它们对着的是国防主权,以及韩国想拿到的约 70 万亿韩元全球航天经济份额。后一个数依赖韩国在全球赢得制造和出口,不是只服务本国 5,160 万人。把这两笔钱包装成国内宽带市场,只会把真正的战略看小。
10. 亚太启示:现在开放,以后自建
韩国证明,外国低轨准入与本国星座野心是两个独立变量。一个有钱、有国防工业能力的国家可以同时把两者拉满。对亚太,有四条:
- 开放不是终点。 韩国没有用户上限、强制路由或到期条款,却同时建设规模远大于本土商业市场的主权替代。钱来自本国产业,不靠把外国进入者卡住。区域监管者除了“马来西亚式开放”和“越南式围栏”,还有第三条路:先开放、后自建。
- 国防交付纪录只能部分转移。 425 项目给 K-LEO 带来其他主权星座没有的可信度,但这份信用主要落在国防和政府那一半,对尚未验证、排期更晚的宽带工程只是弱支撑。碰到任何主权星座声明,都该问清楚:哪一段纪录真能转移,哪一段是借相邻项目的名声,在为新的工程风险背书。
- 敌对邻国的电子战,比天灾和断缆更快把问题推到控制权上。 韩国的 GPS 干扰在一年里从 39 次记到 578 次。口径并不统一,方向是在升级。台湾的断缆是真的,公开记录并没有显示它以相近的速度在加速。自然灾害和电缆中断需要冗余;邻国已经演示过的主动干扰,直接碰到战时控制权。本系列里,这是把主权韧性放在外国商业运营商之前的最强证据。眼下这个类别就是朝鲜半岛,逻辑上也可以延伸到其他有争议边界的地方。
- 新加坡可以参与,无法复制。 新加坡和韩国一样,地面连接接近饱和,国内商业低轨市场很薄。它没有 Hanwha 这种能自筹主权星座的集团,也没有单一对手的电子战在推紧迫性。现实角色不是复制 K-LEO,而是地面段、网关、跨境监管协调,以及集成和融资。Hanwha 正在用 Telesat 和 MDA Space 补工程缺口。这种“外国技术、本国控制”的结构,新加坡有条件做成节点。若 K-LEO 在 2032 年之后进入商业服务,又需要东南亚地面站的多样性,或一个中立法域做区域分销,新加坡的卫星服务中介是说得通的对手方。韩国这种主权建设的规模,新加坡没有必要复制,也没有能力复制。
11. 决定判断的五个信号
- 2028 年底前出现独立的 K-LEO 商业资费或频谱框架。 若仍然没有,商业 6G 就只是产业政策目标,不是可执行产品。
- 2032 年激光星间链路在轨验证。 按期公开成功,将是宽带专属工程进度的第一项硬证据;拖到 2033 年以后,则直接伤害商业时间表。
- SK Telecom、KT 或 LG Uplus 宣布有日期的 D2D 商用计划。 这是韩国绕开 K-LEO 时间表、追上日本的最快路径。
- Starlink Korea 或 OneWeb Korea 披露用户与营收。 任一运营商或转售商给出分市场数据,都能直接检验第 9 节模型。
- K-LEO 主合同或有资金支持的卫星制造订单。 现在还停在与 MDA Space、Telesat 的备忘录和战略阶段。一份点名的主合同,或一笔已经拨款的制造订单,才会把项目推进到执行。本系列读马来西亚千帆备忘录和越南的主权卫星野心时,等的也是这个转折。
全部数据来自公开资料,包括韩国 MSIT、国家无线电研究院、国家航天委员会与 KASA 相关披露,OECD 宽带与 5G 统计,Hanwha Systems、SK Telecom、KT、SK Telink 企业资料,以及 Korea Herald、Korea Times、KED Global、Light Reading、SpaceNews、NK News 与 Al Jazeera 等报道。分析代表作者独立观点,不构成投资、法律或采购建议。韩国分市场用户、营收与性能数字均按模型或情景处理;K-LEO 商业部分仍是政府目标,而非已经验证的市场进展。
参考来源54 项,展开查看完整出处与信源说明
- Light Reading — Starlink and OneWeb secure regulatory approval for South Korean satellite Internet(lightreading.com)
Reports MSIT's May 30, 2025 approval of three cross-border supply agreements. B级来源.
- KED Global — SpaceX's Starlink, Eutelsat's OneWeb land in Korea for LEO satellite services(kedglobal.com)
Names the three approved agreements: Starlink Korea–SpaceX, Hanwha Systems–OneWeb, KT SAT–OneWeb. B级来源.
- Telecom Review Asia — Starlink Enters South Korea, Prioritizing Maritime and Aviation Connectivity(telecomreviewasia.com)
Describes B2B/B2G-first go-to-market and August 2025 equipment certification. B级来源.
- Korea Times — Starlink service expands among Korean shippers, airlines(koreatimes.co.kr)
Business/maritime pricing detail, including SK Telink's premium maritime tier. B级来源.
Confirms December 2025 nationwide launch and residential pricing. B级来源.
Confirms Chunghwa Telecom's domestic OneWeb license, Taiwan's only live LEO commercial service as of this writing. B级来源.
- SpaceNews — South Korea's Hanwha enlarges space focus with $300 million OneWeb investment(spacenews.com)
Confirms August 2021, $300M, 8.8% stake. B级来源 (credible independent trade press).
- Hanwha — Hanwha's Space Business Leaps Forward with Announcement of Investment in Satellite Company OneWeb(hanwha.com)
Company primary source on the OneWeb investment. A级来源 (company disclosure).
- Wikipedia — 425 Project(en.wikipedia.org)
Supplementary overview of constellation composition, consortium and capabilities, cross-checked against and secondary to the defense-trade-press reporting at refs 39–40. C级来源 (aggregated overview, not primary reporting).
- GlobalSecurity.org — Military Reconnaissance Satellite No. 5 Successfully Launched, Marking the Final Phase of the 425 Project(globalsecurity.org)
Confirms November 2025 completion of the five-satellite constellation. B级来源.
- SatNews — South Korea Formally Ratifies 2035 "K-Starlink" Low Earth Orbit Constellation Plan(satnews.com)
Primary reporting on the July 3, 2026 National Space Committee ratification, satellite-count scenarios, budget figures and milestone schedule. B级来源.
- Seoul Economic Daily — Kim Dong-kwan Pledges 55 Trillion Won for "Space Independence," Vows K-LEO Network by 2035(en.sedaily.com)
Confirms Hanwha's ₩55 trillion pledge and 2035 K-LEO target. B级来源.
- BigGo Finance — South Korea Bets 70 Trillion Won on Space: Aims for Homegrown 'Starlink' by 2035, Moon Landing Pulled Forward to 2030(finance.biggo.com)
National space-economy revenue target and Hyundai Motor's ₩42 trillion pledge. B级来源.
- Korea-certification.com — South Korea opens Market to LEO Satellite Internet Services(korea-certification.com)
Explains the Telecommunications Business Act's cross-border supply agreement requirement. B级来源.
Korea's fixed-broadband penetration and fiber-share rankings among OECD members. A级来源 (official OECD statistics).
Government self-promotional portal reporting on Korea's 5G base-station density and connection-rate rankings; the underlying comparative ranking is not independently corroborated in this article. C级来源 (government claim, flagged as such).
Jamming-incident statistics (39 in 2023, 578 in 2024) and the May–June 2024 campaign. B级来源.
- IPDefenseForum — South Korea, Allies confront North Korea's GPS signal jamming(ipdefenseforum.com)
Regional-security reporting on jamming escalation and allied response. B级来源.
- North Korea Tech — Report: DPRK jams South Korean satellite comms(northkoreatech.org)
Historical record of North Korea's March 2012 jamming of military communications traffic on Koreasat 5, and the cumulative 2,100+ jamming-attack count since 2010. B级来源.
- OECD — Digital connectivity expands across the OECD, but rural areas are falling further behind(oecd.org)
OECD 5G-connections-per-capita comparative data. A级来源.
- Worldometers — South Korea GDP (2026)(worldometers.info)
GDP and GDP-per-capita figures. B级来源 (secondary compilation of IMF/World Bank data).
- Worldometers — South Korea Population (2026)(worldometers.info)
2026 population estimate. B级来源.
Named maritime accounts. B级来源.
December 2025 fleet-deployment figure. B级来源.
- Korea Times — Starlink service expands among Korean shippers, airlines(koreatimes.co.kr)
Hanjin Group's five-airline Starlink commitment, H2 2026 rollout. B级来源.
- Seoul Economic Daily — SK Telink Supplies LEO Satellite Comms to Korea Expressway Disaster Network(en.sedaily.com)
Named government-infrastructure resilience contract. B级来源.
- Al Jazeera — South Korea's military blames North Korea for GPS signal 'jamming attack'(aljazeera.com)
November 2024 formal attribution. B级来源 (credible independent reporting, citing the Korean military's own attribution).
- Korea Times — South Korea's spy satellite vulnerable to North's jamming, cyberattacks(koreatimes.co.kr)
Korean defense-analysis community's own assessment of 425 Project vulnerability. B级来源.
2023 timeline slippage attributed to administrative review. B级来源.
- Korea Herald — Starlink service may be available in Korea as early as April: sources(koreaherald.com)
Early-2025 timeline reporting. B级来源.
- Korea Times — Starlink service may be available in Korea as early as April: sources(koreatimes.co.kr)
Corroborating early-2025 timeline reporting. B级来源.
February 4, 2026 K-LEO council launch, member companies. B级来源 (Korean-language primary trade reporting).
- SpaceNews — Hanwha exploring South Korean defense constellation with MDA Space and Telesat(spacenews.com)
January 2026 MoU reporting. B级来源 (credible independent trade press).
- The Defense Post — Hanwha, MDA Space to Collaborate on S. Korea's K-LEO Military Satellite Network(thedefensepost.com)
Corroborating MoU detail and dates. B级来源.
- Intelliantech — South Korea Grants Regulatory License for Eutelsat OneWeb LEO Services, Backed by Intellian Technologies' Local Terminal Deployment(intelliantech.com)
Names Intellian's terminal role. B级来源 (company press release).
- Computer Weekly — South Korea grants regulatory licence for LEO services(computerweekly.com)
Corroborating OneWeb licensing detail. B级来源.
- BigGo Finance — Hanwha Systems Kicks Off $14.1 Billion Space Investment with Massive Triple-Digit Experienced Hire Drive(finance.biggo.com)
Hanwha Space Business Division hiring plan. B级来源.
- TelecomTalk — KT Signs 6G LEO Satellite Agreement with KT SAT and KAI(telecomtalk.info)
KT's 6G-and-LEO integration MoU. B级来源.
December 2023 first-launch reporting and constellation overview. B级来源 (defense trade press).
- EDR Magazine — Hanwha Systems supplies final SAR payload for Korea's reconnaissance satellite program(edrmagazine.eu)
Consortium and payload-delivery detail. B级来源.
- BigGo Finance — Hanwha to Invest 55 Trillion Won (approximately $35.9 Billion) by 2040, Expanding Territory with Independent Launch Vehicles and Space AI(finance.biggo.com)
Hanwha's 2026–2040 investment-scope detail. B级来源.
- Seoulz — Korea Deep Space Economy 2026: Inside the $72B Bet to Become a Top 5 Space Power(seoulz.com)
Aggregated context on Korea's combined public-private space-investment scale. C级来源 (aggregator; figures cross-checked against primary reporting above).
- BigGo Finance — South Korea to Build Independent LEO Satellite Network by 2035, Investing Up to approximately $9.5 Billion(finance.biggo.com)
State-budget figure and satellite-count scenario detail. B级来源.
Korean-language reporting on K-LEO council composition and defense-industrial "Big Four" framing. B级来源.
- Advanced Television — NTT Docomo, Softbank back Starlink for Japan(advanced-television.com)
Japan carrier D2D rollout reporting. B级来源.
- BigGo Finance — Satellite Smartphone Service: Three Japanese Carriers Enter the Next Phase of Competition as KDDI Takes the Lead(finance.biggo.com)
April 2026 three-carrier D2D launch detail, KDDI maritime-coverage extension, Rakuten/AST SpaceMobile alternative path. B级来源.
KDDI's earlier Starlink ground-station partnership history. B级来源.
- SatelliteProME — South Korea plans to launch 6G trials in 2026(satelliteprome.com)
MSIT's 6G-trial and satellite-integration research timeline. B级来源.
- Taipei Times — Telecom reform could allow Starlink(taipeitimes.com)
Confirms the Legislative Yuan's July 2026 first-reading approval of the foreign-ownership-relaxation amendment and Taiwan's 49% cap that has deterred Starlink to date. B级来源.
Cross-reference for MEASAT's capital-constrained wholesale-distributor model, used comparatively in §6.2 and §7.1. Prior SSA secondary analysis — not an independent primary source for the underlying Malaysia facts, which that article itself sources and grades.
Cross-reference for Vietnam's enclosure model and Viettel's state-owned-enterprise structure, used comparatively throughout. Prior SSA secondary analysis — not an independent primary source for the underlying Vietnam facts, which that article itself sources and grades.
- SatNews — Hanwha Systems Exits Eutelsat OneWeb Stake, Focusing on Military Satellite Business(news.satnews.com)
Confirms June 2025 sale of Hanwha's approximately 5.4% Eutelsat stake for approximately $85M (a 74% loss on the original $300M investment) and the company's stated rationale of refocusing on its own defense-satellite business. B级来源.
Confirms Korea's total 2026 national defense budget. B级来源 (defense trade press).
- BigGo Finance — Low-Earth Orbit Satellite Door Opens? Taiwan Legislature Passes Initial Review to Relax Telecom Law, Paving Way for Starlink(finance.biggo.com)
Corroborating detail on the July 2026 amendment and its case-by-case exemption mechanism, cited alongside ref-49. B级来源.
继续阅读
2026年10月13日 · 34 分钟阅读
印度低轨:Jio 的主权星座需要买家,Starlink 需要一份决定
Musk 点名 Ambani,暴露的是一份还没做完的准入决定。Jio 有能力筹建主权星座,单靠便宜的家庭宽带,这笔账算不平。
2026年9月20日 · 38 分钟阅读
韩国商业火箭:国家订单流向韩华,创业公司靠什么突围
韩华拿着国家主力火箭的订单优势,Innospace 先走向海外。逐项核对飞行记录、采购安排与经营成本,看韩国几家发射创业公司还缺什么。
2026年6月24日 · 45 分钟阅读
马来西亚卫星互联网 2026:三种轨道、两个大国与亚太 LEO 实验场
马来西亚是东南亚最清晰的多轨道卫星市场:Starlink 已投入运营,MEASAT 守住本国 GEO 层,SpaceSail 则仍是一张尚未兑现的战略期权。