
印度低轨:Jio 的主权星座需要买家,Starlink 需要一份决定
Musk 点名 Ambani,暴露的是一份还没做完的准入决定。Jio 有能力筹建主权星座,单靠便宜的家庭宽带,这笔账算不平。
方法与披露
置信度:监管与财务原始文件可信度高;星座规划来自有出处的报道,可信度中等。需求、价格与容量负载均为写明的敏感性假设。
审阅方式:Human + AI cross-check
写作辅助:AI assisted
Singapore Space Agency
文章目录 · 10
核心判断
先看结论
- Starlink 领先的是已经交付的全球服务,Jio 领先的是印度客户;Jio 和 Airtel 也都答应分销这个对手。
- 技术安全测试要有期限。外国控制剩下的风险,要么写明条件,要么做出有依据的准入决定。
- 按假设的 5—10 Mbps 负载,整套星座要收回资本,每 Tbps 的毛收入得达到终端组合的 1.5—5.2 倍。负载更低,或容量卖到境外,结果会变。
- Jio 有能力做战略性建设。1,600 颗卫星要变成业务和发射任务,还得有客户的付款承诺,以及大型火箭的采购合同。
印度要给主权控制标出价格,也要把外国卫星服务的准入做完。Musk 手里是已经在运行的网络。Jio 手里是印度客户,以及一张撑得起拟议中 1,600 颗卫星的资产负债表。便宜的家庭宽带单独拿来算回报,站不住。Starlink 的技术测试要有期限。外国控制剩下的风险,要么写明条件后放行,要么给出有依据的拒绝。排期解决不了安全问题。安全问题也不能把决定无限期挂着。
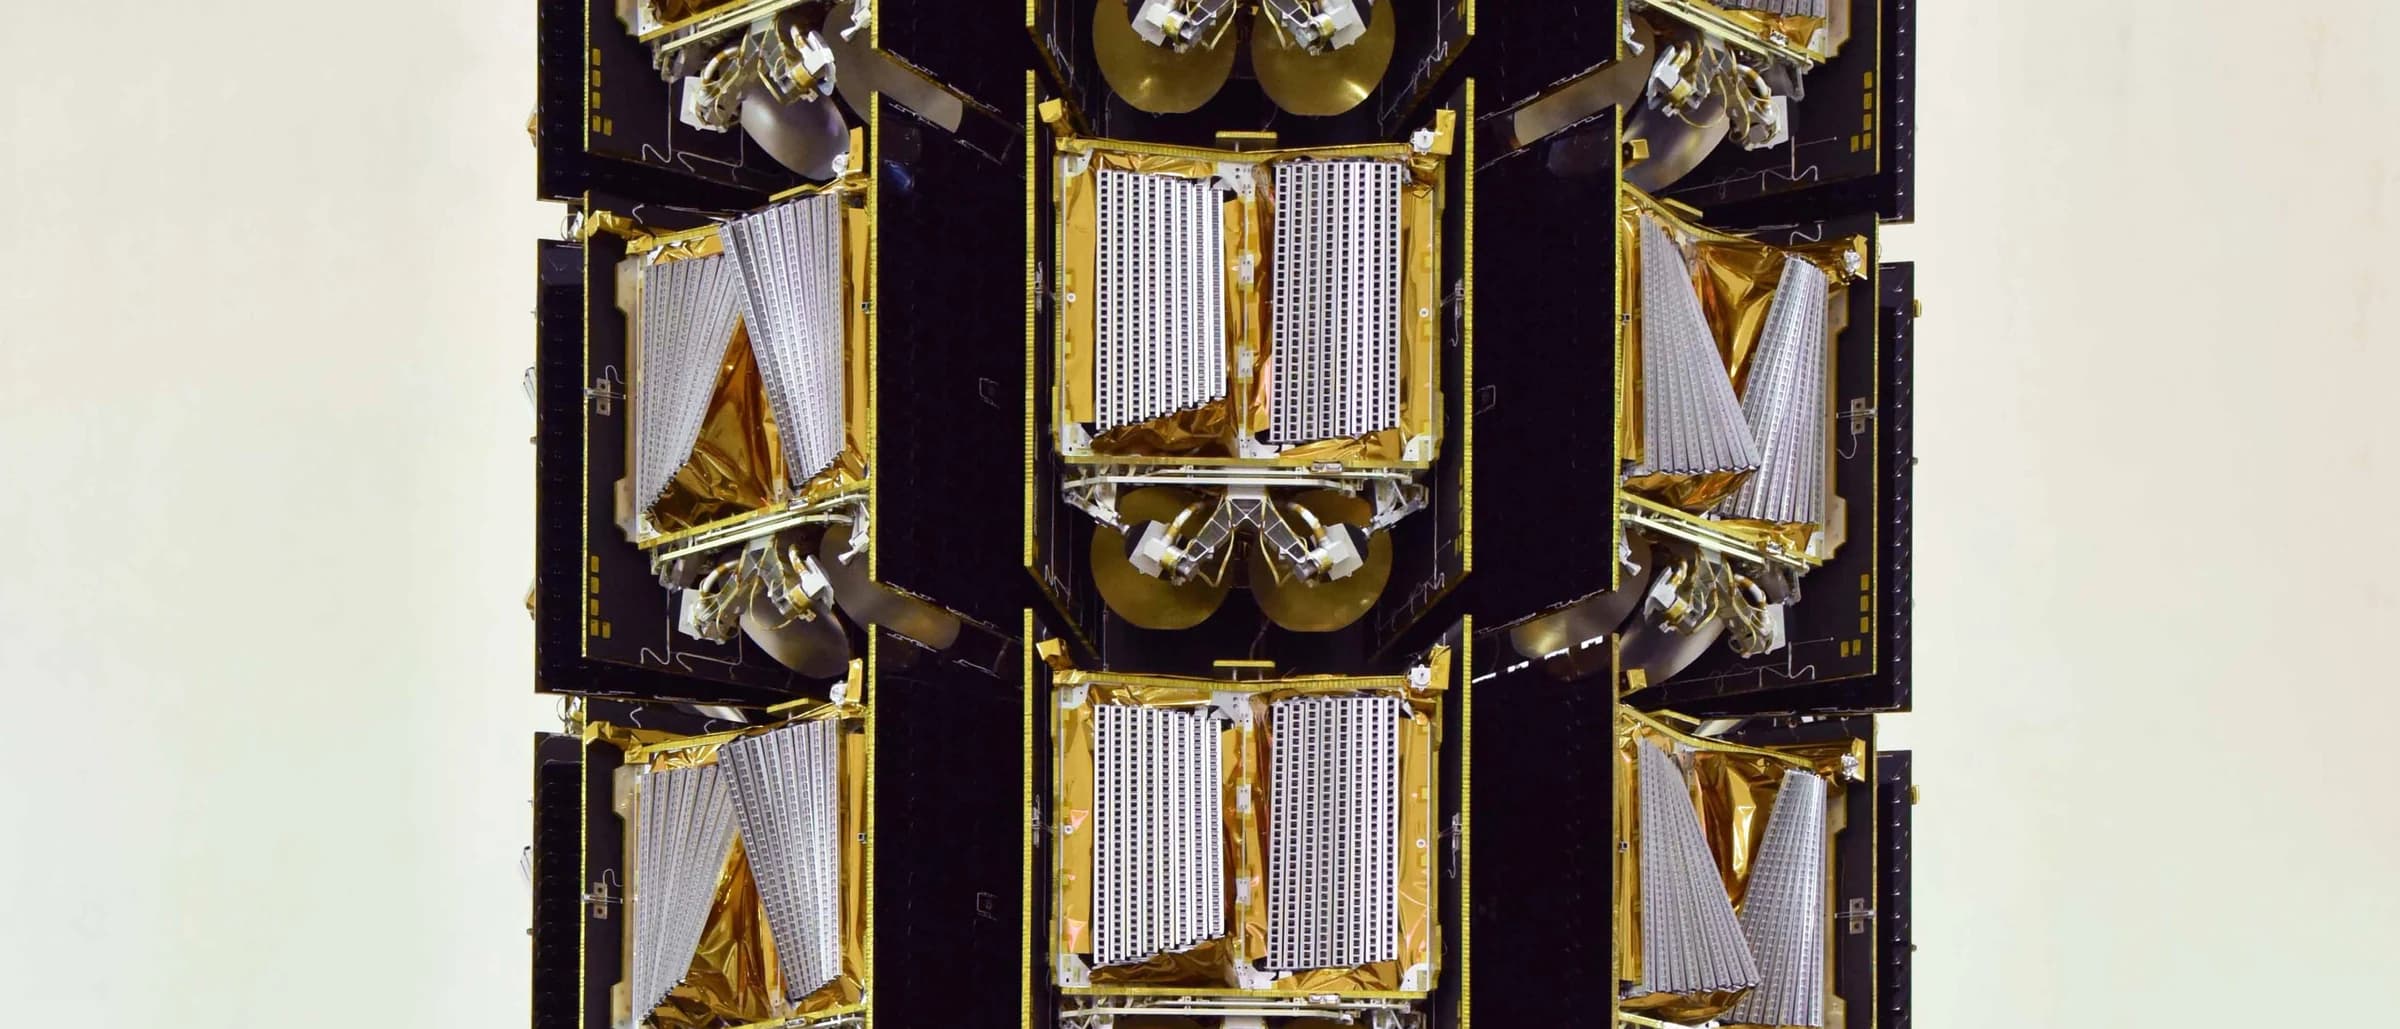
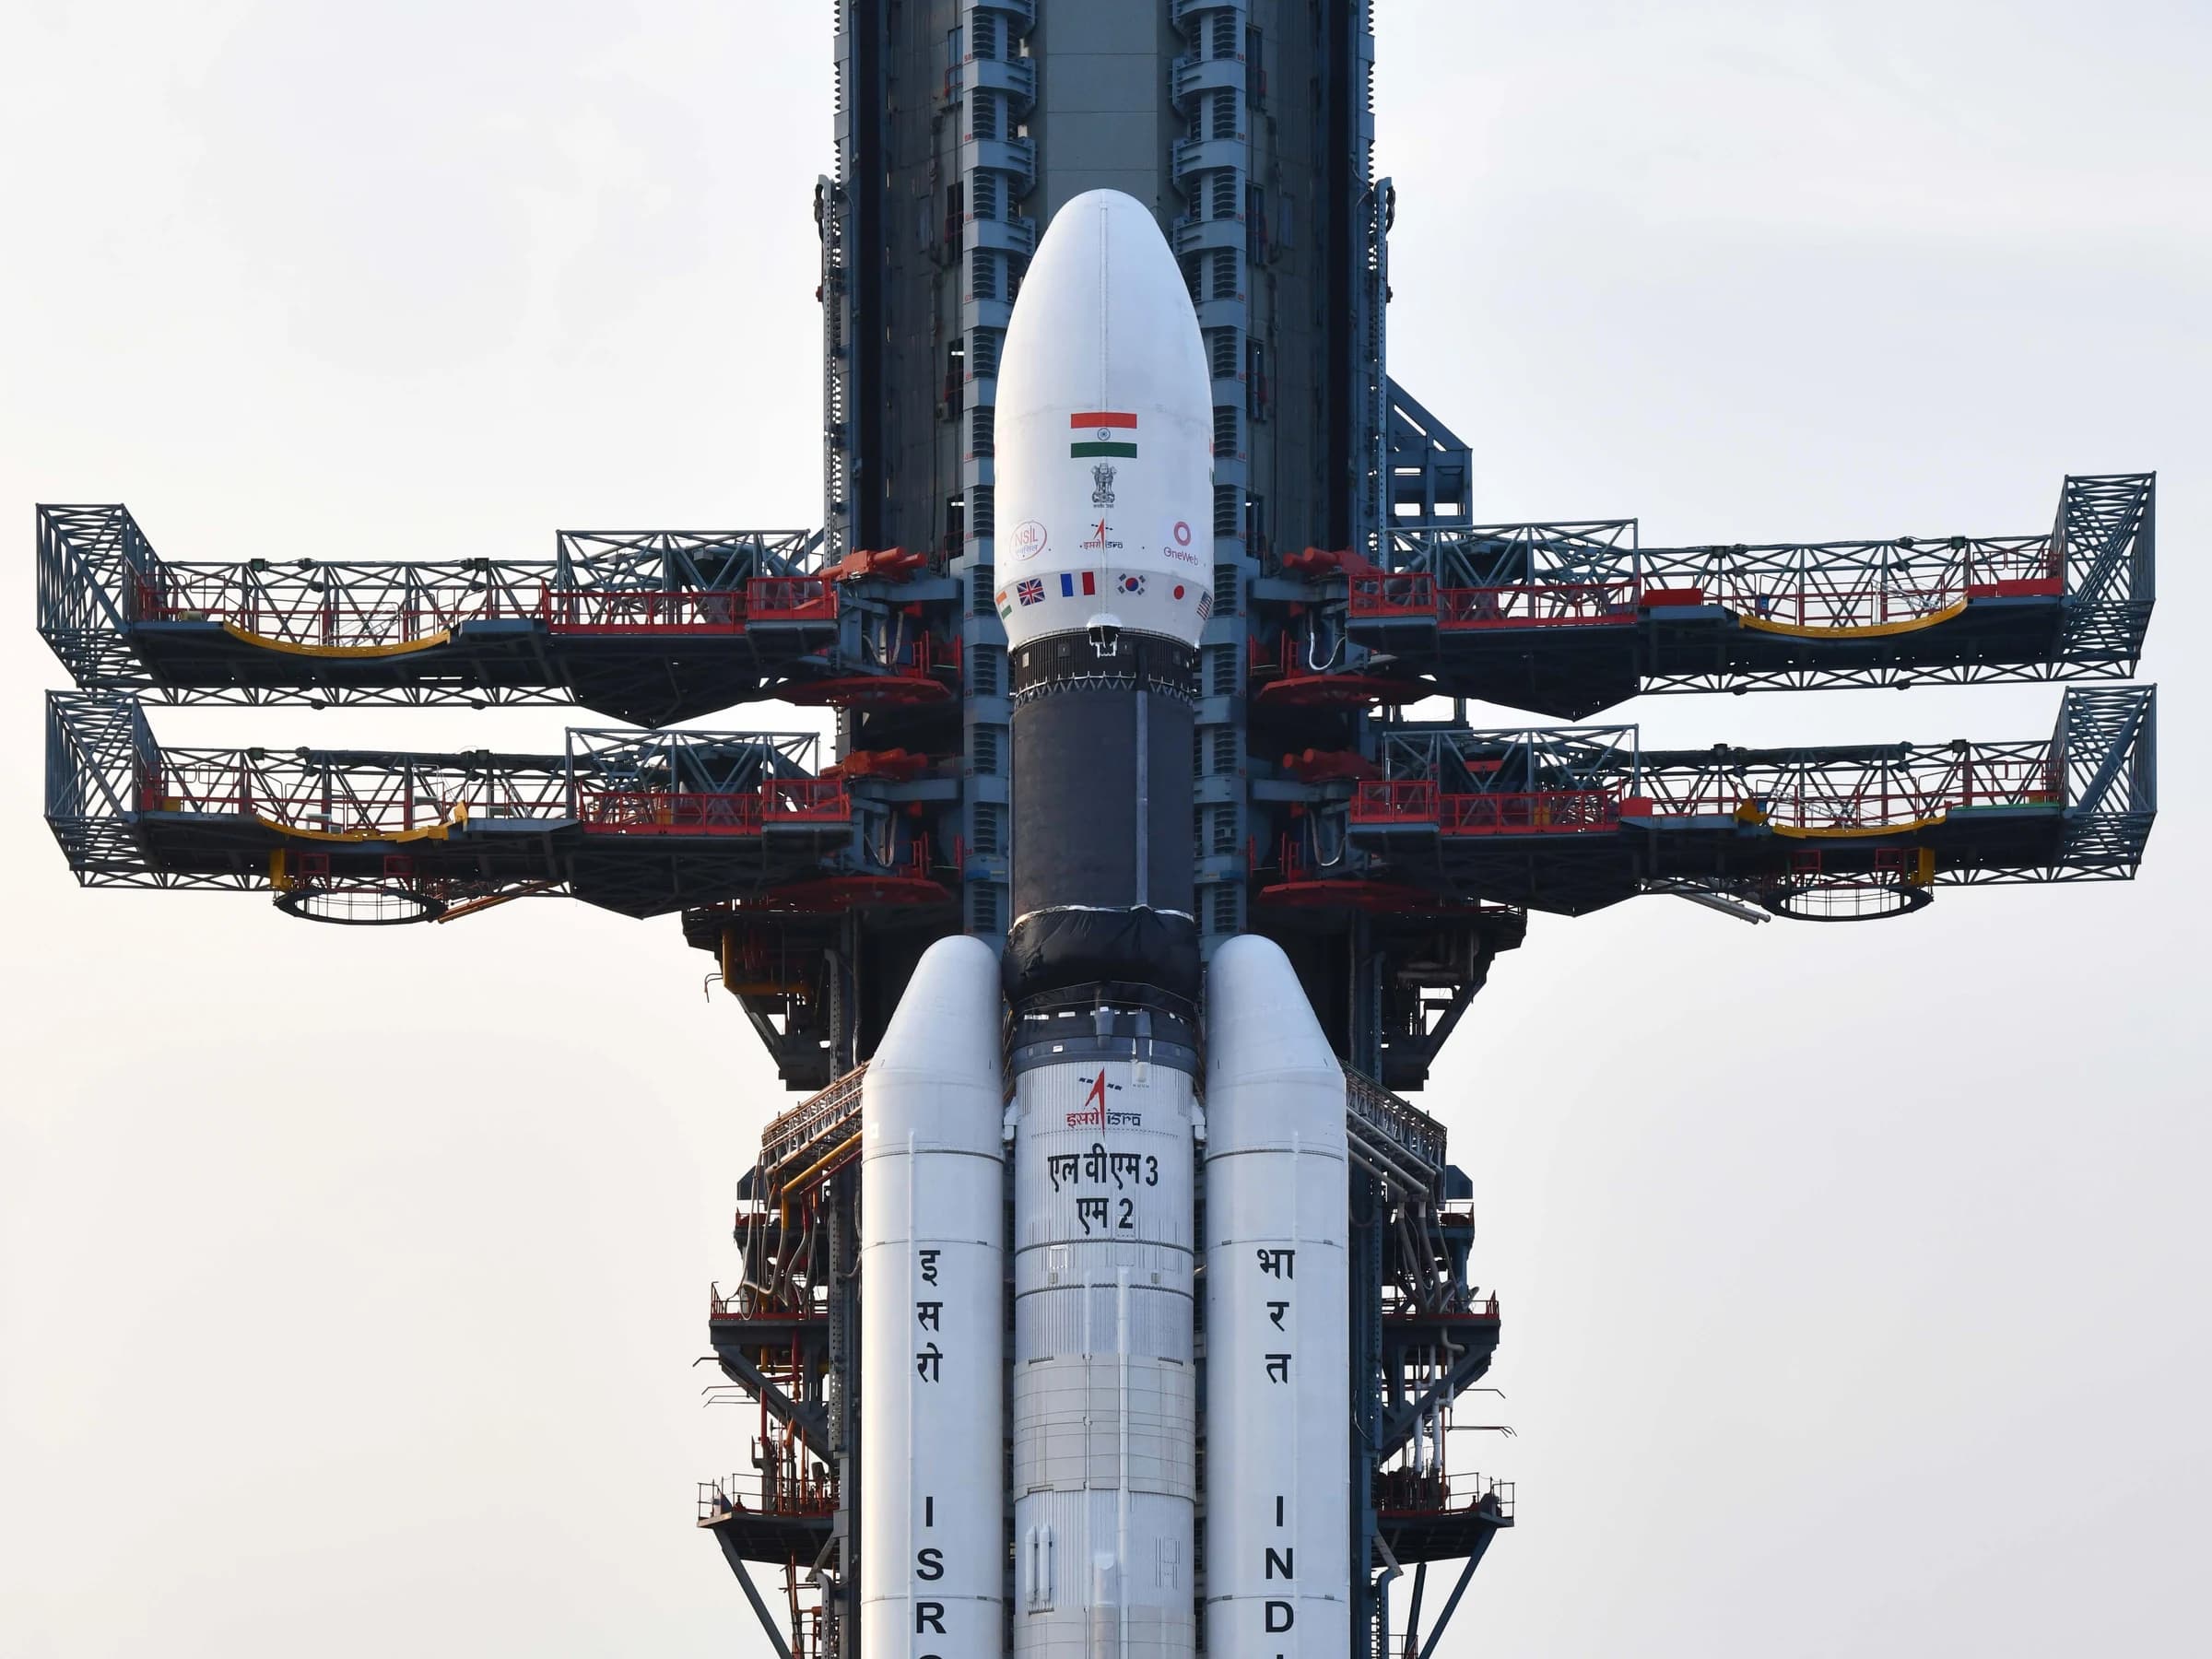
封面:2022 年 10 月 LVM3 M2 任务前,堆叠装载的 OneWeb 卫星特写。摄影:ISRO;原图出处 · ISRO 版权政策;画面经裁切。
10 月 7 日,Musk 把 Starlink 在印度的延误,归到几个没有点名的“寡头”头上。第二天,他点了 Mukesh Ambani 的名。10 月 9 日,他在一封讽刺信里称 Reliance 董事长为“Ambani 总理”。到印度时间 10 月 11 日刚过午夜,他又转向网上替 Ambani 说话的人,并表示:印度人若不买,价格就得降到他们买得起的水平。^[1]^[2]^[3]^[4]
这些话传得比牌照快。Reliance Jio 和 Bharti Airtel 都已经答应分销 Starlink。与此同时,Jio 在筹备自己的主权低轨网络。这个对手可以先成为供应商,再成为竞争者。^[5]^[6]^[7]
时间又卡在 Jio Platforms 计划上市的前夕。10 月的报道把申购开放日放在 10 月 21 日。已经递交的文件是新发行最多 2.7 亿股,募集资金主要用于偿还电信债务和一般公司用途。对一家已经能产生大额现金的公司,上市要回答的是钱往哪里花。文件里并没有一份已经披露的 100 亿—150 亿美元卫星融资方案。^[8]^[9]
这是“亚太从地面看起:LEO 连接逐国指南”的第八篇(MGT-08),接在韩国篇之后。印尼、澳大利亚、马来西亚、越南和菲律宾已先发表。它同时接着《印度发射初创梯队》和《审计印度发射私有化:先两次,再六次以上》往下问:重复发射的载荷从哪里来。Jio 给出了一个有可能兑现的来源。从星座方案到发射订单,中间仍然隔着很长一段路。
声明: Singapore Space Agency 是独立的私人研究平台,不是政府机构。文章依据公开记录,观点由作者独立提出,不为任何运营商或政党背书,也不构成投资建议。文中标为情景的数字是分析假设,不是公司指引,也不是市场预测。
1. 90 秒速读
Starlink 领先的是已经交付的全球服务,Jio 领先的是进入印度客户的入口。Eutelsat OneWeb 是另一套已经在运行的低轨网络。Jio 与 SES 的合作用的是外国中轨和地球静止轨道容量,Jio 同时在评估自建低轨。Amazon Leo 和 Ananth 的地球静止轨道项目,会把未来的供给再铺宽一层。印度这边,新的商业准入仍卡在安全审查和频谱两道决定上。^[5]^[6]^[10]^[11]^[12]^[13]
政府的口径是,三家持牌申请者大体处在同一阶段。通信部长 Scindia 说,安全许可由内政部决定。9 月报道中的数字通信委员会(DCC)决议,把频谱费推到调整后总收入(AGR)的 5%,对政府指定的困难地区减免一个百分点。到 10 月 12 日的报道,内阁的最终批准仍未完成。^[14]^[13]^[15]^[16]
进了市场之后,约束会转到谁肯付钱。印度最新的无线业务月均每用户收入是 187.12 卢比。若卫星月费按 2,000 卢比假设,相当于这个数字的 10.7 倍。一条家庭线路可以由几个人共用,两个数字不能直接画等号。即便如此,机构、回传客户和企业,比用卫星大面积替换家庭宽带更有希望。^[17]
终端情景算出的全行业年服务账单是 117.6 亿—660 亿卢比。单独测算的回传再添 24 亿—180 亿卢比。总数用的是假设的连接数和价格,不是预测。按假设的 5—10 Mbps 负载,整套星座的资本回收参照所要求的每 Tbps 毛收入,是这组终端组合的 1.5—5.2 倍。负载再低,倍数会变。Jio 现有的现金产生能力,使一套战略性星座在财务上想得通。要分清的是:哪些卫星合同能赚回钱,哪些开支买的是控制权。^[18]^[8]
技术审查该有截止日期。外国控制剩下的风险该有一个决定。主权能力该有写明的出资承诺。1,600 颗卫星改写的是印度的产业野心。能不能改写印度的发射任务表,要看合同。
2. 五天公开表态,论点从指控转到了价格
这五天里,Musk 从人身指控走到竞争和价格。后面这个论点更站得住。
10 月 8 日那句追问,有一处事实错误。印度议会在 2026 年 1 月已经把 Starlink Satellite Communications Private Limited 列为三家持有统一牌照、并取得全球移动个人通信卫星业务(GMPCS)授权的公司之一。另外两家是 OneWeb India Communications Private Limited 和 JIO Satellite Communications Limited。牌照在手,和获准开始商业服务,是两道手续。^[23]
审批不是这场骂战才开的头。2021 年 11 月,印度电信部(Department of Telecommunications,DoT)制止了 Starlink 在没有许可的情况下预售。政府资料把电信牌照记在 2025 年 6 月 6 日,五年期的第一代(Gen1)太空容量授权记在 7 月 8 日。同年 9 月,Starlink 获得临时试验频谱。^[24] 到 2026 年 10 月,安全和商业频谱两步还没走完,服务仍然不能下单购买。^[25]^[26]
从电信牌照到眼下这场争执,大约十六个月。Musk 所说的五年合规,把不同阶段压进了同一段时间。他援引的 165 个外国市场,也不能证明印度的安全测试已经通过。该问的是剩下的决定为什么要这么久。
Scindia 在 10 月 9 日说,印度不允许垄断。这是政策表态,没有回答市场集中到了什么程度。印度电信监管局(TRAI)2026 年 4—6 月的数据显示,无线互联网订阅中 Jio 占 48.54%,Airtel 占 36.31%,合计 84.85%。分母是订阅数,不是独立用户数,也不覆盖固定与移动加在一起的全部市场。它说明集中,说明不了哪一家公司控制着监管者。^[17]^[27]
Musk 没有公开证据,把 Ambani 和某一项被扣下的许可连起来。一个已经集中的市场,仍然会从新增供给里得到好处。
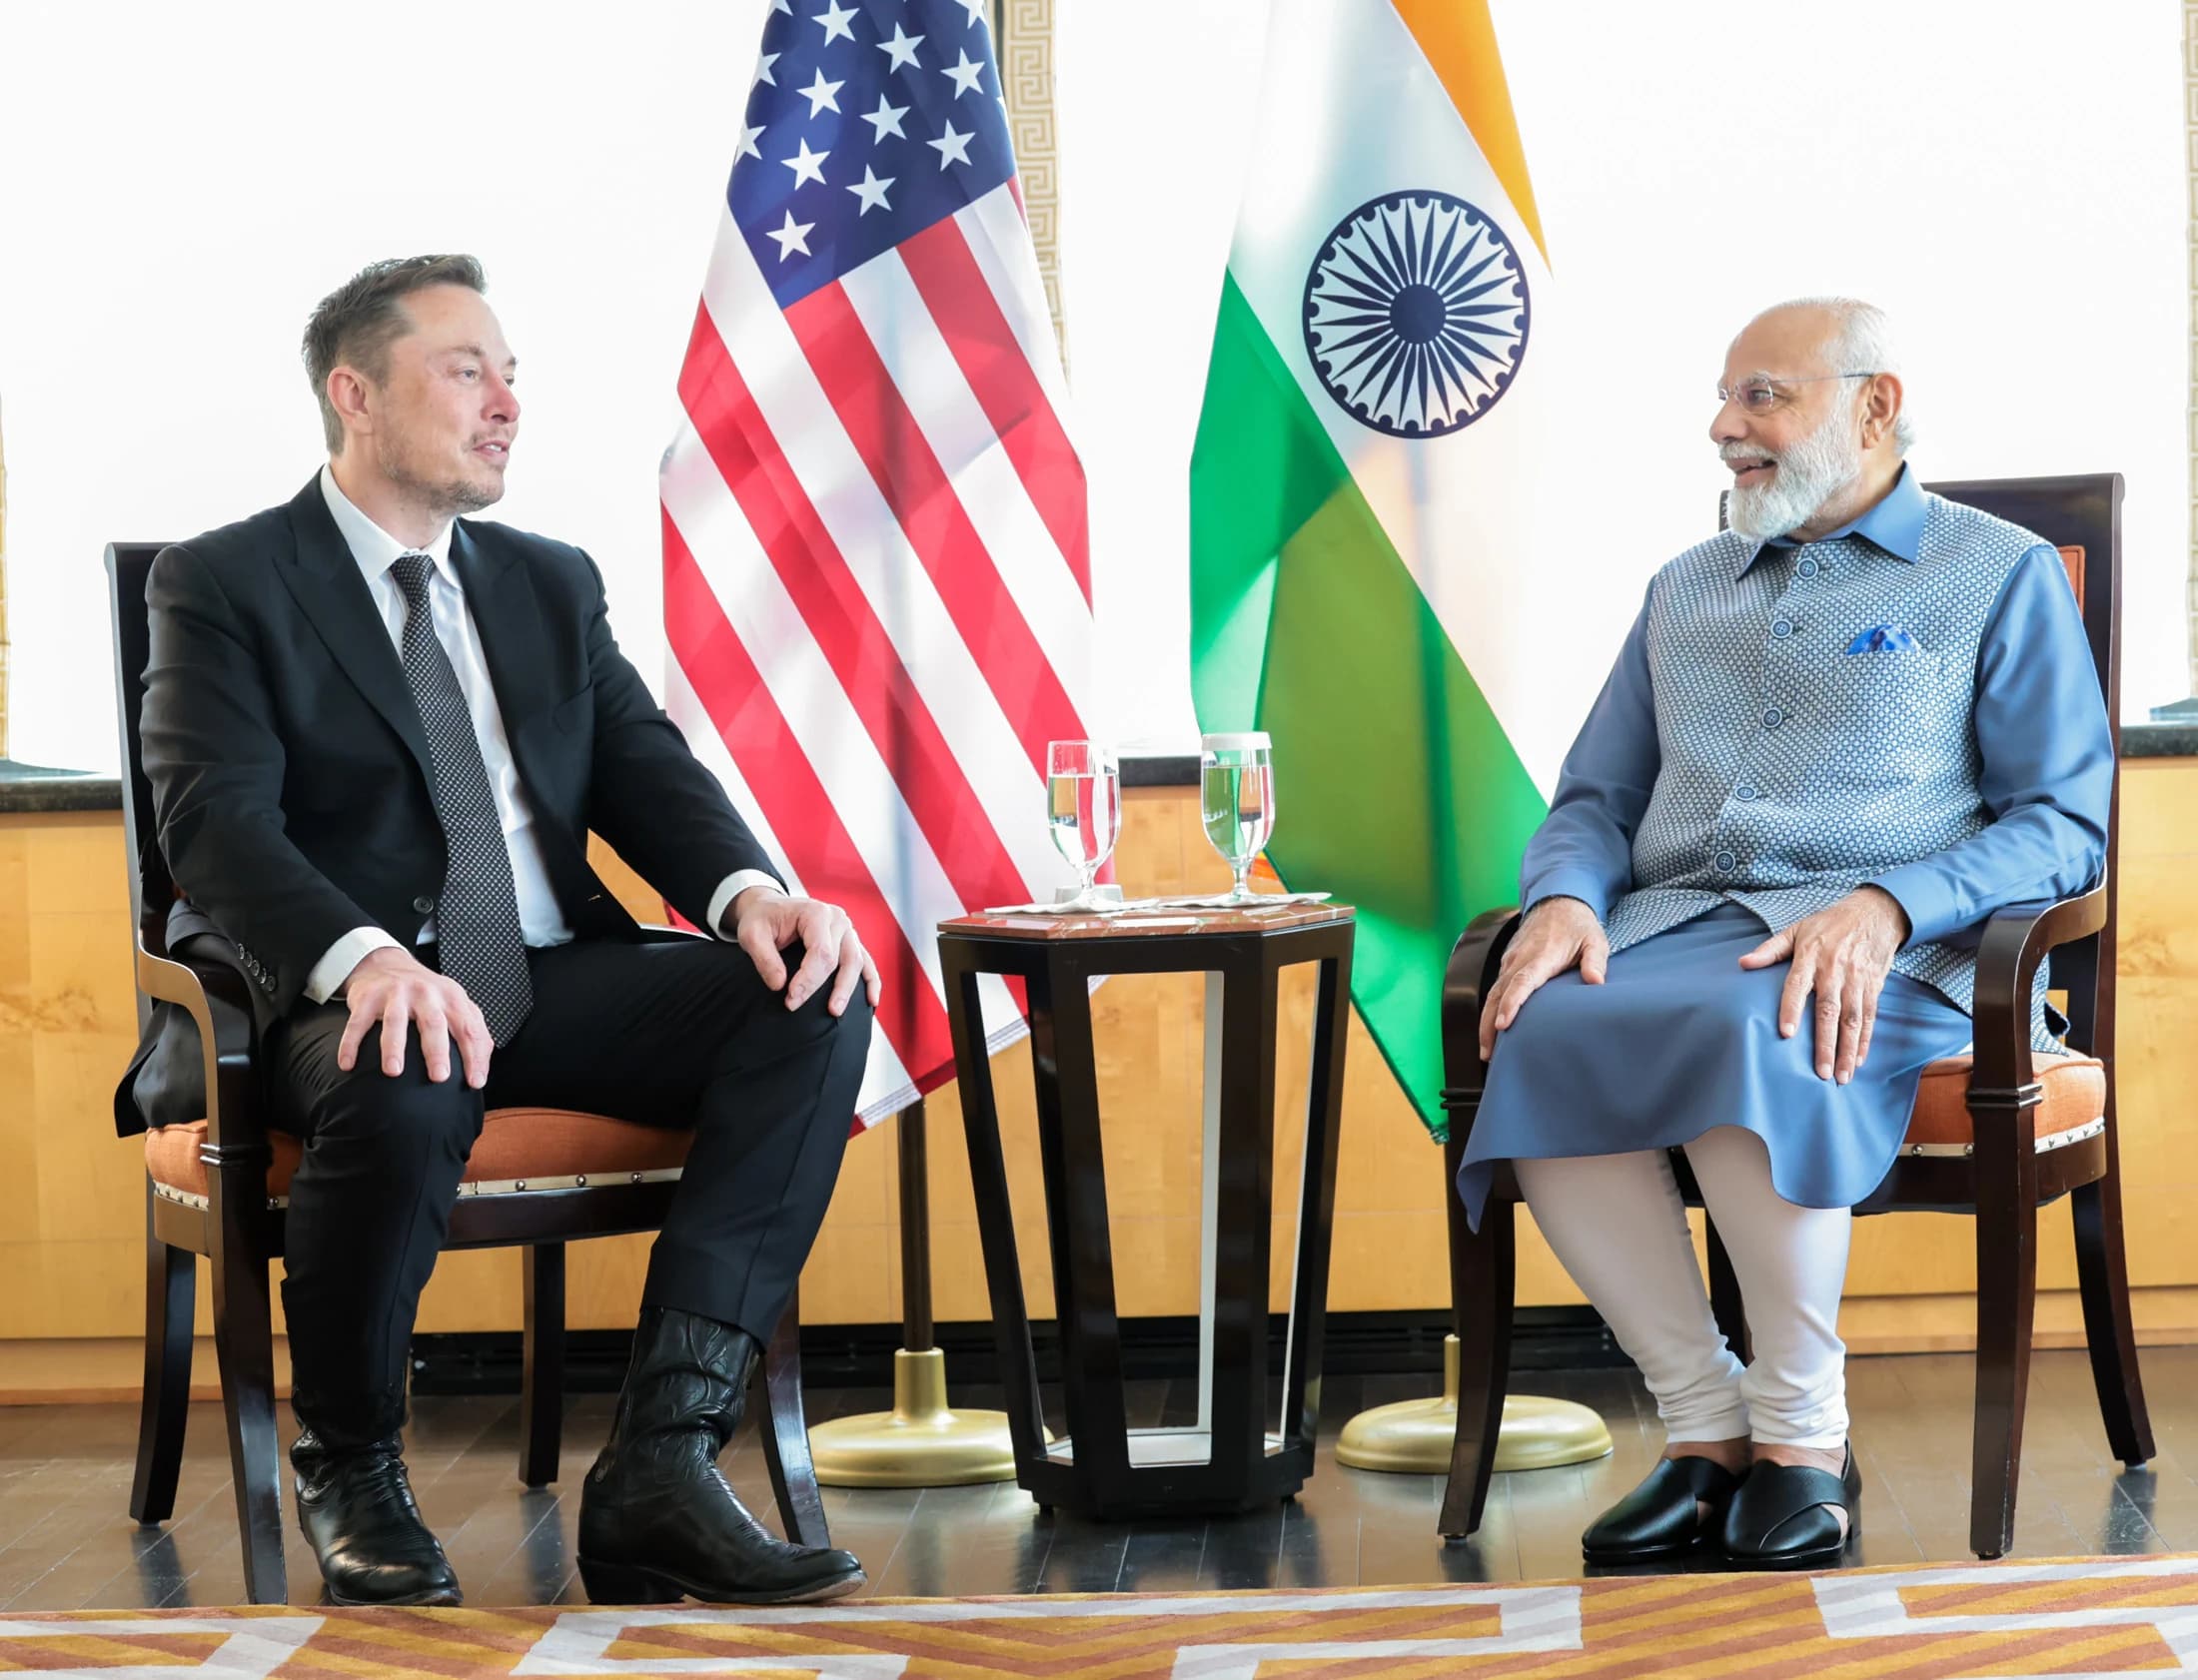
照片出处与许可 · GODL-India · PIB 原图
3. 印度这边的回复,争的也是产品
样本里有两条回复,把“Ambani 总理”这句讽刺送了回去,称他为“Musk 总统”。笑话下面是三种反对:价格是否负担得起,自由市场原则是不是只用在别人身上,以及印度是否有权定自己的规则。支持放行的说法则是,服务还没覆盖到的用户需要另一个供给来源。
这里选的是印度讨论中的公开帖,不是一份有代表性的民意样本,账户国籍也没有核实。当时的报道还认出了下表里对 10 月 9 日那封信的四条回复。^[28]
BYD 的比较确有政策背景。美国在 2024 年把中国电动车的 301 条款关税提高到 100%。从美国的限制,跳到 Tesla 垄断,或者跳到 Musk 本人决定谁能进入美国,中间没有证据。政府保护一个产业可以有多种理由。一家公司从中受益,证明不了它拥有私人否决权。^[33]
Musk 对定价的回应,比他对个人阻挠的指控更值得认真看。同一种服务完全可以让大多数家庭买不起,同时又去争企业合同、偏远地区的富裕客户和政府采购。两个判断落在不同细分里,可以同时成立。一个细分市场暂时不大,也不是把合规产品排除在外的好理由。
Saini 问谁买得起。谈管辖权的回复问谁定规则。支持放行的帖子问,审批悬着的时候谁在承受损失。危机中谁掌握运营控制,是下面安全记录里的另一层问题,和这些回复问的不是一件事。
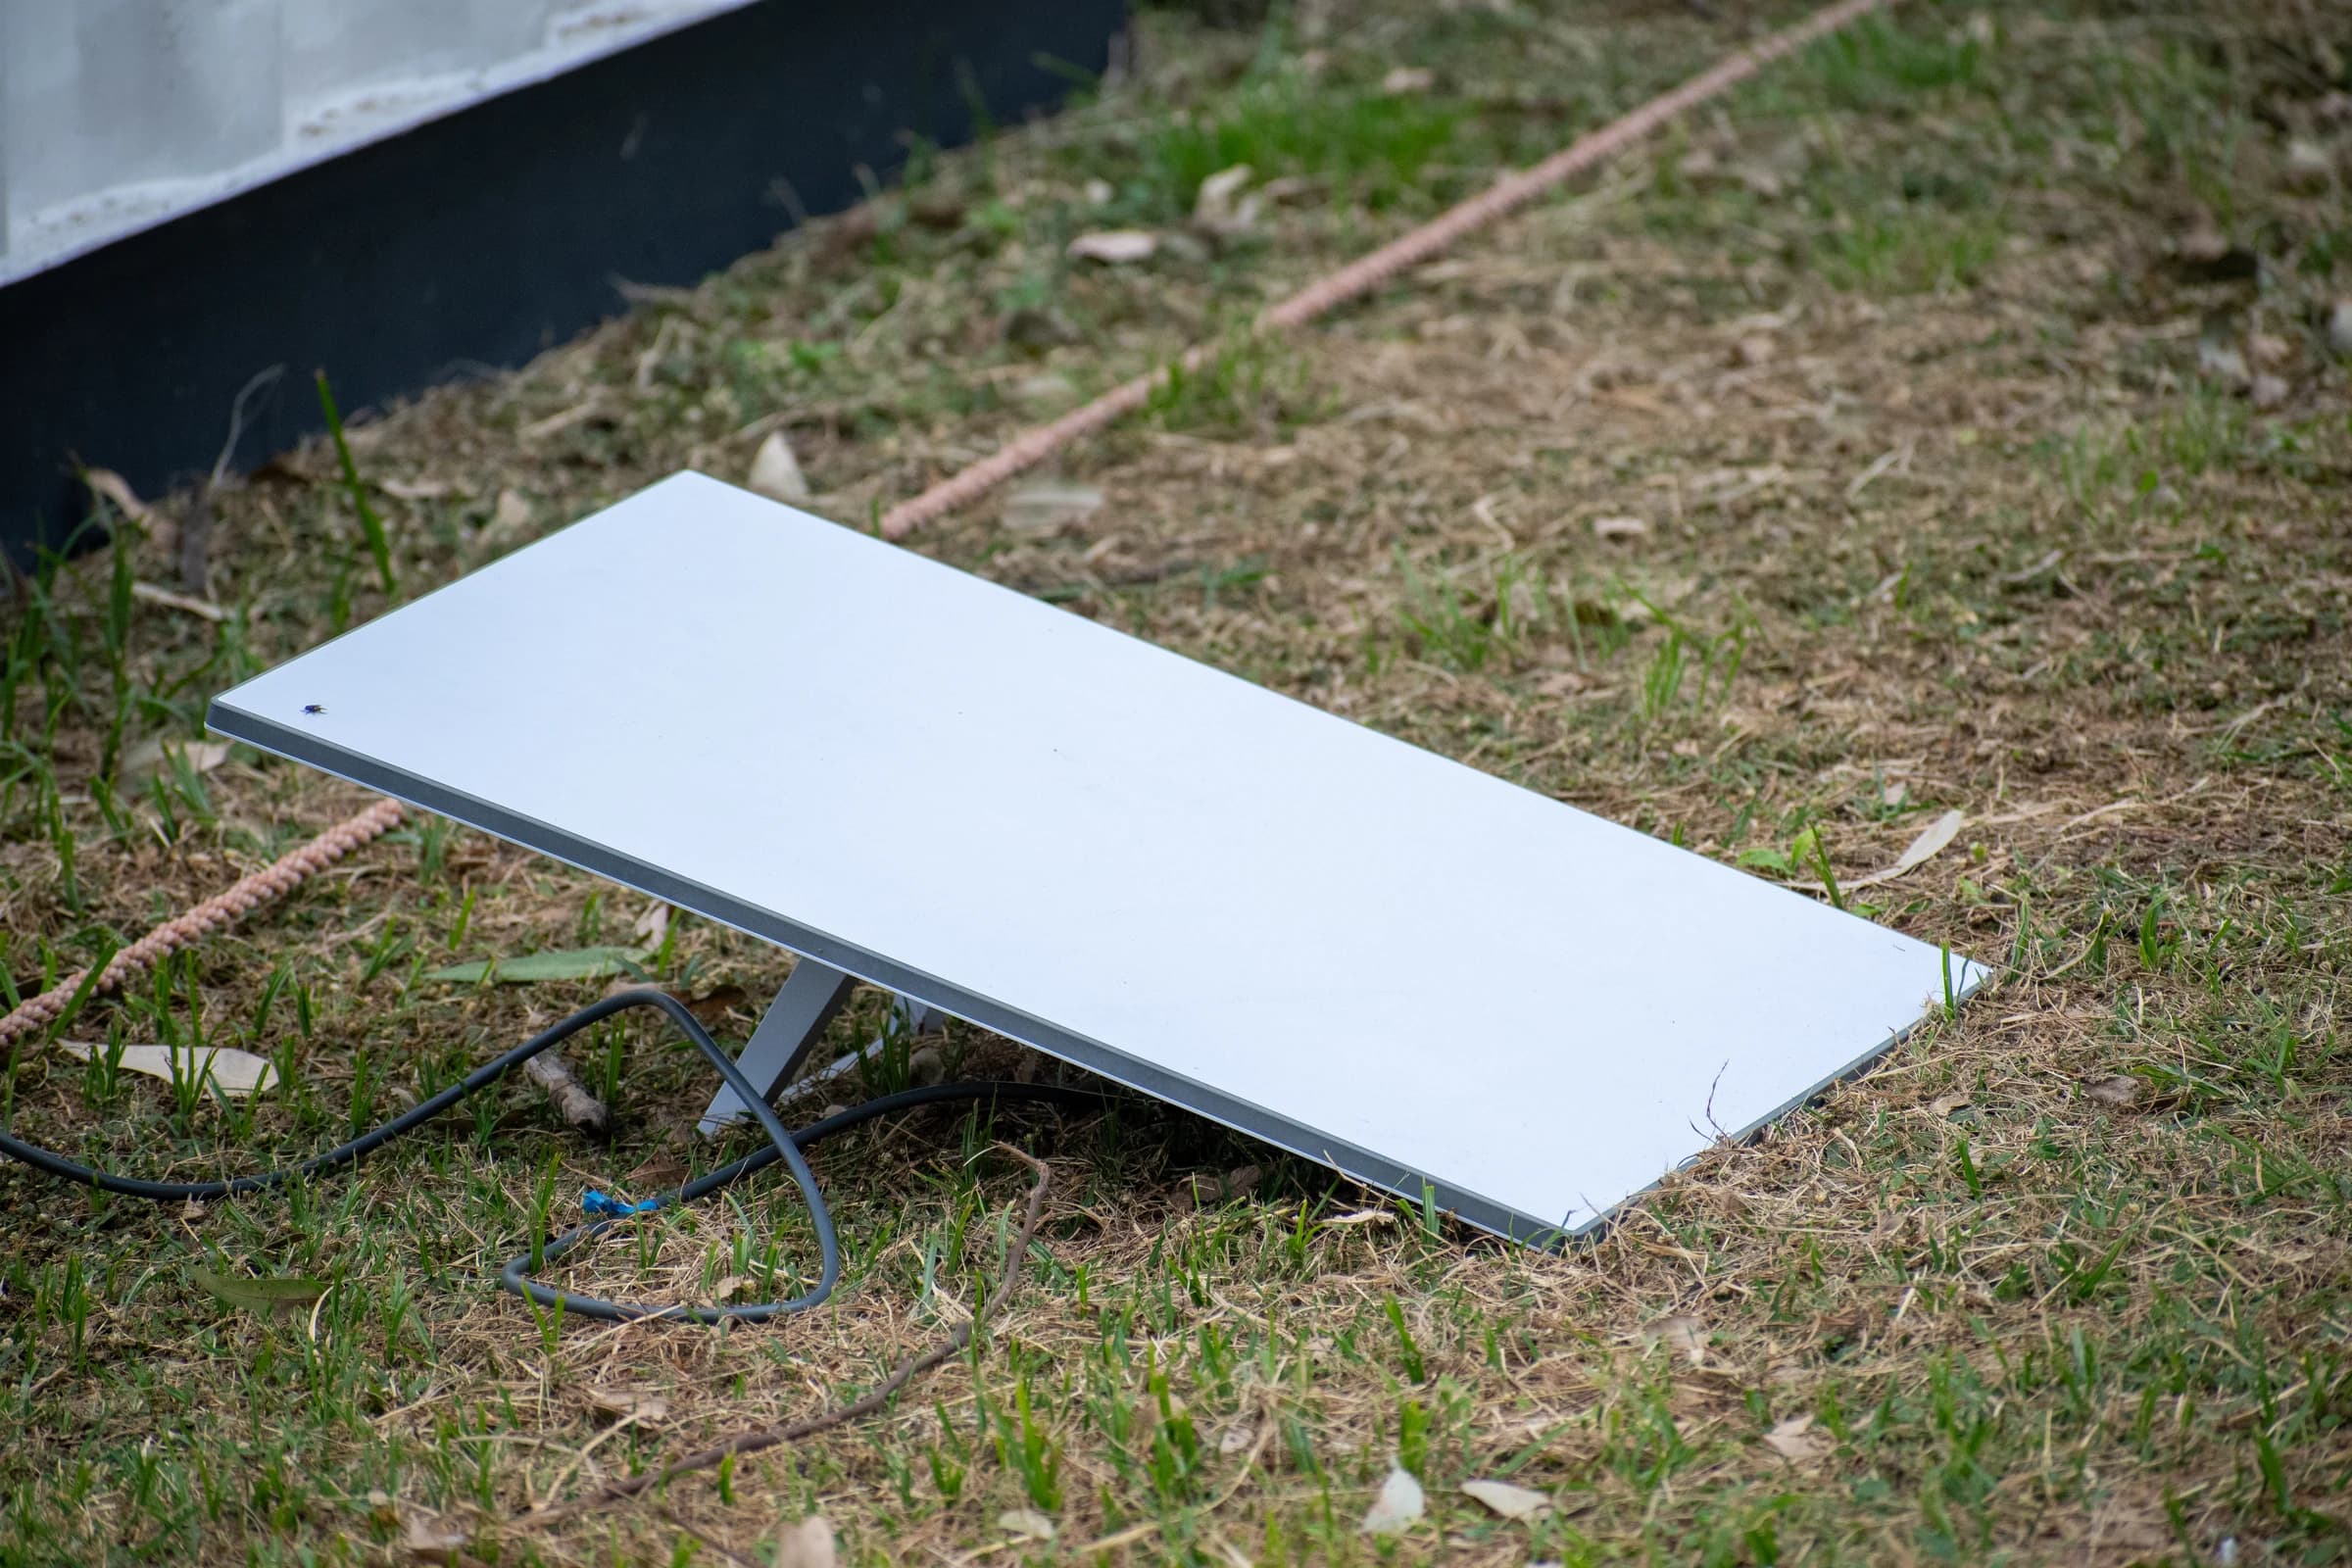
4. 印度的安全条件,会改变网络怎么走
印度要的远不止一家本地销售子公司。这套运营安排,是把卫星连接重新放回国内管辖。
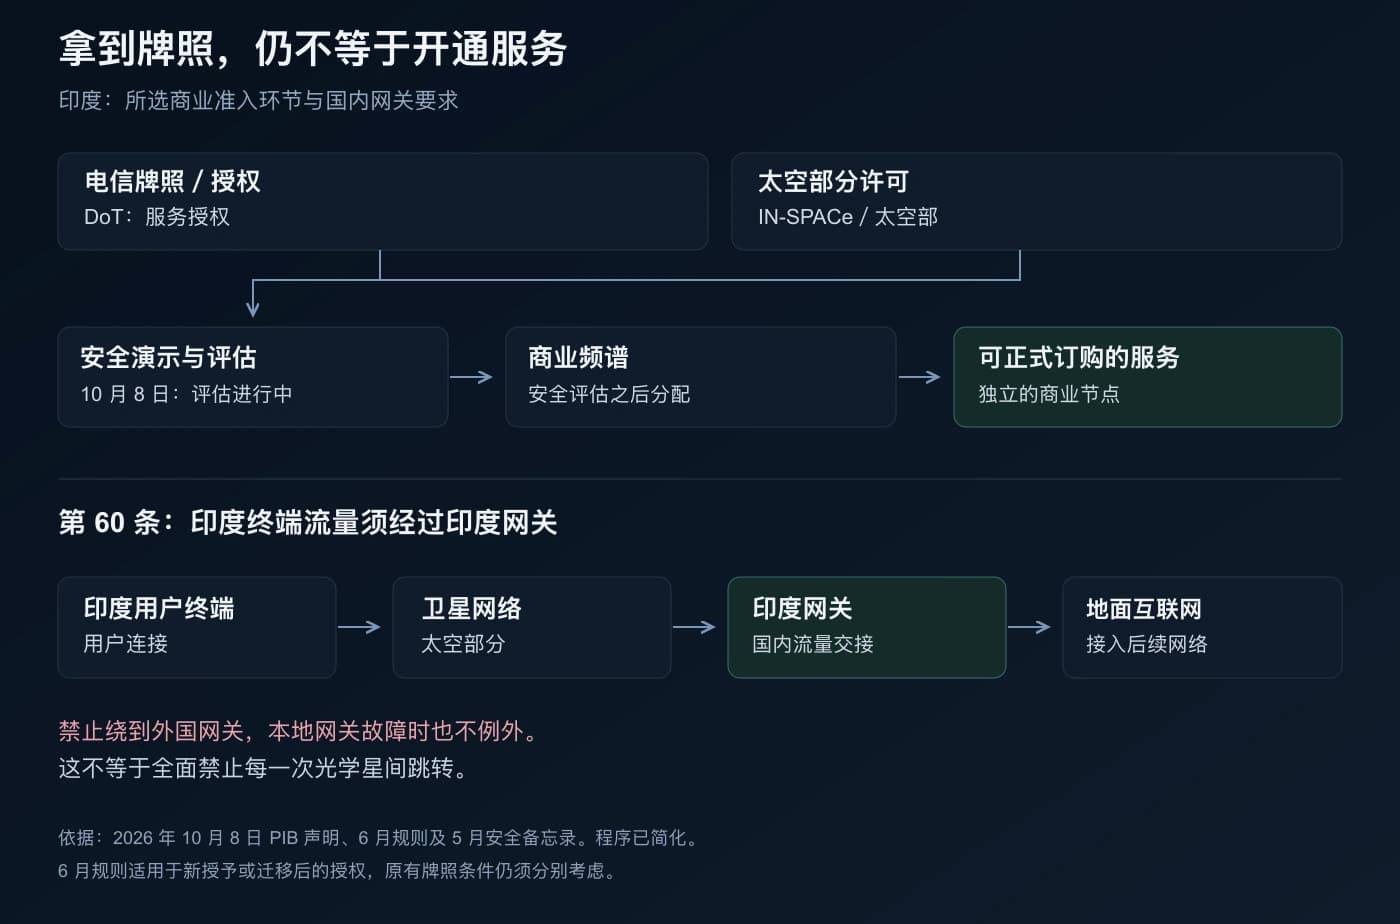
DoT 2025 年 5 月 5 日的 GMPCS 安全备忘录已经要求在国内处理业务、登记终端,并且语音与数据、固定与移动服务分别取得安全许可。第 19 条禁止在印度网关故障或为网络优化时,经星间链路绕到外国网关。第 23 条禁止用户终端经卫星直接互通,要求流量经过印度网关。TRAI 2026 年 4 月咨询文件的附录 2.2 收录了这份备忘录,相关条文在印刷页码 252—253。^[34]
2026 年 6 月的新规则在第 60 条保留了国内网关要求,第 34 条和第 62 条要求演示合法监听能力。新规则管的是新授予的授权,以及迁移之后的授权。第 61 条把网络部署的十二个月期限放在频谱分配之后。在此之前的安全审查,没有这个期限。^[35]
两份文本禁止的都是绕过国内网关、从外国网关出境。被引用的条文并没有一概禁止每一次光学星间跳转。数据包走过光链路再回到印度网关,和数据包从外国网关离开,是两条路径。运营商各自的附加条件,以及已经测试过的实现方式,仍决定哪条路径可以走。
商业后果很具体。全球星座平常可以靠远处的地面设施扩展覆盖,也可以在本地出故障时把服务接回来。一旦强制使用国内网关,印度的网关、连接这些网关的地面网络,以及故障切换方案,就都进了全国服务的关键路径。天上多几颗卫星,修不掉地面上这个共同的瓶颈。
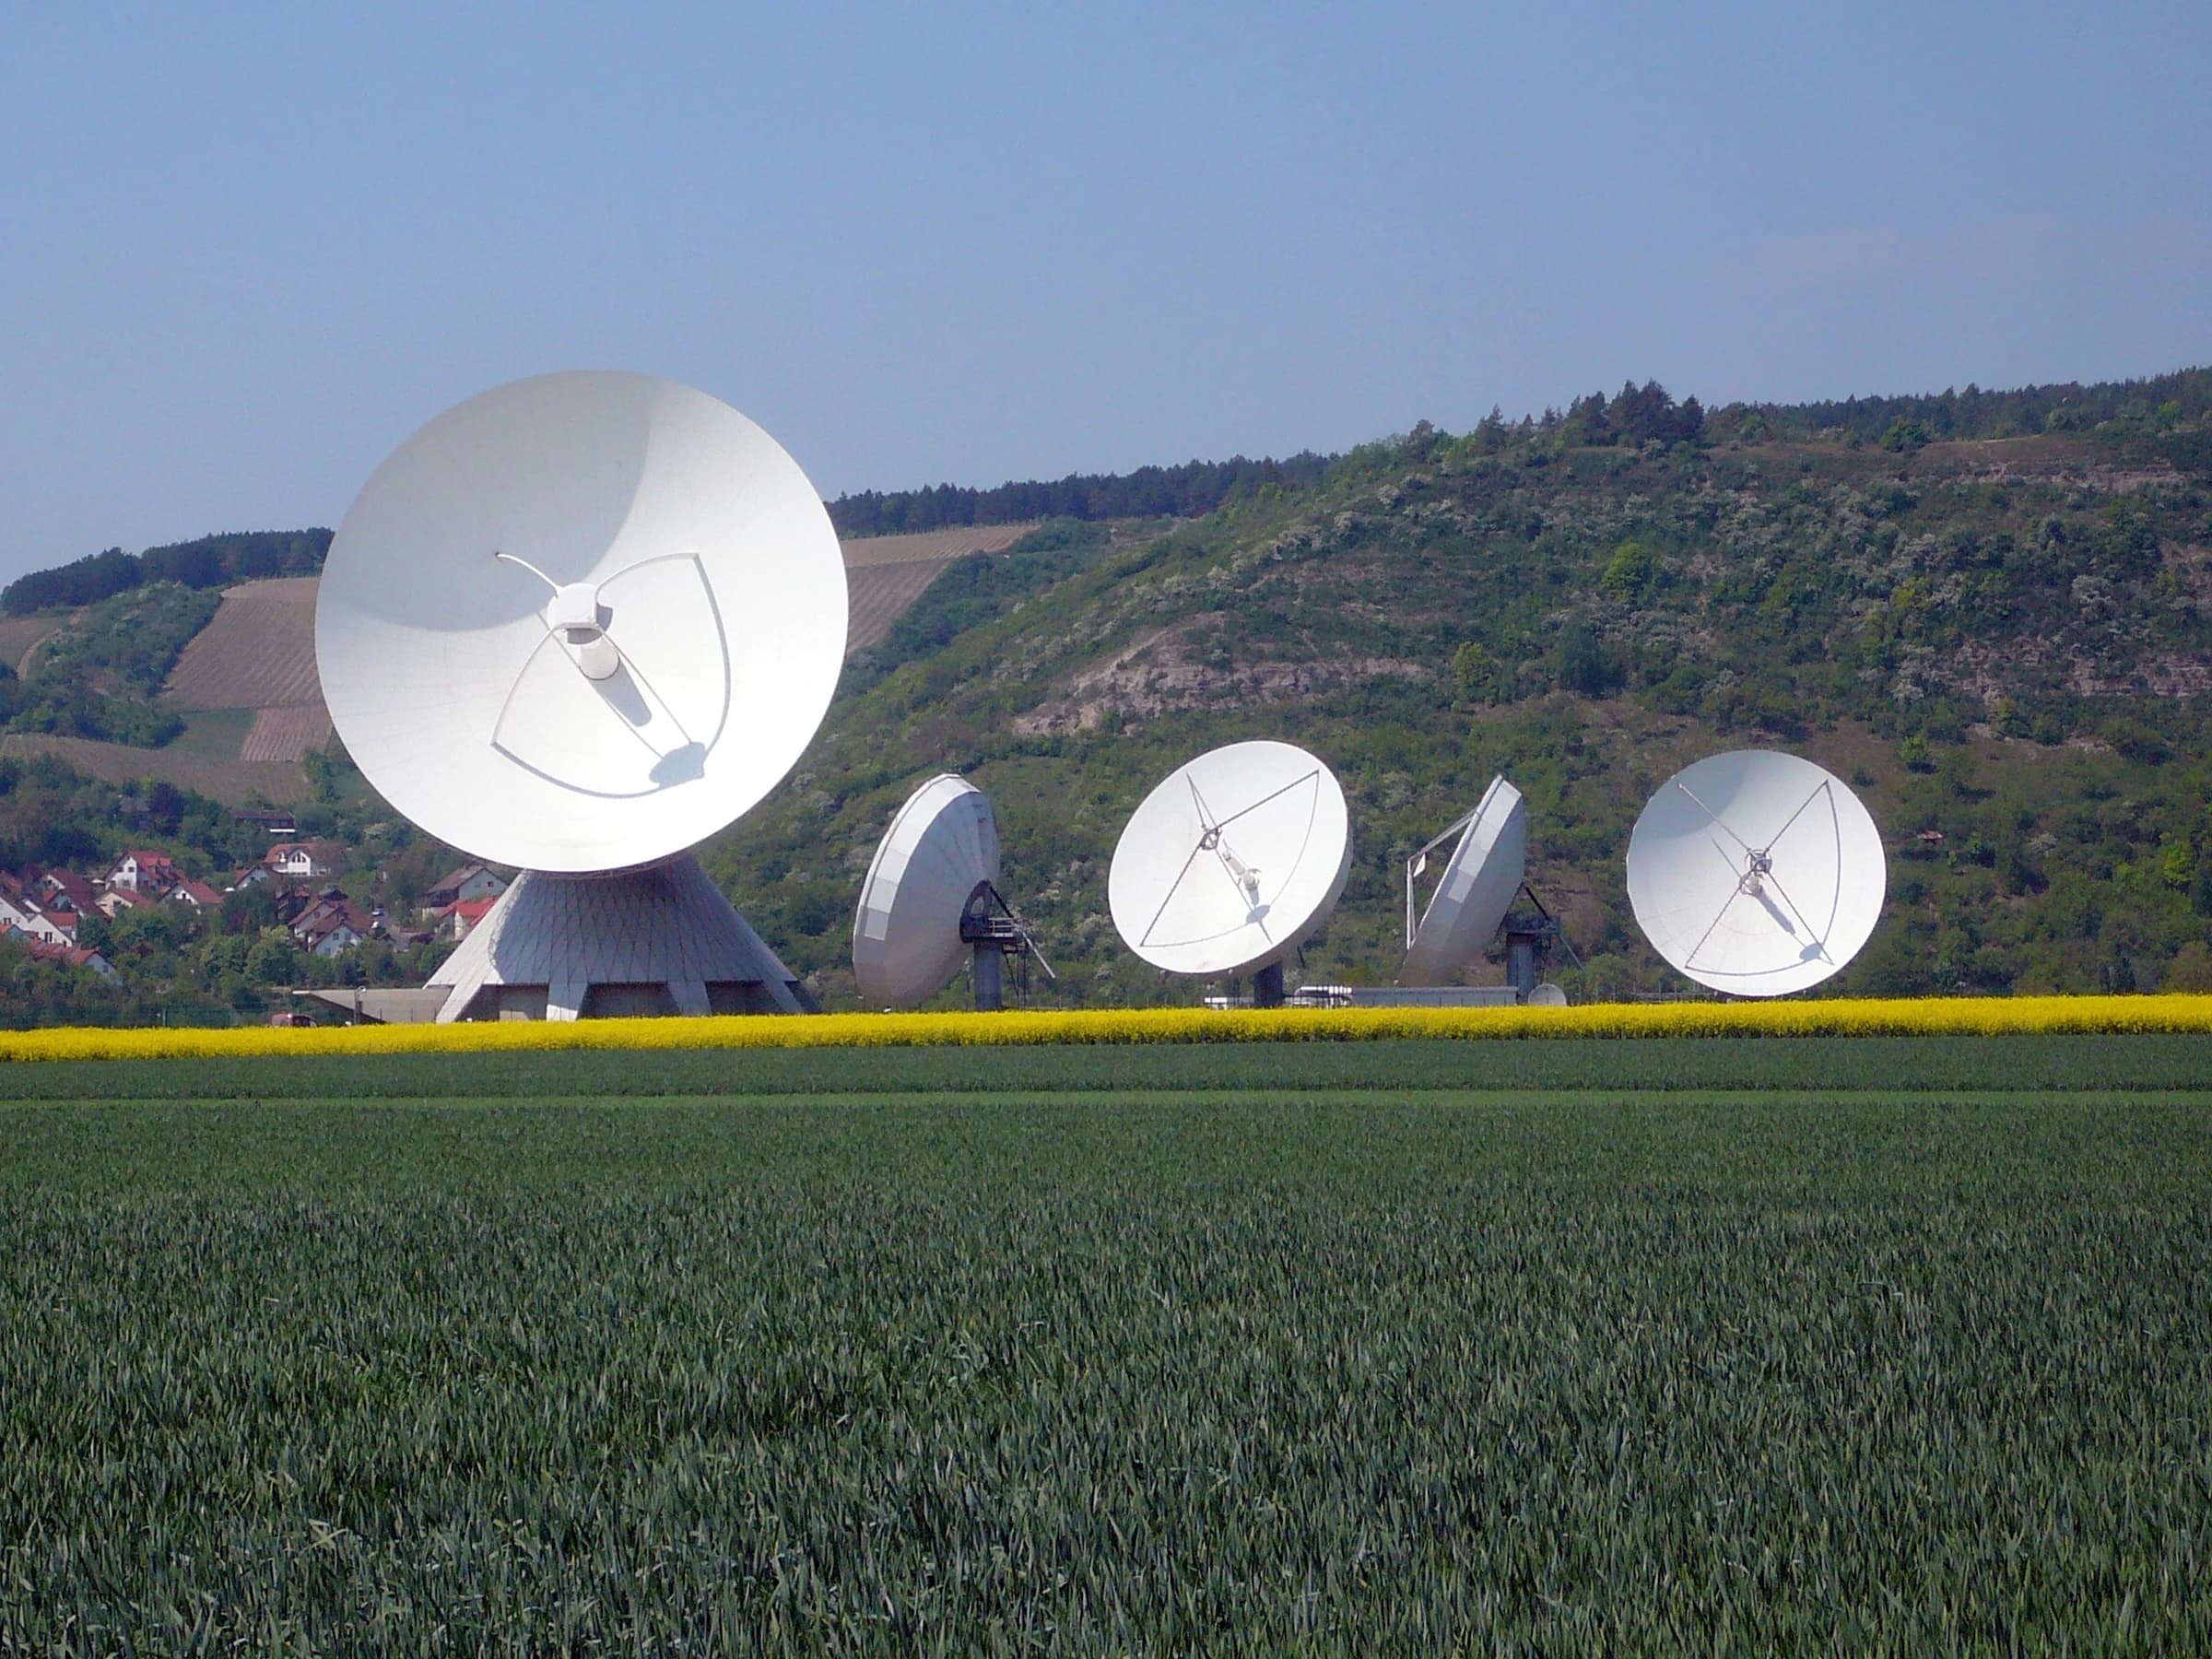
10 月 7 日,SpaceX 的 Lauren Dreyer 说,Starlink 已经建成 20 个印度网关站点,配有数百副天线,并有针对印度的控制措施。这是一位具名高管的就绪声明,不能代替安全评估已经通过的证明。^[36] 它确实说明本地基础设施已经投进去了。Musk 关于私人否决的说法,没有把这一层算进去。
路由、合法监听和地理围栏,政府有充分理由要求测试。Scindia 说,安全许可由内政部决定;合规和收费两件事情做完之后,各申请者可以分别进入市场。^[16] 10 月 8 日的报道还把 Starlink 的外国直接投资(FDI)批准单独列为未完成事项,此前对其持股结构也有疑问。^[37]
6 月有一则有争议的报道,讲的是对外国控制风险的担心。Inc42 在 6 月 10 日转述 Bloomberg 的匿名消息:在出现 Starlink 终端未经当地许可却被用于伊朗的报道之后,内政部实质上冻结了批准。消息称,官员担心危机中外国政府会提出相互冲突的要求。Starlink 否认这一说法,称其误导,并表示与政府的沟通仍在积极进行。这篇报道没有公开的正式冻结令,也没有公开印度认定该公司未通过测试的决定。^[38]
原始规则已经把技术合规和剩余控制风险分成了两件决定。5 月备忘录写明,可以因国家安全改变条件;与统一牌照冲突时,以备忘录为准。新规则第 62(3) 条禁止以损害印度主权与安全的方式使用卫星网络。^[34]^[35] 路由、监听和地理围栏可以用演示来核验。几国政府意见不一致时,外国运营商的风险能接受到什么程度,仍是政策判断。
现成的抓手并不少。第 62(2) 条要求网关和终端的运营、维护、控制设施位于印度。第 60(1)(d) 条要求实时监测流量。备忘录第 15 条约束境外远程访问,第 20 条要求改变网络架构前先取得批准,第 27 条要求提出分阶段计划,在商业运营开始五年后,使地面部分至少达到 20% 的本土化。^[35]^[34] 这些控制有用。它们没有转移航天器的指挥权,也消除不了外国所有者受另一国政府要求约束的风险。印度网关不能强迫那个所有者去维护或补充卫星。测试日历也不能替政府决定是否接受这份剩余风险。
技术审查应当公布不涉及敏感内容的完成状态和复审窗口,关键缺陷则只向申请者和监督机构保密说明。政策判断需要一份讲得出理由的结果:列出可执行的本地控制与审计条件,在这些条件下接受剩余风险,或者依据明确的法律理由拒绝。机密细节可以不公开。国家没有义务为自己认为不能接受的风险出具认证。它应当决定,哪些条件可以让准入变得可以接受。
这样,政府“分别做完、分别进入”的承诺才有一套事后查得清的程序。电信牌照发出十六个月后,一句笼统的“安全许可待定”,仍让公司和准备购买服务的学校无法判断:剩下的问题是演示没有通过、持股审批没有完成,还是政策风险尚未拍板。
收费讨论也已经越过 TRAI 在 2025 年 5 月提出的方案:AGR 的 4%、每 MHz 每年最低 3,500 卢比,以及每个城市用户每年 500 卢比。^[39] 9 月的报道称,DCC 批准了 AGR 的 5%,指定困难地区减免一个百分点,行政分配期限五年、可再延长两年,并否决了城市用户每年 500 卢比的附加费。10 月 12 日的报道仍说,内阁提案正在准备。^[15]^[14]
频谱费只是其中一项。统一牌照第 18.2.1 条规定,年度牌照费为 AGR 的 8%,其中已包含普遍服务征费(USO)。DoT 现行 GMPCS 服务页面确认了这个比例。第 18.3 条规定频谱费另收。第 18.2.1 条还规定,从授权第二年起,年度牌照费最低为相应入场费的 10%。^[40] 拟议的合计负担因此是 AGR 的 13%,符合困难地区条件时为 12%。若只为比较,把终端模型中间档 306 亿卢比的账单当作 AGR,13% 是 39.78 亿卢比,12% 是 36.72 亿卢比。单看频谱部分,5% 是 15.3 亿卢比,4% 是 12.24 亿卢比。最后开出的账单,取决于 AGR 的定义和减免资格。这些费用会明显压缩服务利润。行政分配也并不免费。
5. 客户在谁手里,卫星在谁手里
印度卫星市场常被说成 Starlink、Jio、OneWeb 三家之争。这个说法把卖连接的公司和管航天器的公司混在了一起。
不能因为 Musk 声音更大,就把 OneWeb 从画面里抹掉。Eutelsat 已有运行中的低轨星座,也已经落实更新采购:向 Airbus 订购的替换卫星合计 440 颗,2026 年 2 月公布的出口信贷融资约 10 亿欧元。新的印度星座最终也要拿出这种供应商和融资的证据。Bharti 的支持给了进入印度生态的路径,并没有把整套网络变成印度拥有的主权星座。^[41]^[43]
Jio 与 SES 的安排里还有一个有用的商业先例。2022 年的公告把 Jio 列为锚定客户,容量与设备协议约 1 亿美元,按里程碑条件执行,网络容量最高 100 Gbps。^[10] Reuters 后来报道,Orbit Connect India 在 2024 年取得了太空批准。^[42] 议会点名的电信持牌者 JIO Satellite Communications,和这家容量合资公司,承担的是不同的合同角色。伙伴容量不能让 Jio 绕过同样待完成的印度商业准入,也不能让它在 SpaceX 获准之前出售 Starlink。
印度并非没有自己的商业轨道容量。印度太空部旗下的国有商业公司新空间印度有限公司(NewSpace India Limited,NSIL)出资并运营的 GSAT-N2,2024 年 11 月由 Falcon 9 送入地球静止轨道,为印度宽带等业务提供 48 Gbps。NSIL 按需求建设,在发射前就已经让印度服务商锁定容量。^[44]^[45] 主权所有权和购买外国发射,这两件事已经同时存在。全国性的低轨星座,必须在这条地球静止轨道的底线之上,提供值得额外付钱的低时延、韧性或控制权。
地面上也不只两家大电信商。Hughes Communications India 与 OneWeb 签过六年分销协议。Nelco 参加了 NSIL 的 GSAT-N2 网络演示。^[46]^[47] 网上的争执集中在 Jio 和 Airtel,并没有抹掉这两家在企业客户和系统集成里的作用。手机直连卫星另有自己的参与者:Vodafone Idea 与 AST SpaceMobile 在 2025 年 6 月宣布合作,BSNL 与 Viasat 在 2024 年 10 月演示了经卫星的双向消息。^[48]^[49] 消息试验、专用终端宽带,以及未来的高容量手机网络,收入和审批都不是同一套。
这次新添的变量,是 Jio 的自建低轨方案。Reliance 的股东大会实录说,公司在向全球领先供应商租用容量的同时,评估主权星座。印度移动通信大会上展示的方案大约是 1,600 颗卫星、23 个地面站。7 月的报道称,印度国家航天促进与授权中心(IN-SPACe)、印度空间研究组织(ISRO),以及 DoT 的无线通信规划与协调部门(WPC),认为技术方案可行。9 月的报道把试飞放在 2027 年 9 月,批量部署从 2028 年初开始,2030 年约 400—450 颗,2035 年前后完成。^[7]^[50]^[51]^[52]
详细时间表来自有出处的报道。Jio 6 月的招股文件确认,公司正在开发基于卫星星座的连接方案,同时承认部署、竞争力和批准都还有不确定性。这些披露里,还没有全星座的制造合同,也没有已经筹到资金的发射任务表。^[8]
眼下,Starlink 有一张可以投入获准市场的全球网络。Jio 打算先用伙伴容量,同时开发自己的供给。相关服务获准之后,Jio 的零售网点、企业关系和地面集成,可以让客户在更换底层星座时少受扰动。分销上的优势,不会跟着星座一起换掉。
既有电信商完全可以欢迎 Starlink 做批发补充,同时抵制它直接争夺零售客户,或者把高端连接重新定价。2025 年的分销协议已经说明,合作和竞争可以放在一起。这些协议证明不了 Musk 的阻挠指控,也否定不了他对利益动机的担心。
本国所有权可以加强对调度、服务政策、软件和补星的控制。进口芯片、特殊载荷、外国发射渠道和终端技术,不会因此自动变成国产。每一项依赖都需要采购方案。在外国容量的产品上贴一个印度品牌,和运营一套印度拥有的星座,控制程度差得很远。
6. 主权雄心的账,记在谁头上
定价讨论应先清掉一个传了十个月的错误。每月 8,600 卢比、设备 34,000 卢比,并不是已经确认的印度 Starlink 资费。 SpaceX 说,2025 年 12 月网页上显示的是测试用的虚拟数据。Musk 在 10 月 10 日承诺可负担的价格,并没有给出替代的正式资费。^[53]^[4]
不用这个假价格,负担问题也成立。TRAI 记录了 11.1417 亿个互联网订阅,其中农村 4.4808 亿。农村每百人 49.07 个订阅,城市 129.03 个。有线接入为 4,773 万。一个人持有多个订阅,所以城市密度可以超过 100。这些数字不能从人口里减出去,用来计算还有多少人没有联网。^[17]
卫星可以补地理上的缺口。它不能单靠一束信号补上收入上的缺口。一个家庭若没有钱购买地面数据,不会因为卫星照到了屋顶,就变成付得起费的卫星客户。
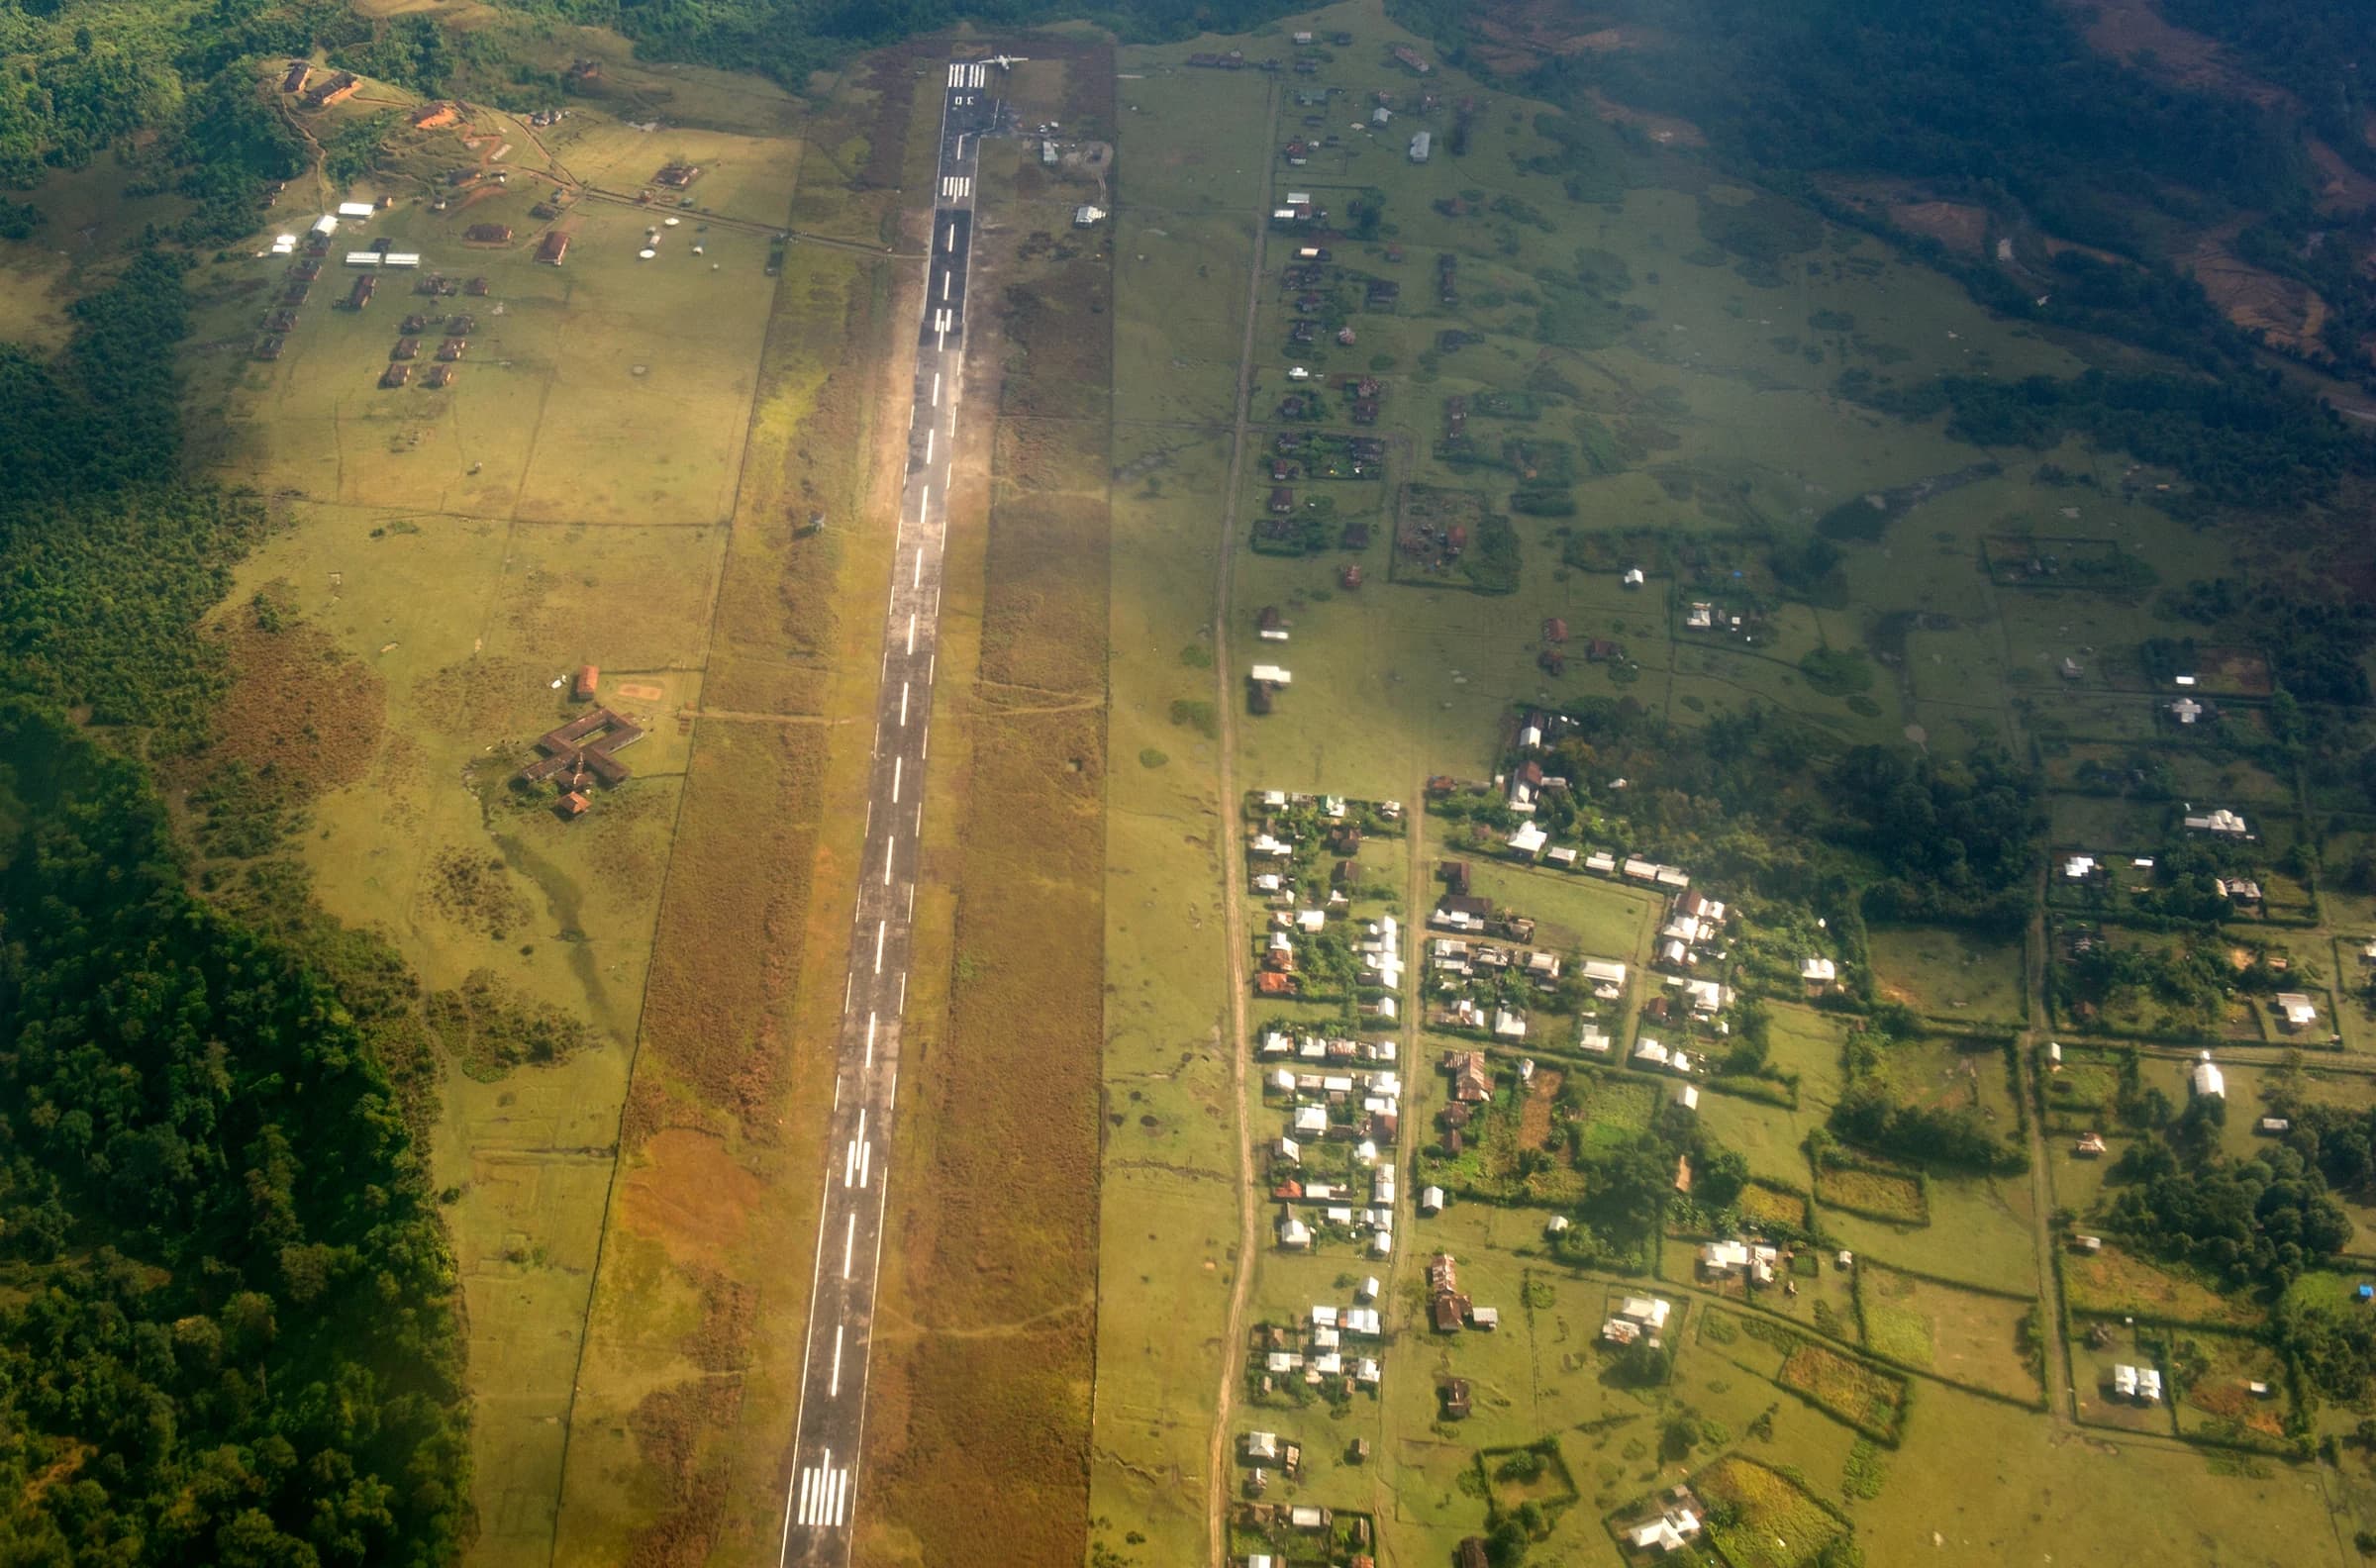
《Ajker Patrika》援引孟加拉国电信监管委员会(BTRC)的数据称,孟加拉国在 2026 年 5 月有 5,389 个 Starlink 客户,企业使用占了相当一部分。报道中的月费是 Lite 4,200 塔卡、Residential 6,000 塔卡,设备 47,000 塔卡。^[54] 按人口比例外推,会忽略地形、光纤竞争和采购方式的差别。更有用的对照是:技术上已经跑通的服务,付费用户仍然很少。
Jio 招股文件里收录的行业研究由公司委托完成。其中引用 2026 年 2 月非洲市场大约 每月 2,500—4,500 卢比的入门价格,并认为印度的固定无线接入(FWA)会限制主流卫星需求。^[8] 这是发行人资助的竞争研究。下面采用的 家庭月费 2,000 卢比,低于上述非洲价格区间,因此已经假设负担能力会大幅改善。2030 年的情景检验的是一次成功推广,它需要多年积累、更便宜的终端,或者有组织的采购。连接数、价格、硬件成本、负载和利润率,都是敏感性分析里的假设,不是预测,不是公司指引,也不是已经签订的订单。
终端模型覆盖全部供应商。每个活跃站点只计一条付费服务,价格不含硬件和税。固定企业站点,与移动回传、手机直连、飞机和船舶分开计算。机构月费 6,000 卢比、企业月费 18,000 卢比,用来检验共享接入和托管服务的支付意愿。
年账单=活跃连接数 × 月服务费 × 12。表中金额单位为 crore:1 crore=1,000 万卢比=0.1 亿卢比。
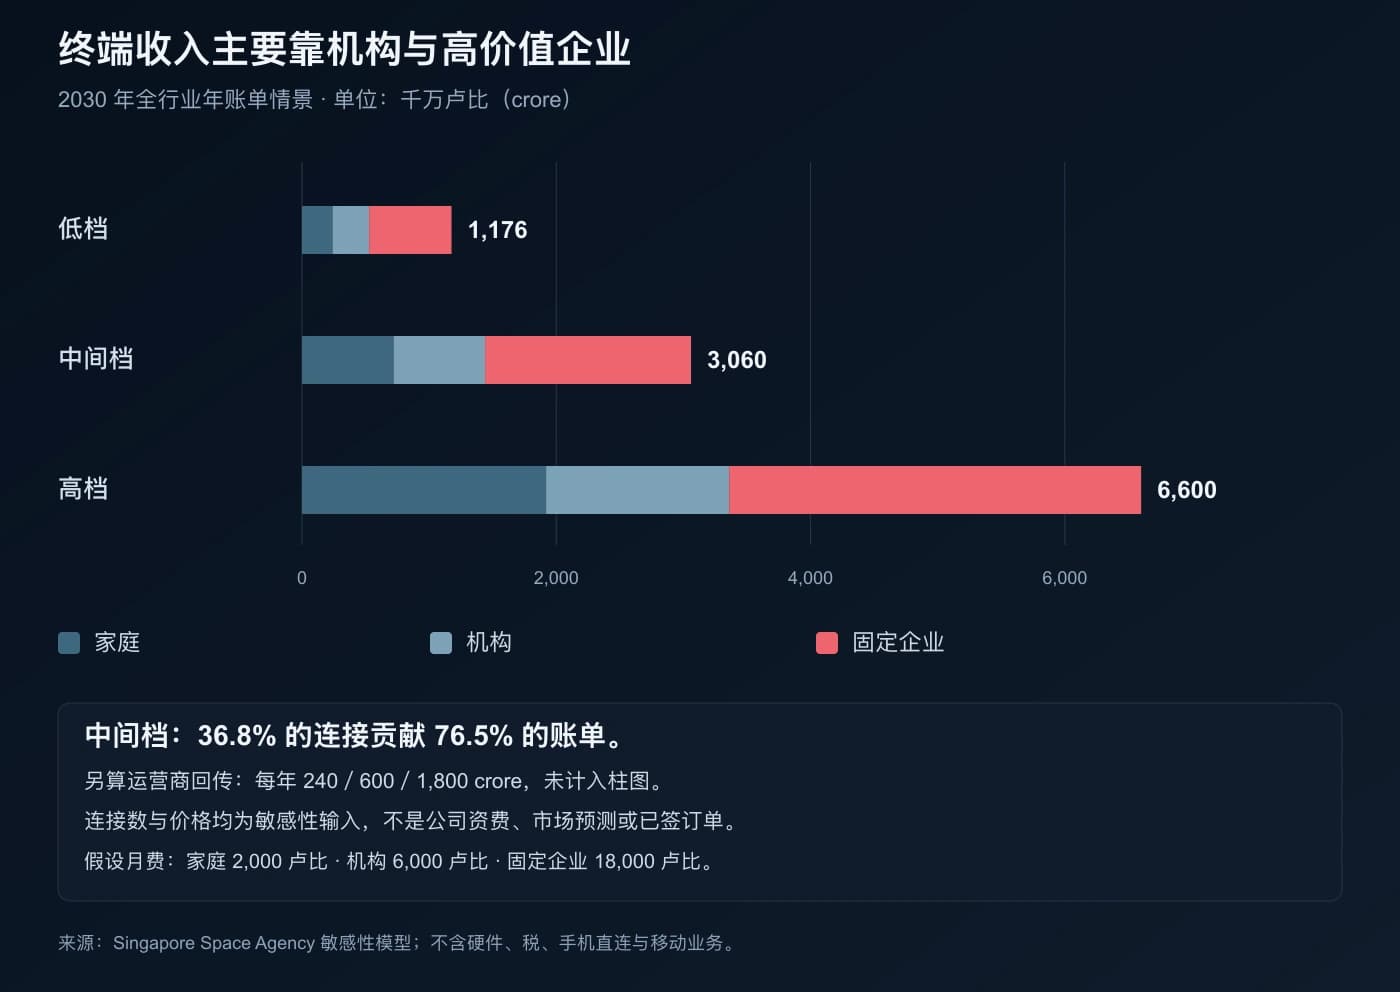
中间档里,机构和企业用 36.8% 的连接,贡献了 76.5% 的账单。连接数不变,把住宅月费从 2,000 卢比提高到 4,000 卢比,年账单会从 306 亿卢比升到 378 亿卢比,前提是涨价没有造成需求流失。采购质量和价格弹性,比人口这个分母更能决定结果。
假设有 10 万个机构站点,每月支付 6,000 卢比,年度预算就是 72 亿卢比,这里还没有终端、安装、电力和本地 Wi-Fi。再假设每套安装后的终端成本为 30,000 卢比,初始设备开支再增加 30 亿卢比。共享接入可以让更多人用上连接,却不会替机构付掉这笔经常性预算,也不能保证每个人都得到有用的吞吐量。
回传要单算,因为付款的是移动运营商、公共网络或基础设施客户。下表是额外采购的运营商链路,已经从终端表里剔除。一所学校使用社区连接,附近的基站承载同一社区的流量,不能被重复算成同一份卫星合同。
5,000—25,000 个站点,只是对单独采购的运营商链路所做的数量级假定,不是从未联网的村庄数推出来的市场规模。一个村庄未必对应一份卫星回传合同。终端加回传,中间档合计 366 亿卢比,高档 840 亿卢比。Jio 自用的回传还可能省下地面网络延伸的成本,或者多卖出移动服务。即便没有对外开出的卫星发票,这些利益也应当进入集团的投资理由。
网络容量同样限制能承载多少连接。9 月的报道把 Jio 建成后的印度容量放在 4—4.8 Tbps,由同时出现在上空的 30—32 颗卫星提供。7 月的报道用的是 4.5—5 Tbps。这些是还在变化的设计口径,不是已经测得的可售容量。^[52]^[51] 若 Jio 承载全行业中间档的全部 475,000 条连接,按每条已开通连接在忙时平均 5—10 Mbps 计算,合计需要 2.375—4.75 Tbps。这里已经包含共享和争用,不是把每个客户 100 Mbps 套餐的峰值直接相加。回传还要另占容量。波束的地理负荷也可能先于全国总量到达上限。
若只假设 Jio 拿到终端市场的 25%—30%,这组客户大约用掉 0.59—1.43 Tbps,其余容量可以做别的用途。这个比较把全网设计和 2030 年的市场敏感性放在一起,不能证明实际建设过大,也不能证明容量会闲置。波束的地理分布和服务质量,仍决定能卖出多少。
手机直连可以降低专用终端的门槛,批发价格仍然重要。假设卫星供应商从每个活跃用户获得每月 10 卢比,1,000 万用户产生 12 亿卢比年收入,1 亿用户产生 120 亿卢比。若为 30 卢比,两组数字都翻三倍。这些数字不并入终端表和回传表。设备是否兼容、频谱、实际使用和容量,共同决定庞大的移动用户分母能不能变成这些付款。
报道中的 100 亿—150 亿美元全星座成本,仍只是规划区间。^[18] 按十年摊开,并固定使用 90 卢比兑 1 美元,每年的资本回收参照是 900 亿—1,350 亿卢比,不含利息、运营和更新。报道中的 2030 年部署只有 400—450 颗,所以这条全星座参照不能被叫作 2030 年的资金缺口。分期成本和固定地面投资披露得不够,算不出每一期可靠的回收。
可以倒过来看成熟星座需要什么。中间档终端组合里,每条连接每年大约产生 64,421 卢比账单。若运营商留住账单上的每一卢比,每年要回收 900 亿—1,350 亿卢比,就需要 140 万—210 万条这样的连接。扣除服务成本后,若贡献毛利率按 50% 假设,则需要 279 万—419 万条。其他供应商的竞争、分销付款和融资成本还会把要求抬高。批发合同、政府为韧性支付的费用、出口和集团内部的节省,可以降低零售必须承担的份额。模型把必要的输入摆了出来。它不能证明印度需求存在一个绝对上限。
对 Jio 自身而言,用上面两种收入留存和利润率情景去覆盖这条参照,合计需要 140 万—419 万条连接。在 5—10 Mbps 的负载下,大约对应 7—42 Tbps,而 9 月的印度设计是 4—4.8 Tbps。换成单位容量的收入:资本参照要求印度上空每 Tbps·年在扣成本前带来 187.5 亿—337.5 亿卢比;终端组合大约只有 64.4 亿—128.8 亿卢比。毛收入密度相差约 1.5—5.2 倍。贡献毛利率按 50% 计算时,差距再翻一倍。
负载一变,结论也变。按 2 Mbps,账单全额留下的情景需要 2.8—4.2 Tbps,大体落在报道的设计区间里;50% 毛利率的情景仍需要 5.6—8.4 Tbps。若降到 1 Mbps,后一种情景才降到 2.8—4.2 Tbps。这些都是忙时平均负载。负载较低的情景,仍必须交付配得上假设价格的服务。整套星座的回报,要把收入、负载和服务成本放在一起看。
提高印度上空单位可见容量的账单、扩大容量、让公共买家为控制权和备用可用性付钱,或者产生集团内部的节省,都可以改善这笔账。批发量同样消耗容量。出口客户可以使用其他地区上空的容量,但须满足当地的落地权和网关许可,因此未必占用同一份印度上空的可见容量。新增一类客户有用,是因为它愿意为受限的容量付更高的价格,或者它使用的是另一个地区的容量池。
Jio 可以用卫星部门以外的收入支持战略性基础设施,但要看现金的历史,不能只拿最好的一年。招股文件显示:^[8]^[55]
5G 建设过去之后,资本开支下降,融资余地变大。也正因为如此,FY2026 的“EBITDA 减现金资本开支”是三年里的峰值,不能当成普通年份的预算额度。每年 900 亿—1,350 亿卢比的参照,占这个峰值的 21%—32%,占 FY2025 同一指标的 45%—68%,是 FY2024 的数倍。相对三年的经营现金流,比例大约是 12%—23%,而且这还没有扣掉已有的资本开支和其他承诺。“EBITDA 减现金资本开支”不是公认会计准则下的指标,不能当成可以自由分配的现金。债务、税、未来投资和经营表现仍在争同一笔资金。资产负债表支撑得起一场可信的战略性建设,并没有让这笔开支变得轻松。
招股文件把最多 2,750 亿卢比用于提前偿还旗下电信运营子公司 Reliance Jio Infocomm(RJIL)的债务,一般公司用途最多占募集总额的 25%。^[8] 减债可以腾出以后的融资空间,却没有指明卫星制造和发射的发票由哪一笔钱支付。区别在这里:Jio 有可信的筹资能力。单靠印度家庭宽带收回投资,这件事还没有被证明。 股东可以选择购买主权上的保险,守住高端客户,或者去接海外需求。这是三种不同的建设理由。
7. 1,600 颗卫星,订单会落到哪一级火箭
这套星座,是第一个有可能实质改写此前印度发射文章里那个需求约束的新变量。多一个发射场,或多一座火箭工厂,都不会自动带来客户。宽带星座需要的是一次又一次的发射。
ISRO 在 2022 年 10 月的 LVM3 OneWeb 任务中发射了 36 颗卫星,合计载荷 5,796 千克,注入高度约 601 千米,其后进入 OneWeb 1,200 千米的运行架构。^[56]^[57] 7 月那篇火箭文章里大约 8 吨的低轨运力,是型号之间的通用比较。5,796 千克则是一批真正部署过的卫星。用后者做保守的实飞质量标尺,并不能把它当成 LVM3 的最大能力,也不能直接保证 Jio 的装载量。LVM3 在 2025 年 12 月又发射了约 6,100 千克的 BlueBird Block-2。一颗更重的载荷,和一批卫星怎么装进整流罩,仍是两个问题。^[58]
先只用已经飞过的质量做比较:
这些折算批次没有计入 Jio 的分离器和备份星,也不保证火箭性能。OneWeb 约 601 千米的注入轨道,与报道中 Jio 650 千米的设计,比两套系统最终的运行轨道看起来更接近。轨道倾角、整流罩容积和轨道面怎么部署,影响仍然很大。^[57]^[52]
2030 年 400—450 颗这个报道目标,规模已经不小。单星按 300—500 千克假设,大约对应 21—39 个这样的批次。摊在 2028—2030 年,是每年 7—13 批。另外假设卫星寿命为五到七年,完整的 1,600 颗星座每年大约要替换 229—320 颗。寿命、质量和火箭选择,都还是情景输入。
实际的发射节奏小得多。ISRO 官方的 LVM3 清单记录了 2025 年两次发射,最新列出的任务是 2025 年 12 月 24 日。NSIL 曾经公布的工业计划,是在 12—14 年里生产 60 多枚 LVM3,平均每年大约四到五枚,而且要服务全部客户。^[59]^[60] 若 Jio 一家每年就需要七到十三个按实飞质量折算的批次,供应节奏就得改变,或者每批装得更多,或者改用其他火箭。以后的升级和 NGLV,不能提前算作今天可用的运力。
批量部署首先对上的,因此是 LVM3 这一档产线,以及以后更大的火箭。按此前文章大约 300—480 千克的小型火箭包络,150—500 千克的卫星每次只能放少数几颗,质量假设走到上端时,甚至可能一颗都放不下。小火箭仍可能争取到专门的入轨面任务和紧急补星。1,600 颗这个标题,不会把这些小订单自动分给它们。
此前那篇发射文章提出,超过大约 100 颗卫星的正式项目,再加上竞争性的发射采购,才可能改变需求判断。Jio 的雄心过了数量这道线。资金已经落实的采购和飞行合同,还要补上另一半。在此之前,Skyroot 和 LVM3 的生产伙伴都还没有拿到这份拟议中的任务表。
8. 安全约束成立,行政拖延同样成立
印度自有网络最站得住的理由,在国防、危机通信,以及那些不能把连续性交给外国运营商政策的基础设施。国内网关把流量处理放进印度管辖。它不把航天器、软件更新和补星的控制权一起交给印度。
这是进口低轨容量的真实局限。网关即便完全合规,局限还在。主权买家可以合理地为运营控制支付溢价,正如它会购买平时看起来不划算的冗余路由。
这份记录里,没有公开的官方指令要求把外国服务押到 Jio 的本土星座建成之后。Scindia 说的规则是,各家合规之后分别进入。所谓政府在等 Jio,只能当作对延误的一种解释,不能当作已经确立的政策。
为当前程序辩护,最有力的一点是:一次成功的网关测试,证明不了外国运营商以后一定会按印度的要求行事。机密漏洞和管辖权冲突,确实可以支持附加条件、继续测试,以至拒绝。6 月的规则和还没定下来的频谱收费,也增加了行政上要做的工作。期限一到就自动批准,等于把时间放在控制前面。
这些风险需要单独的政策决定,技术时间表替代不了。国家应当告诉每一个申请者,它是在补一项技术缺陷,还是在等一份剩余风险的决定。即便完全合规,外国控制仍不可接受,就写明准入条件,或者写明拒绝的依据。让申请在程序上一直挂着,并没有解决这个顾虑。
市场账也能检验所谓“为了保住利润而阻挠”的动机。Jio 在 FY2026 的营收是 14,688.53 亿卢比(招股书记载为 146,885.3 crore)。^[55] 模型里整个行业未来的中间档终端市场,相当于这份当前营收的 2.1%。终端加回传是 2.5%,还要由多家供应商分享。这块市场可以影响高端业务的利润。它的规模,不足以让人直接假定 Jio 的整体盈利在短期内面临很大威胁。
Musk 最新的帖子比周围的言辞克制。他写的是,Ambani 的利润会降低,但不会因此退出这个生意。^[4] 这和竞争首先发生在高利润的边缘是相符的。Jio 自己的风险披露也承认卫星竞争。守住这些客户,动机成立。具体的阻挠行为,仍然需要证据。Musk 为更多选择所举的理由,比他把延误归到 Ambani 头上、却没有证据的指控,更有说服力。
主权采购可以分开推进。NSIL 按需求驱动的地球静止轨道模式,已经把国家所有权和确定的容量买家连在一起。换成低轨,公共买家可以写明国内控制、最低可用性、补星,以及备用容量的价格。Jio 也可以选择由私人股东支持战略性建设。成本应当出现在这些决定里,由买家和股东去判断。
这些反对意见,解释不了决定为什么可以一直不做完。政府应按时间表完成技术测试,并按写明的条件决定剩余控制风险。主权容量必须自己挣到明确的付款。正当的安全顾虑值得一份决定,不值得一条永远排不完的队。
9. 新加坡的资本已经在局内
新加坡离得最近的敞口,是已经持有的电信股权,不是一份尚未出现的网关合同。截至 2026 年 6 月 30 日,Singtel 对 Airtel 的有效权益为 26.9%,直接持股和间接持股合在一起。它同时持有 Bharti Telecom 的 49.4%。^[61] 这并不使 Singtel 成为整个 OneWeb 网络的所有者。它说明新加坡资本已经进入这家印度运营商。这家公司既能分销 OneWeb 和 Starlink,也要守住自己的地面客户。
卫星准入因此可能同时做成两件事。它可以为 Airtel 的企业客户增加一项批发产品,也可以挤压 Airtel 现有的高端服务。对新加坡这笔敞口的影响,取决于谁留住客户、谁留住利润。把每一笔外国卫星销售都记成印度现有电信商的损失,会把分销这笔账漏掉。
发射上的敞口是另一回事。8 月的印度文章记录了 GIC 和 Temasek 对 Skyroot 的连续投资。若 Jio 的部署合同落到大型火箭的产线上,它会加强印度的工业基础,却不会自动加强那家被投公司。客户是谁、火箭是哪一级、合同跟谁签,决定哪一笔投资受益。
和本系列此前的市场相比,印度走的是另一条路:
这些比较沿用所链接国家研究在各自时点上的发现。共同的问题是:许可、本地资本和客户入口,怎样把轨道容量变成收入。
第 60(2) 条给出一个具体的区域可能:印度网关在事先取得政府许可、并满足目的地国家所要求的批准之后,可以为印度以外的用户提供服务。^[35] 容量出口可能改善 Jio 的回报。每进入一个新市场,都要另加落地权和合同。反方向走不通。新加坡的枢纽,替代不了印度终端流量依法需要的印度网关。
地面层的价值,落在留住企业合同、掌握集成、并承担恢复义务的一方。两个卫星品牌若共用电力、网关依赖或地面回传,实际的多样性可能比两个标志看上去要少。便宜的备用若恢复不了业务负载,账上记了一笔,也不构成韧性。
产业参与的空间,在发射之外更大。印度公布的航天外国直接投资政策允许:卫星制造与运营、数据产品、地面段和用户段,经自动路径引入最高 74% 的外资;运载火箭和发射场为 49%;卫星、地面段和用户段的组件与子系统制造为 100%。前两类若超过自动路径的门槛,走政府审批。航天领域的这些门槛,不能替代电信许可和安全审查。^[62]
新加坡投资者在零部件制造商、卫星运营商和火箭公司里,因此可能拿到很不相同的权利。自动路径上的比例描述的是进入程序,不是安全批准已经到手,也不是需求已经落实。Jio 的规格和已经签署的采购,才会把供应商正在争取的机会,变成一笔值得计量的商业敞口。
要害是三件事:谁签署最低付款,危机中谁控制服务,哪一个监管者可以打断交付。对新加坡的投资者和运营商来说,已经形成的资本敞口、所有权权利和合同,比一份笼统的进入印度的邀请更有用。
10. 五件会改写判断的事
- 有运营商做完安全评估,并拿到商业频谱。 要有注明日期的测试完成记录、对剩余控制风险的决定、商业分配,以及一项可以下单的服务,印度才会从牌照讨论进入市场证据。再来一轮笼统的保证,做不到这一点。
- 正式的印度资费替换掉承诺。 硬件、安装、经常性收费、数据优先级和服务保证,应当一起公布。家庭价格若接近地面替代方案,住宅这一侧的理由会变强。高溢价则会强化以机构和企业为主的模型。
- Jio 点名制造商,落实一个部署阶段的融资,并预订报道中的 2027 年 9 月测试。 签下一份发射合同,会更新此前对印度发射任务表的判断。飞成一次,可以验证硬件。重复部署仍在后面。
- 有买家为国内控制的容量出钱。 已经编入预算的政府合同、最低的批发付款,或者一位具名的外国客户,会把融资缺口收窄。若实际资本开支明显低于报道区间,全星座的经济性也会改善,但这需要披露范围和成本。
- 手机直连走出自己的印度商业路径,并拿出可以计量的经济性。 手机兼容、频谱权利、网络伙伴、交付容量和批发支付标准必须对齐。专用终端宽带获准,不能代替这些条件。
这场争执里,最终重要的那一条公开信息,会是一张资费表、一份测试结果,或一张采购订单。在此之前,Musk 领先的是已经交付的全球连接,Jio 领先的是本地的客户入口。印度的主权星座值得一份严肃的采购理由。印度用户值得一份已经做完、并且写明安全条件的准入决定。
数据均来自公开资料,包括 X 上的帖子、印度政府和 TRAI 的文件、公司披露,以及有出处的报道。分析为作者的独立观点,不构成投资建议。
参考来源62 项,展开查看完整出处与信源说明
2026-10-07。Musk 对阻挠的指控;A级原帖记录。
2026-10-08。点名 Ambani,牌照说法在正文用政府资料检验;A级原帖记录。
2026-10-09。讽刺称呼与公开信;A级原帖记录。
2026-10-10 UTC/10-11 IST。竞争与价格回应,没有正式印度资费;A级原帖记录。
2025-03-12。附准入条件的分销、零售与支持合作;A级。
2025-03-11。附授权条件的合作,并提及 OneWeb 联盟;A级。
- Reliance — 49th AGM Transcript(rilstaticasset.akamaized.net)
2026-06-19。股东大会卫星通信段落:评估主权低轨星座,同时租用伙伴容量;A级公司声明。
- SEBI — Jio Platforms Draft Red Herring Prospectus(sebi.gov.in)
2026-06-19。卫星风险、发行结构、债务偿还与行业研究,见印刷页 31、106、153;财务序列见页 394—397。Analysys Mason 研究由发行人委托;A级申报原件,资助研究不是独立市场研究。
- ET Now — Jio IPO set to open on October 21(etnownews.com)
2026-10-09。申购时间表来自报道,仍属未来计划;B级。
2022-02-14。51%/49% 合资股权、GEO/MEO、最高 100 Gbps 与约 1 亿美元按里程碑条件执行的锚定协议;A级。
- Amazon — From zero to 1,000: How Amazon Leo built one of the world's largest satellite production lines(aboutamazon.com)
2026-10-08。制造里程碑及初始全球服务计划,并非印度授权;A级公司披露。
- Ananth Technologies — Satellite Broadband / AnanthSat-1(ananthtech.com)
公司路线图:GEO、东经 89°、超过 100 Gbps、2028 年目标;A级公司声明。
2026-10-08。三家持牌者的评估状态与频谱程序顺序;A级政府立场记录。
- Communications Today — Satcom spectrum pricing heads to Cabinet(communicationstoday.co.in)
2026-10-12。内阁提案准备与拟议 5% 收费的状态;未采用其零售价格或网关数量;B级。
2026-09-08。报道 DCC 决议、地区优惠、五加两年分配与否决城市附加费;内阁最终决定待定;B级。
2026-10-09。具名部长声明:安全与收费清楚后分别准入;B级。
2026-10-12 发布。2026 年 4—6 月互联网订阅、城乡密度、有线接入、无线份额与 ARPU;重点见印刷页码 44—55、69—70;A级。
- The Economic Times — $15 billion game-changer: Reliance Jio readies for a big bang in space(m.economictimes.com)
2026-06-18。1,600—1,650 颗规划及 100 亿—150 亿美元成本区间,并非已批准预算;B级,规划数字暂定。
2026-10-07。支持 Starlink 准入的倡议及 Musk 放大行为;A级原帖记录。
- Rahul Gandhi — reply to Musk(x.com)
2026-10-08。政治介入;A级原帖记录。
2026-10-08。Musk 放大的裙带资本主义指控;A级原帖记录。
2026-10-09。灾害响应后续发言;A级原帖记录。
2026-01-29。列出三家 GMPCS 持牌者及待审 Amazon 申请;区分电信授权与商业推出;A级。
- The New Indian Express — Starlink receives provisional spectrum for trial(newindianexpress.com)
2025-09-04。试验频谱及安全合规演示要求,区别于商业频谱;B级。
2021-11-26。DoT 提醒公众未授权前不要订购;A级。
2025 年 7 月。记载 6 月 6 日电信牌照及 7 月 8 日五年 Gen1 授权;A级政府资料。
- Reuters via Investing.com — India rejects monopoly claim after Musk accuses Ambani of blocking Starlink launch(investing.com)
2026-10-09。Scindia 对垄断指控的回应及剩余要求;B级。
- Business Upturn — public replies to Musk's Ambani post(businessupturn.com)
2026-10-10。识别当时的具名回复,作为例证的旁证,不用于估计民意比例;B级。
2026-10-09。可负担性与遵守印度规则的论点;A级原帖记录。
2026-10-09。BYD 与 Starlink 准入比较,不能证明其垄断说法;A级原帖记录。
2026-10-09。管辖权与保护主义论点;A级原帖记录。
2026-10-09。平等对待论点,牌照错误在正文纠正;A级原帖记录。
2024 年 9 月。中国电动车 100% 关税措施,不是 Tesla 私人否决权证据;A级。
- TRAI — Consultation on Satellite Communication Network Authorisation and Spectrum Assignment(trai.gov.in)
2026-04-08。附录 2.2 收录 2025-05-05 GMPCS 备忘录:印刷页 252—254/PDF 第 255—257 页含网关、本土化及安全条件保留条款;页 159—160 记载频谱退回意见,并讨论网络授权与 D2D;A级。
2026-06-23,G.S.R. 513(E)。第 3、34、59—62 条:新授予/迁移授权、监听、频谱、网关、部署期限及安全条件;A级。
- ANI via The Tribune — Starlink sets up 20 India gateway sites, to keep user data within country: VP Lauren Dreyer(tribuneindia.com)
2026-10-07。Lauren Dreyer 具名声明;就绪是公司口径,尚非安全认证;B级。
- Business Standard — Why Starlink’s India launch is stalled(business-standard.com)
2026-10-08。FDI 批准单列为待办,区别于安全与频谱;B级。
- Inc42 — Starlink says it remains in active discussions, with original Bloomberg freeze report(inc42.com)
2026-06-10。转述匿名消息对 MHA、伊朗使用与外国要求冲突的判断,Starlink 明确否认;B级,没有公开正式冻结令。
2025-05-09。尤其第 3.149—3.152 段的收费建议;未将建议当作最终收费;A级。
- DoT — Unified Licence Agreement, clause 18.2.1(eservices.dot.gov.in)
统一牌照更新至 2024-03-31,印刷页 19,第 18.2.1、18.3 条。8% 含 USO,第二年起最低为入场费 10%,频谱另收;当前 DoT GMPCS 页面也确认 8%;A级。
2026-01-12。追加 340 颗后,更新订单合计 440 颗;现有 600 多颗网络位于 1,200 千米;A级。
2024-06-13。Orbit Connect India 太空批准及当时剩余电信要求;B级。
- Eutelsat — Completion of comprehensive refinancing plan(eutelsat.com)
2026 年 3 月。约 10 亿欧元出口信贷于 2 月签署,支持 440 颗 Airbus 卫星;A级。
- ISRO — GSAT-N2 Mission(isro.gov.in)
2024 年 11 月。NSIL 自有 48 Gbps GEO 卫星,Falcon 9 发射;A级。
- NSIL — GSAT-20 launch-services agreement and demand-driven mission(nsilindia.co.in)
2024-01-02。NSIL 出资、拥有并运营,印度服务商在发射前锁定大部分容量;实际发射日期由 [44] 更新,取代本公告目标;A级。
2022-01-20。Hughes Communications India 六年企业与政府分销协议;A级公司记录。
- NSIL — GSAT-N2 demonstration to Assam officials(nsilindia.co.in)
GSAT-N2 演示记录,列出 Nelco、Gilat、Sumeru 参与;A级。
2025-06-18。区分 AST 太空网络与 Vi 集成/频谱角色;A级合作公告。
- Viasat — BSNL direct-to-device messaging demonstration(investors.viasat.com)
2024 年 10 月。双向消息试验,不是商业宽带;A级。
- Moneycontrol — Jio plans 1,600 satellites, 23 ground stations(moneycontrol.com)
2026-10-08。印度移动通信大会展示及具出处的 1,600 颗卫星、23 个地面站方案;B级公司计划报道。
- The Economic Times — Jio's 1,600-LEO satellite plan gets IN-SPACe technical nod(m.economictimes.com)
2026-07-17。未具名官员的技术评估报道,不能视为完成运营授权;B级,进度暂定。
- ETGeoSpatial — Jio sets September 2027 test flight for planned satellite broadband network(geospatial.economictimes.indiatimes.com)
2026-09-10。报道试飞、2030 年 400—450 颗、2035 年完成、650 千米轨道,以及 30—32 颗上空卫星提供 4—4.8 Tbps 印度容量;B级,均为目标或设计口径。
- The Economic Times — Starlink says India pricing not announced after website glitch shows dummy data(economictimes.indiatimes.com)
2025-12-08。纠正 8,600/34,000 卢比测试占位价格;B级。
- Ajker Patrika — Bangladesh Starlink adoption and tariffs(ajkerpatrika.com)
2026 年 7 月转述 BTRC 5 月数据:5,389 客户,4,200/6,000 塔卡月费与 47,000 塔卡设备;B级地区比较。
- SEBI — Jio Platforms Abridged Prospectus(sebi.gov.in)
2026 年 6 月。FY2026 营收、经营现金流与非 GAAP EBITDA 减现金资本开支,原单位为百万卢比;A级申报原件。
- ISRO — LVM3 M2 / OneWeb India-1 Mission(isro.gov.in)
2022-10-23。36 颗、合计 5,796 千克及 OneWeb 轨道架构;A级。
- ISRO — LVM3 M2 Mission Landing Page(isro.gov.in)
2022-10-23。实际注入约 601 千米,区别于 OneWeb 最终运行高度;A级。
- ISRO — foreign satellites launched(isro.gov.in)
BlueBird Block-2 条目,2025-12-24,约 6,100 千克,LVM3;A级实飞记录。
- ISRO — LVM3 launches(isro.gov.in)
官方历史清单:2025 年两次 LVM3 发射,最新列出 2025-12-24;A级。
- NSIL — Annual Report 2023–24(nsilindia.co.in)
2023—24 年度报告公布 12—14 年、60 多枚 LVM3 工业计划;这是目标,不是已实现节奏或永久产能上限;A级。
- Singtel — Q1 FY2027 Business Update(cdn2.singteldigital.com)
截至 2026-06-30 季度。Airtel 有效权益 26.9%,Bharti Telecom 持股 49.4%;A级。
2025-03-12。74%/49%/100% 自动路径门槛及政府路径区分;A级。
继续阅读
2026年7月12日 · 46 分钟阅读
印度发射初创梯队:真火箭、缺失的发射清单,以及一场 11 亿美元的需求赌局
印度民营发射工程已经成立,但国内发射清单每年大致只够一发 Vikram-1;Skyroot 的独角兽估值已经默认需求缺口会被填上。
2026年8月22日 · 43 分钟阅读
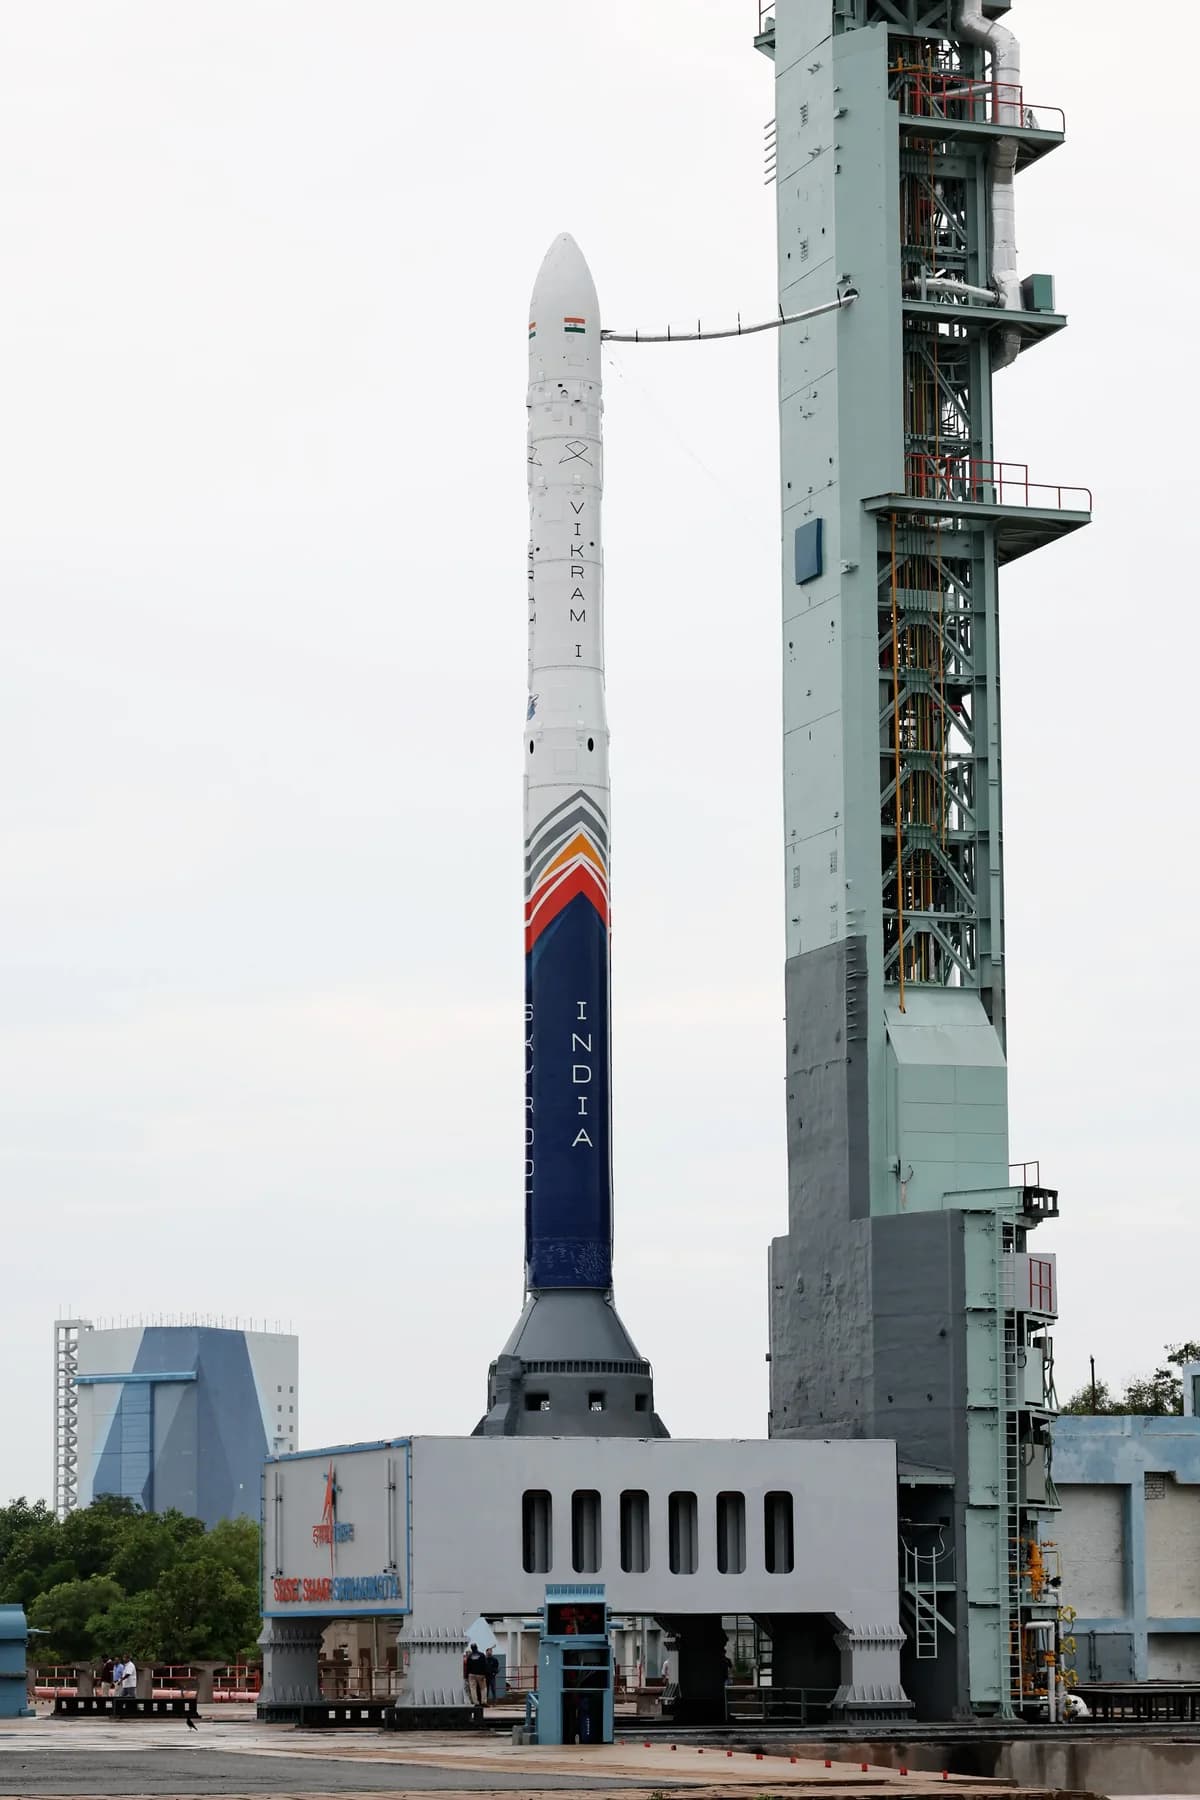
审计印度发射私有化:先两次,再六次以上
Vikram-1 证明了印度民营火箭的工程能力;但议会披露的“先两次、后六次以上”规划数字表明,真正缺失的仍是可兑现的发射清单。
2026年8月23日 · 48 分钟阅读
韩国低轨卫星互联网 2026:先开放,再自建
韩国向 Starlink 与 OneWeb 打开市场,同时押注一套主权星座;国防需求已经成立,商业买家却仍然缺席。